
Gate sfida i giganti del fintech con spese multi-asset e conversioni 24 ore su 24
- 7 Ottobre 2026
- Posted by: Tony
- Categoria: Crypto, Mercati
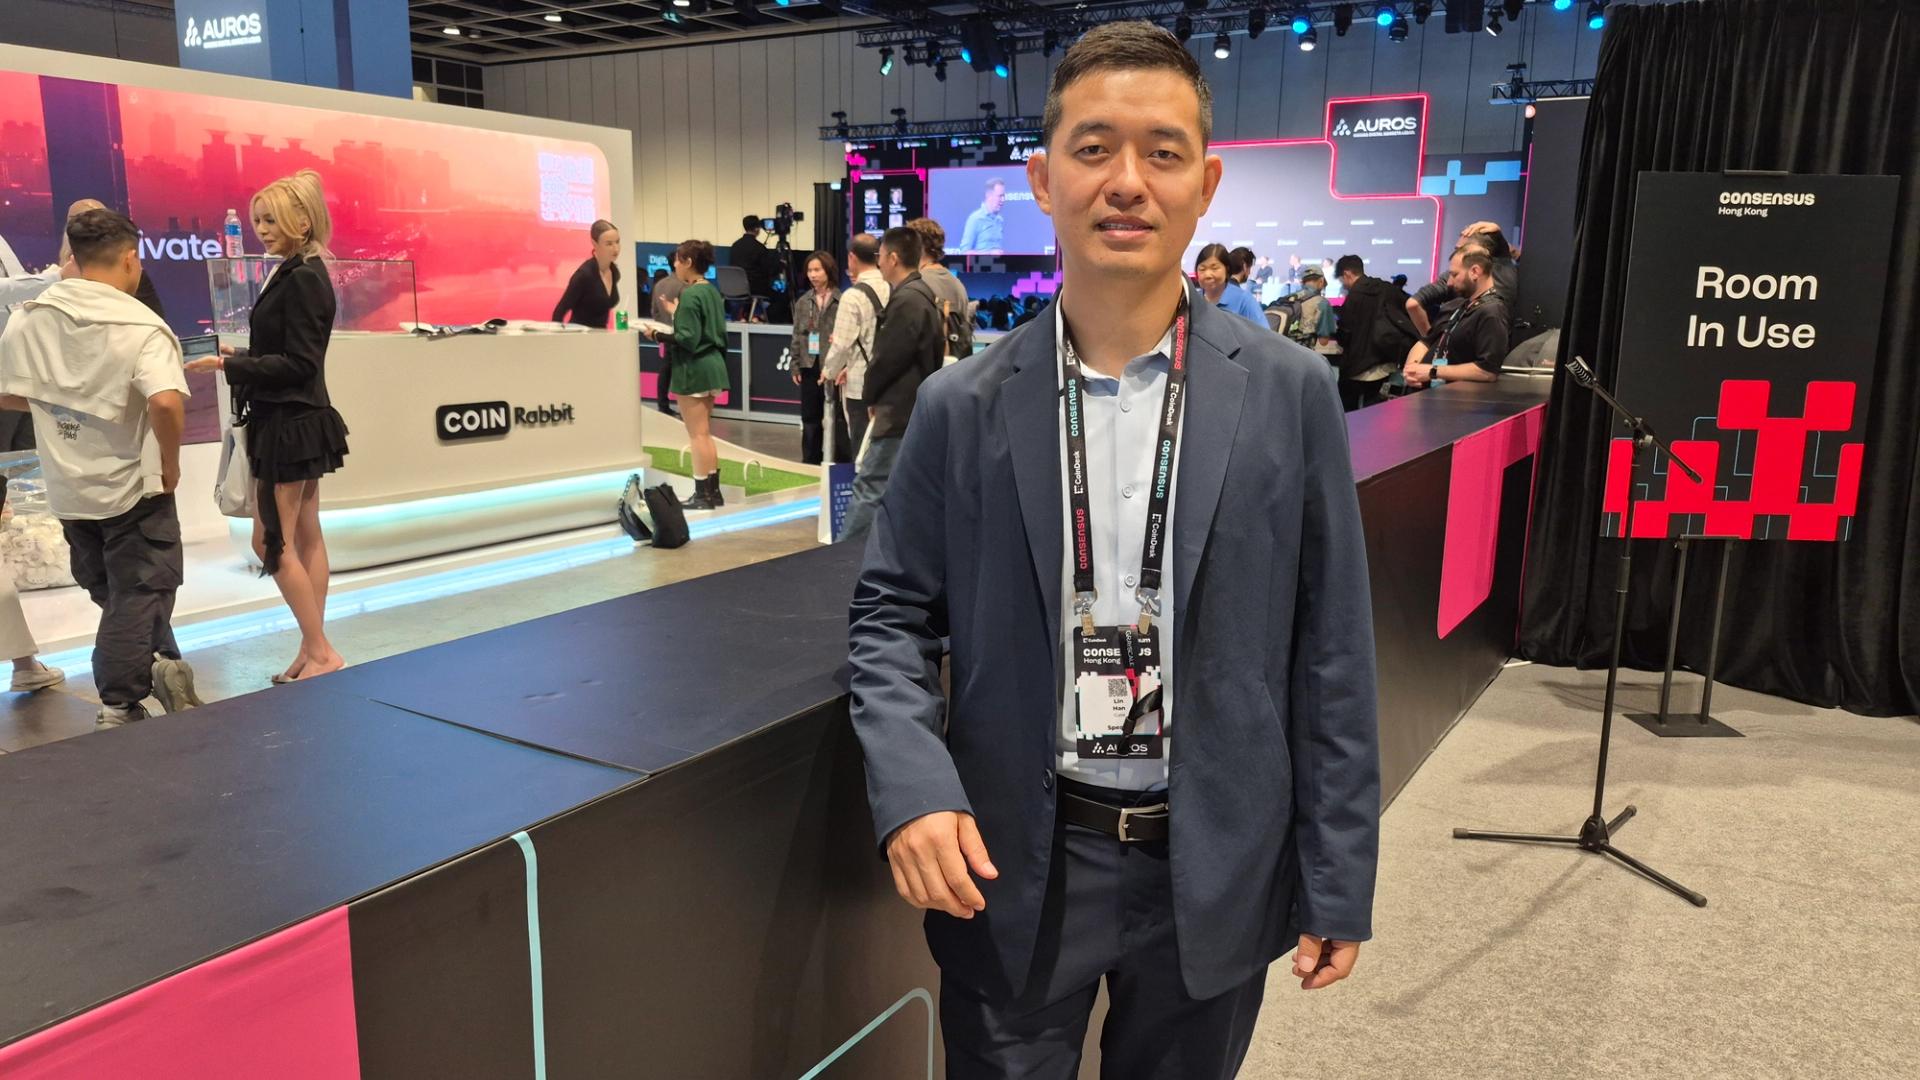
Han ha dichiarato:
“Non vogliamo restare un piccolo gruppo di persone esperte nel trading. Vogliamo offrire questo prodotto a una platea di clienti molto più ampia.”
Il fondatore di Gate ritiene che il vero potenziale di crescita risieda nell’avvicinare utenti non appartenenti all’ecosistema delle criptovalute, ampliando l’offerta verso chi non ha esperienza con prodotti digitali complessi.
La proposta di Gate
Gate intende permettere agli utenti di convertire le proprie partecipazioni in qualsiasi momento, anche al di fuori dei normali orari del mercato azionario. L’azienda sostiene che questo dovrebbe rendere più fluida l’utilizzazione degli asset, ma non ha fornito dettagli su come verrebbero determinati i prezzi o come verrebbero eseguite le operazioni quando i mercati sottostanti sono chiusi.
La trasformazione proposta coinvolge due aspetti distinti: da una parte la possibilità di scambiare velocemente titoli o asset digitali, dall’altra la capacità di utilizzare direttamente quegli asset per spese quotidiane senza dover prima liquidarli in contanti.
Han ha aggiunto:
“Puoi comprare un caffè con azioni Nvidia. Non esiste al momento nessuna app al mondo che permetta di fare questo.”
Si tratta di una rivendicazione ambiziosa: l’idea è che gli utenti possano spendere direttamente titoli o partecipazioni, con conversioni istantanee rese possibili da infrastrutture tecnologiche e accordi bancari che crypto exchange stanno cercando di consolidare.
Mercati e opportunità in Asia
Secondo Gate, il mercato più ricettivo potrebbe essere l’Asia, dove molti risparmiatori desiderano esposizione verso le azioni statunitensi ma incontrano limitazioni nell’accedere a conti di intermediazione internazionali. Offrire un ponte che permetta di detenere ed eventualmente spendere azioni straniere potrebbe rispondere a una domanda reale di retail investing.
Per il pubblico europeo e italiano, osservare lo sviluppo in Asia è utile perché segnala direzioni tecnologiche e commerciali che potrebbero arrivare anche sul mercato UE, con adattamenti normativi e operativi.
Concorrenza e quadro regolamentare
Gate individua come concorrenti immediati le app di pagamento e gestione del denaro, citando nomi come Revolut, Cash App e Wise, più che le banche tradizionali. Tuttavia la competizione arriva anche da altri exchange che stanno sviluppando prodotti analoghi.
Negli ultimi anni molte società di criptovalute hanno acquisito tecnologie, autorizzazioni e relazioni bancarie che permettono loro di offrire servizi da tempo appannaggio di istituzioni finanziarie e broker. Questo cambiamento solleva questioni di vigilanza: in Europa, ad esempio, il regime MiCA e le normative su servizi di pagamento e custodia saranno determinanti per la crescita di tali offerte.
Per gli operatori italiani, la sfida normativa riguarda la tutela del consumatore, la trasparenza nella determinazione dei prezzi e l’integrazione con i sistemi di regolamento e compensazione esistenti, che non sono stati pensati per conversioni istantanee di titoli in momenti in cui il mercato primario è chiuso.
Rischi operativi e di prezzo
Un punto critico è la determinazione del prezzo delle conversioni fuori orario: senza mercato aperto è necessario un meccanismo di pricing (quotazioni indicative, contratti di copertura, market making interno) che introduce rischi di discrepanza e di liquidità. Inoltre, l’uso diretto di titoli per pagamenti solleva questioni fiscali e di rendicontazione per gli utenti.
Dal punto di vista della gestione del rischio, gli intermediari dovranno prevedere sistemi di liquidità e modelli per coprire esposizioni intraday, così come procedure chiare su responsabilità e reclami, per evitare fratture di fiducia tra utenti e piattaforme.
Impatto sul settore finanziario
Se l’offerta di Gate e di altri attori si diffonde, le banche e i broker tradizionali potrebbero vedere erosa una parte del loro ruolo di intermediari nelle operazioni di liquidità e pagamento. Al tempo stesso, nuove opportunità di servizio si aprono per chi saprà integrare custody, cambio e funzionalità di pagamento in modo conforme e sicuro.
Per gli investitori retail italiani, questi sviluppi richiedono attenzione su costi impliciti, tempi di esecuzione e protezioni legali: nuovi prodotti possono migliorare l’accessibilità, ma richiedono anche una maggiore alfabetizzazione finanziaria per valutare rischi e benefici.
In sintesi
- La possibilità di convertire e spendere titoli direttamente potrebbe aumentare la liquidità percepita dagli investitori retail, ma introduce nuove sfide di pricing e gestione della liquidità che gli operatori italiani dovranno monitorare.
- L’ingresso di aziende legate al mondo delle criptovalute e delle app finanziarie mette pressione competitiva su banche e broker tradizionali, spingendo verso un’offerta più integrata di servizi di custodia, pagamento e cambio.
- Per gli investimenti, la diffusione di questi servizi potrebbe ampliare l’accesso a titoli esteri, ma richiederà attenzione su tassazione, protezione degli investitori e costi nascosti legati a conversioni e spread.
- Dal punto di vista regolamentare, l’evoluzione imporrà un’interazione più stretta tra autorità di vigilanza europee e piattaforme fintech per garantire standard di trasparenza e sicurezza a tutela dei risparmiatori italiani.
