
Under Armour chiude il secondo trimestre con ricavi in calo e rivede le attese sui margini
- 10 Novembre 2026
- Posted by: Francesca
- Categoria: Aziende, Economia, Editoriale
Under Armour archivia il secondo trimestre dell’esercizio fiscale 2027, concluso il 30 settembre 2026, con ricavi in diminuzione e aggiorna le proprie previsioni annuali sul margine lordo, incorporando un impatto più significativo dei maggiori costi legati alle tensioni in Medio Oriente.
Il gruppo statunitense dell’abbigliamento sportivo ha registrato nel trimestre ricavi per 1,24 miliardi di dollari, circa 1,11 miliardi di euro, in calo del 6,9% a cambi correnti e del 7,3% a cambi costanti.
Nei primi sei mesi dell’esercizio, il fatturato complessivo si è attestato a 2,34 miliardi di dollari, con una flessione del 5,2%, pari al 6% a cambi costanti.
Nord America in calo del 6,9%
Il Nord America, principale mercato di Under Armour, ha generato nel trimestre ricavi pari a 737 milioni di dollari, in diminuzione del 6,9%, o del 6,6% a cambi costanti.
Le vendite internazionali hanno invece raggiunto 509 milioni di dollari, registrando una contrazione del 7,5%, che sale all’8,8% a cambi costanti.
Nell’area EMEA, i ricavi sono stati pari a 291 milioni di dollari, in calo dell’8,5%, mentre l’Asia-Pacifico ha generato 163 milioni, con una flessione dell’8,8%.
L’America Latina è stata l’unica area geografica a mostrare una crescita a cambi correnti, con ricavi per 55 milioni di dollari e un incremento del 3%. A cambi costanti, il dato segna invece una diminuzione del 3,5%.
Wholesale e direct-to-consumer entrambi in flessione
Sul fronte dei canali distributivi, il wholesale ha generato 725 milioni di dollari, con una diminuzione del 6,5%.
Il direct-to-consumer è invece sceso dell’8,2% a 494 milioni di dollari. All’interno del canale, le vendite dei negozi di proprietà hanno registrato una contrazione del 7%, mentre l’e-commerce è diminuito del 12%, arrivando a rappresentare il 27% del totale direct-to-consumer.
Alla fine di settembre, Under Armour contava 438 negozi diretti, rispetto ai 447 dello stesso periodo dell’anno precedente: 373 Factory House e 65 Brand House.
Calano abbigliamento, calzature e accessori
La debolezza ha interessato tutte le principali categorie di prodotto.
L’abbigliamento ha generato ricavi per 880 milioni di dollari, in diminuzione del 6%. Le calzature sono scese dell’11,2% a 234 milioni, mentre gli accessori hanno registrato una flessione del 7,2% a 105 milioni.
Il gruppo continua a operare in un contesto caratterizzato da consumi deboli e da un’intensa attività promozionale nel mercato dell’abbigliamento sportivo.
Margine lordo al 47%
Il margine lordo è sceso al 47%, con una contrazione di 30 punti base.
A incidere negativamente sono stati soprattutto gli effetti dei cambi, il mix geografico e distributivo e le dinamiche di prezzo. Questi elementi sono stati parzialmente compensati dai benefici ottenuti dalla catena di fornitura e da un mix di prodotto più favorevole.
Le spese generali, amministrative e di vendita (SG&A) sono diminuite del 4% a 557 milioni di dollari, grazie soprattutto alla riduzione degli investimenti in marketing e alle iniziative di contenimento dei costi.
Gli oneri di ristrutturazione sono stati pari a 11 milioni di dollari.
Il risultato operativo si è attestato a 15 milioni di dollari, rispetto ai 17 milioni dello stesso trimestre dell’anno precedente, mentre quello rettificato è sceso a 25 milioni, dai precedenti 53 milioni.
Il risultato netto del trimestre è stato una perdita di 0,4 milioni di dollari, rispetto alla perdita di 18,8 milioni registrata un anno prima. Su base rettificata, la perdita è stata pari a 2 milioni di dollari, contro un utile rettificato di 15,3 milioni nel secondo trimestre precedente.
Kevin Plank: focus su efficienza, prodotto e marketing
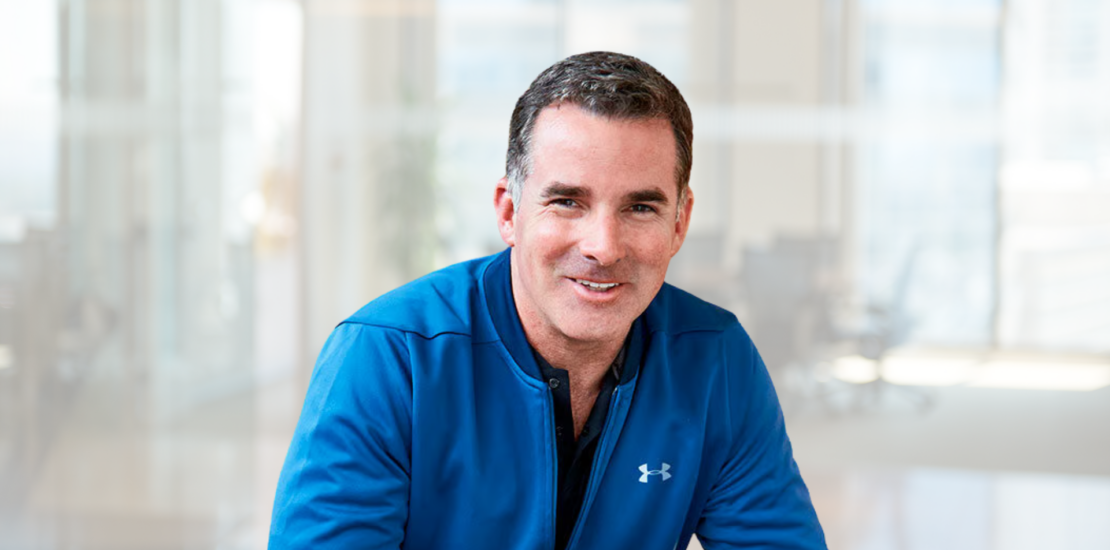
Kevin Plank (in foto), Presidente e CEO di Under Armour, ha sottolineato i progressi realizzati nel percorso di trasformazione del gruppo.
“Abbiamo rispettato le nostre attese sui ricavi e superato le previsioni sull’utile operativo”, ha commentato nella nota dei conti Kevin Plank, presidente e CEO di Under Armour. “Mentre procediamo nella trasformazione, stiamo aumentando l’efficienza in tutta l’azienda, affinando la nostra offerta di prodotto e amplificando il marketing globale per rafforzare il brand e migliorare i risultati finanziari”.
Riviste le previsioni sul margine lordo
Per l’intero esercizio 2027, Under Armour continua a prevedere una diminuzione dei ricavi a una cifra media.
Il gruppo ha però rivisto le aspettative sul margine lordo, ora previsto in miglioramento di 170-220 punti base, rispetto ai 220-270 punti base indicati in precedenza.
La revisione riflette soprattutto l’aumento dei costi di carburante e trasporto, alcune azioni pianificate sulle scorte e l’impatto sfavorevole dei cambi.
Circa 150 punti base del miglioramento previsto derivano dal recupero dei costi relativi ai dazi IEEPA contabilizzati nell’esercizio precedente. Escludendo tale effetto, Under Armour continua a prevedere benefici derivanti da aumenti dei prezzi, minori sconti e un mix di canali e prodotti più favorevole.
Sale l’impatto atteso del conflitto in Medio Oriente
Il gruppo stima ora un risultato operativo compreso tra 99 e 119 milioni di dollari, rispetto alla precedente previsione di 96-116 milioni.
Il risultato operativo rettificato è invece confermato in un intervallo tra 140 e 160 milioni di dollari.
Le previsioni incorporano circa 70 milioni di dollari di benefici collegati ai rimborsi dei dazi dell’esercizio precedente, parzialmente compensati da un impatto attribuito al conflitto in Medio Oriente che sale a circa 45 milioni di dollari, rispetto ai 35 milioni stimati in precedenza.
Le spese generali, amministrative e di vendita sono previste in diminuzione a una cifra alta, mentre su base rettificata la contrazione dovrebbe essere a una cifra bassa.
Terzo trimestre atteso ancora debole
Per il terzo trimestre, Under Armour prevede una diminuzione dei ricavi compresa tra l’8% e il 9%.
Il Nord America dovrebbe registrare una contrazione a doppia cifra bassa.
Durante la conference call, Reza Taleghani, CFO di Under Armour, ha evidenziato come il traffico nei negozi e le pressioni macroeconomiche possano determinare per il mercato nordamericano una flessione più marcata rispetto alle precedenti attese per l’esercizio.
Il percorso di rilancio resta complesso
Il gruppo continua quindi a lavorare sulla semplificazione della struttura, sulla riduzione dei costi e sul rafforzamento dell’offerta di prodotto, mentre il contesto competitivo resta caratterizzato da domanda debole e forte pressione promozionale.
“Under Armour sta facendo progressi nella semplificazione del business, nel taglio dei costi e nel miglioramento dei prodotti, ma la strada è ancora lunga”, ha commentato David Swartz, analista di Morningstar, citato da Reuters nel dispaccio aggiornato.
Secondo Swartz, il percorso di rilancio continua a confrontarsi con la debolezza della domanda nel settore, l’elevato livello delle promozioni e l’aumento dei costi dei carburanti.