
Skydance annuncia piano da 6 miliardi di risparmi: HBO Max e Paramount+ uniscono le forze dal 2027
- 10 Novembre 2026
- Posted by: Tony
- Categoria: Aziende
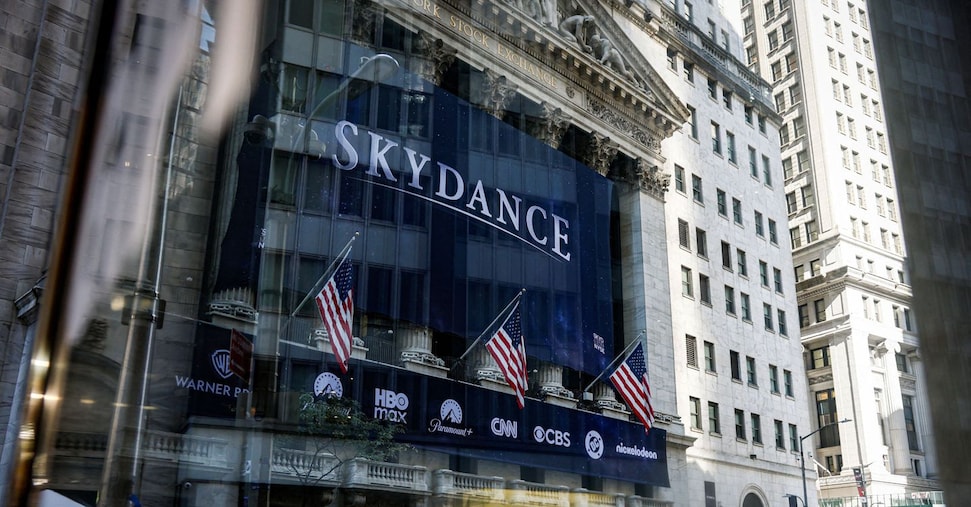
Il debito lordo del gruppo è salito da circa 15 miliardi di dollari a 87 miliardi dopo l’operazione che ha portato l’ingresso di Warner Bros Discovery, e da qui prende forma il piano industriale condiviso da David Ellison per la nuova Skydance, controllata insieme al fondo RedBird di Gerry Cardinale. A poco più di un mese dalla chiusura dell’acquisizione da 110 miliardi di dollari che ha riunito i marchi di Paramount, Warner, CBS e CNN, il gruppo ha comunicato a Wall Street l’obiettivo di individuare almeno 6 miliardi di dollari di risparmi annui a regime entro tre anni, al netto dei reinvestimenti. Inoltre è stata fissata una prima scadenza commerciale: dall’inizio del 2027 Hbo Max e Paramount+ potranno essere offerti con un unico abbonamento.
Taglio dei costi
Skydance prevede di realizzare risparmi significativi attraverso diverse leve operative. L’accorpamento delle funzioni amministrative, la riduzione dei livelli manageriali e la razionalizzazione delle sedi dovrebbero generare circa 2,2 miliardi di dollari. Altri 1,4 miliardi vengono attesi dall’integrazione tecnologica e 1,4 miliardi dalla centralizzazione degli acquisti e dalla gestione dei fornitori; il marketing è stimato contribuire per circa 1 miliardo.
Il gruppo si è posto l’obiettivo di raggiungere il 30% dei risparmi già nel primo anno e il 70% entro il secondo. Per attuare le ristrutturazioni sono previsti oneri una tantum per circa 4 miliardi di dollari, di cui tra 1,5 e 2 miliardi previsti per il 2027. Sul fronte finanziario l’obiettivo è riportare il rapporto tra debito netto ed Ebitda a circa tre volte entro la fine del 2029, riportando così la leva a livelli ritenuti sostenibili dai mercati del credito.
Unica piattaforma streaming
Sul fronte streaming il gruppo ha tracciato due orizzonti distinti: il lancio commerciale del pacchetto congiunto e l’unificazione tecnologica. L’intenzione è di migrare Hbo Max e Paramount+ sulla stessa infrastruttura entro un anno dalla chiusura dell’operazione, per poi convergere verso un’unica piattaforma di fruizione.
Attualmente Paramount+, Hbo e Hbo Max totalizzano circa 203 milioni di abbonamenti a livello globale, con tradizionali sovrapposizioni tra i servizi che rendono sensibile il tema della razionalizzazione dell’offerta. Il gruppo ha già iniziato a trasferire molte operazioni di Pluto TV sull’infrastruttura di Paramount+ e ha annunciato che, a partire dai conti del quarto trimestre, non comunicherà più i numeri degli abbonati ogni trimestre, cambiamento che segnala una diversa priorità informativa verso metriche di ricavo e redditività.
I conti (prima di Warner)
I risultati relativi al periodo luglio-settembre ritraggono la realtà di Paramount Skydance prima dell’integrazione contabile di Warner Bros Discovery, avvenuta il 6 ottobre e destinata a essere consolidata dal quarto trimestre. Nel trimestre il gruppo ha realizzato ricavi per 7,03 miliardi di dollari, in crescita del 5%, con un utile netto di 73 milioni e un Ebitda rettificato sostanzialmente stabile intorno a un miliardo.
Paramount+ ha segnato una crescita dei ricavi del 21%, favorita da un aumento del ricavo medio per abbonato (Arpu) di circa il 14%. Gli studi cinematografici e televisivi hanno registrato una performance positiva (+23%), mentre le reti tradizionali hanno subito una flessione dei ricavi (-7%).
Con l’ingresso di Warner nel perimetro, il primo quadro consolidato dovrà fare i conti con incassi cinematografici inferiori alle attese: Skydance stima un impatto fino a 200 milioni di dollari sulla redditività degli studios nel quarto trimestre rispetto alle previsioni precedenti, una voce che potrebbe comprimere i margini nel breve termine.
Il consolidamento di asset così grandi comporta scelte strategiche e finanziarie rilevanti: la forte crescita del debito rende centrale la capacità del gruppo di generare cassa attraverso sinergie operative e scelte commerciali mirate, mentre l’unificazione dell’offerta streaming implicherà decisioni su prezzo, pacchetti e licensing che avranno effetti sul mercato europeo e sulle controparti locali, come distributori e produttori indipendenti.
In sintesi
- La massiccia riduzione dei costi annunciata punta a rassicurare i creditori, ma crea rischi di breve termine legati ai costi una tantum e all’impatto sulle produzioni; gli investitori dovranno monitorare la capacità di trasformare le sinergie in flussi di cassa stabili.
- L’unificazione tecnologica e commerciale delle piattaforme può ridurre i costi unitari e aumentare l’arpu, ma in Europa potrebbe tradursi in una revisione delle strategie di prezzo e dei diritti di distribuzione, con possibili opportunità per i fornitori locali di contenuti che sanno adattarsi alle nuove logiche di licensing.
- Il forte aumento della leva finanziaria rende cruciale il percorso verso il target di debito/ebitda; eventuali scostamenti dai piani potrebbero influire sul costo del capitale del gruppo e sulle valutazioni degli asset nel mercato M&A.
- Per gli investitori italiani il caso segnala che la concentrazione nel settore media continua a creare nodi su redditività e sostenibilità del debito, rendendo importante valutare l’esposizione ai titoli del settore e le possibili opportunità in società di produzione indipendente e piattaforme tecnologiche europee.
