
Export in frenata, l’Italia perde il primato mondiale nella cantieristica nautica
- 24 Ottobre 2026
- Posted by: Tony
- Categoria: Aziende
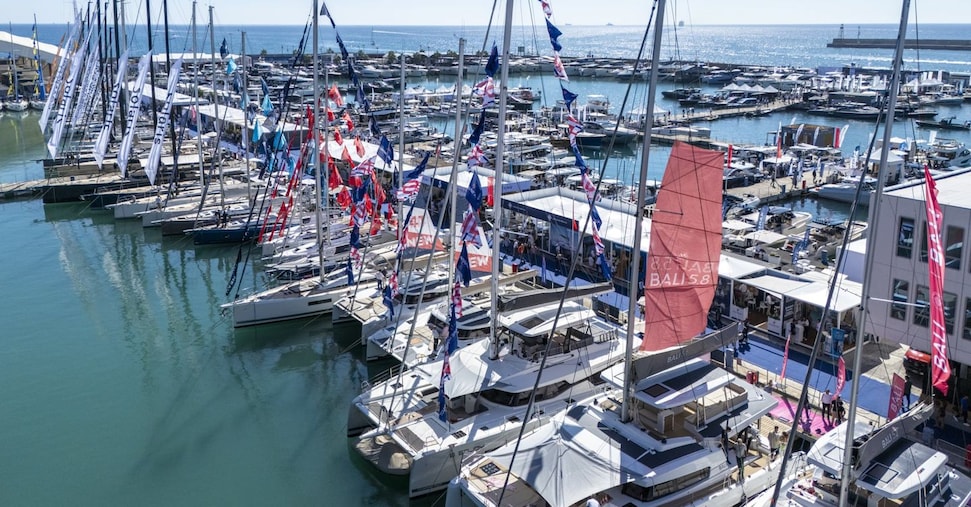
Nel 2025 Italia è scivolata al secondo posto tra i principali Paesi esportatori nella cantieristica nautica dopo tre anni consecutivi al vertice, pur mantenendo la leadership mondiale per gli ordini di superyacht oltre i 24 metri, con 568 unità in costruzione. La ricostruzione dei dati proviene dall’edizione 2026 di La nautica in cifre, il rapporto annuale curato da Confindustria nautica e Fondazione Edison.
Italia ha comunque raggiunto il miglior risultato storico nelle esportazioni del comparto, attestandosi a 4,96 miliardi di dollari, in crescita di 328,1 milioni rispetto al 2024 (+7,1%). Questo valore corrisponde al 21,3% dell’export nautico mondiale e indica una performance solida del sistema produttivo nazionale, caratterizzato da elevate specializzazioni e segmenti ad alto valore aggiunto.
Confindustria nautica e Fondazione Edison hanno scritto:
“La solidità strutturale e la crescente competitività della cantieristica italiana, sostenuta da un sistema produttivo altamente specializzato, da un’offerta diversificata e da una consolidata leadership nei segmenti a maggiore valore aggiunto.”
Dinamiche internazionali e lettura critica dei dati
Al primo posto nella graduatoria degli esportatori si collocano i Paesi Bassi, con 6,6 miliardi di dollari e una quota del 28,4% del mercato globale, risultato che rappresenta un incremento straordinario di 2,71 miliardi rispetto al 2024 (+69,7%). Tuttavia, il rapporto segnala che gran parte di questa crescita è dovuta alla consegna, tra giugno e novembre 2025, di almeno cinque superyacht di dimensioni eccezionali, tra circa 60 e oltre 100 metri, il cui valore economico molto elevato ha impattato fortemente le statistiche annuali.
La nautica in cifre ha sottolineato:
“L’eccezionale crescita dell’export olandese è, infatti, riconducibile, in larga misura, alla consegna […] di unità caratterizzate da un valore economico estremamente elevato, che hanno inciso in misura determinante sulle statistiche annuali, determinando un incremento straordinario ma difficilmente replicabile nel breve periodo.”
Al terzo posto si confermano i Stati Uniti con 1,51 miliardi di dollari (6,5% del totale), ma per il secondo anno consecutivo registrano la flessione più marcata tra i principali esportatori: -519 milioni rispetto al 2024 (-25,5%). Seguono la Francia (1,37 miliardi; 5,9% del mercato mondiale; -15,1% rispetto al 2024) e la Polonia (1,18 miliardi; 5,1% del totale; +4,1% rispetto al 2024).
I primi cinque Paesi esportatori (Paesi Bassi, Italia, Stati Uniti, Francia e Polonia) concentrano il 67,2% delle esportazioni mondiali nel settore, evidenziando un elevato grado di concentrazione geografica del commercio nautico internazionale.
Tra gli altri attori rilevanti si segnalano il Regno Unito e la Turchia, rispettivamente al 4,8% e al 3,0% del mercato mondiale, con esportazioni pari a 1,11 miliardi e 709 milioni di dollari. Il Regno Unito mostra una lieve contrazione rispetto al 2024, mentre la Turchia prosegue un percorso di rafforzamento industriale, crescendo di 197,3 milioni (+38,6%).
Chiudono la top ten il Messico con 538 milioni di dollari (2,3%), la Cina con 530 milioni (2,3%) e la Germania, che registra la flessione più significativa tra i principali concorrenti: 461 milioni di dollari, con una perdita di quasi 1,5 miliardi rispetto al 2024, che ha fatto scivolare il Paese dal quarto al decimo posto nella graduatoria mondiale.
Concentrazione del mercato e rischi di volatilità
L’analisi mette in evidenza come il mercato internazionale della cantieristica sia soggetto a forti concentrazioni e a eventi singoli capaci di distorcere i dati annuali: la consegna di poche grandi unità può alterare significativamente i flussi di export di un Paese in un arco temporale limitato. Questo fenomeno rende i confronti anno su anno più volatili e richiede letture che distinguano tra tendenze strutturali e effetti straordinari.
Per gli operatori e per gli investitori è quindi cruciale considerare la composizione degli ordini (numero vs valore medio delle unità), la concentrazione geografica dei clienti e la dipendenza dai segmenti di nicchia ad alto prezzo unitario, che possono offrire margini elevati ma comportano anche rischi ciclici più pronunciati.
Impatto sul sistema produttivo italiano
La performance italiana riflette un tessuto produttivo specializzato, con una filiera di fornitori e subfornitori concentrata in determinate aree del Paese. La leadership nei segmenti premium e nei superyacht sostiene non solo i grandi cantieri, ma anche una rete di piccole e medie imprese impegnate in lavorazioni ad alto valore tecnologico e artigianale.
Dal punto di vista occupazionale e territoriale, la crescita delle esportazioni e l’alto numero di ordini possono tradursi in ricadute positive sull’occupazione specializzata e sulla domanda di componentistica avanzata. Tuttavia, le aziende italiane devono continuare a investire in innovazione, sostenibilità e digitalizzazione per consolidare la competitività di medio-lungo periodo e per mitigare il rischio derivante da eventuali fluttuazioni del mercato estero.
Infine, la presenza di ordini elevati per i superyacht apre opportunità finanziarie e industriali, ma richiede anche attenzione alla sostenibilità ambientale e alla conformità normativa internazionale, aspetti che stanno diventando sempre più centrali nelle decisioni di acquisto e nelle politiche d’investimento del comparto.
In sintesi
- La crescita italiana delle esportazioni, pur positiva, va letta nel contesto di un mercato concentrato dove poche consegne di grande valore possono modificare i ranking annuali; per gli investitori ciò significa valutare la qualità e la ripetitività del portafoglio ordini oltre al solo valore nominale delle esportazioni.
- La dipendenza europea dai segmenti premium enfatizza il ruolo strategico delle PMI italiane nella filiera: rafforzare innovazione, sostenibilità e capacità di internazionalizzazione è essenziale per consolidare i vantaggi competitivi e attrarre capitali di rischio e finanziamenti mirati.
- La volatilità indotta da consegne eccezionali evidenzia la necessità di diversificazione dei mercati di sbocco e di prodotti; per le policy pubbliche è opportuno sostenere misure che favoriscano l’accesso al credito, la formazione tecnica e la transizione green del settore nautico.
