
I trader di obbligazioni si preparano a turbolenze, mentre Bitcoin e azioni restano calmi
- 25 Settembre 2026
- Posted by: Tony
- Categoria: Crypto, Mercati
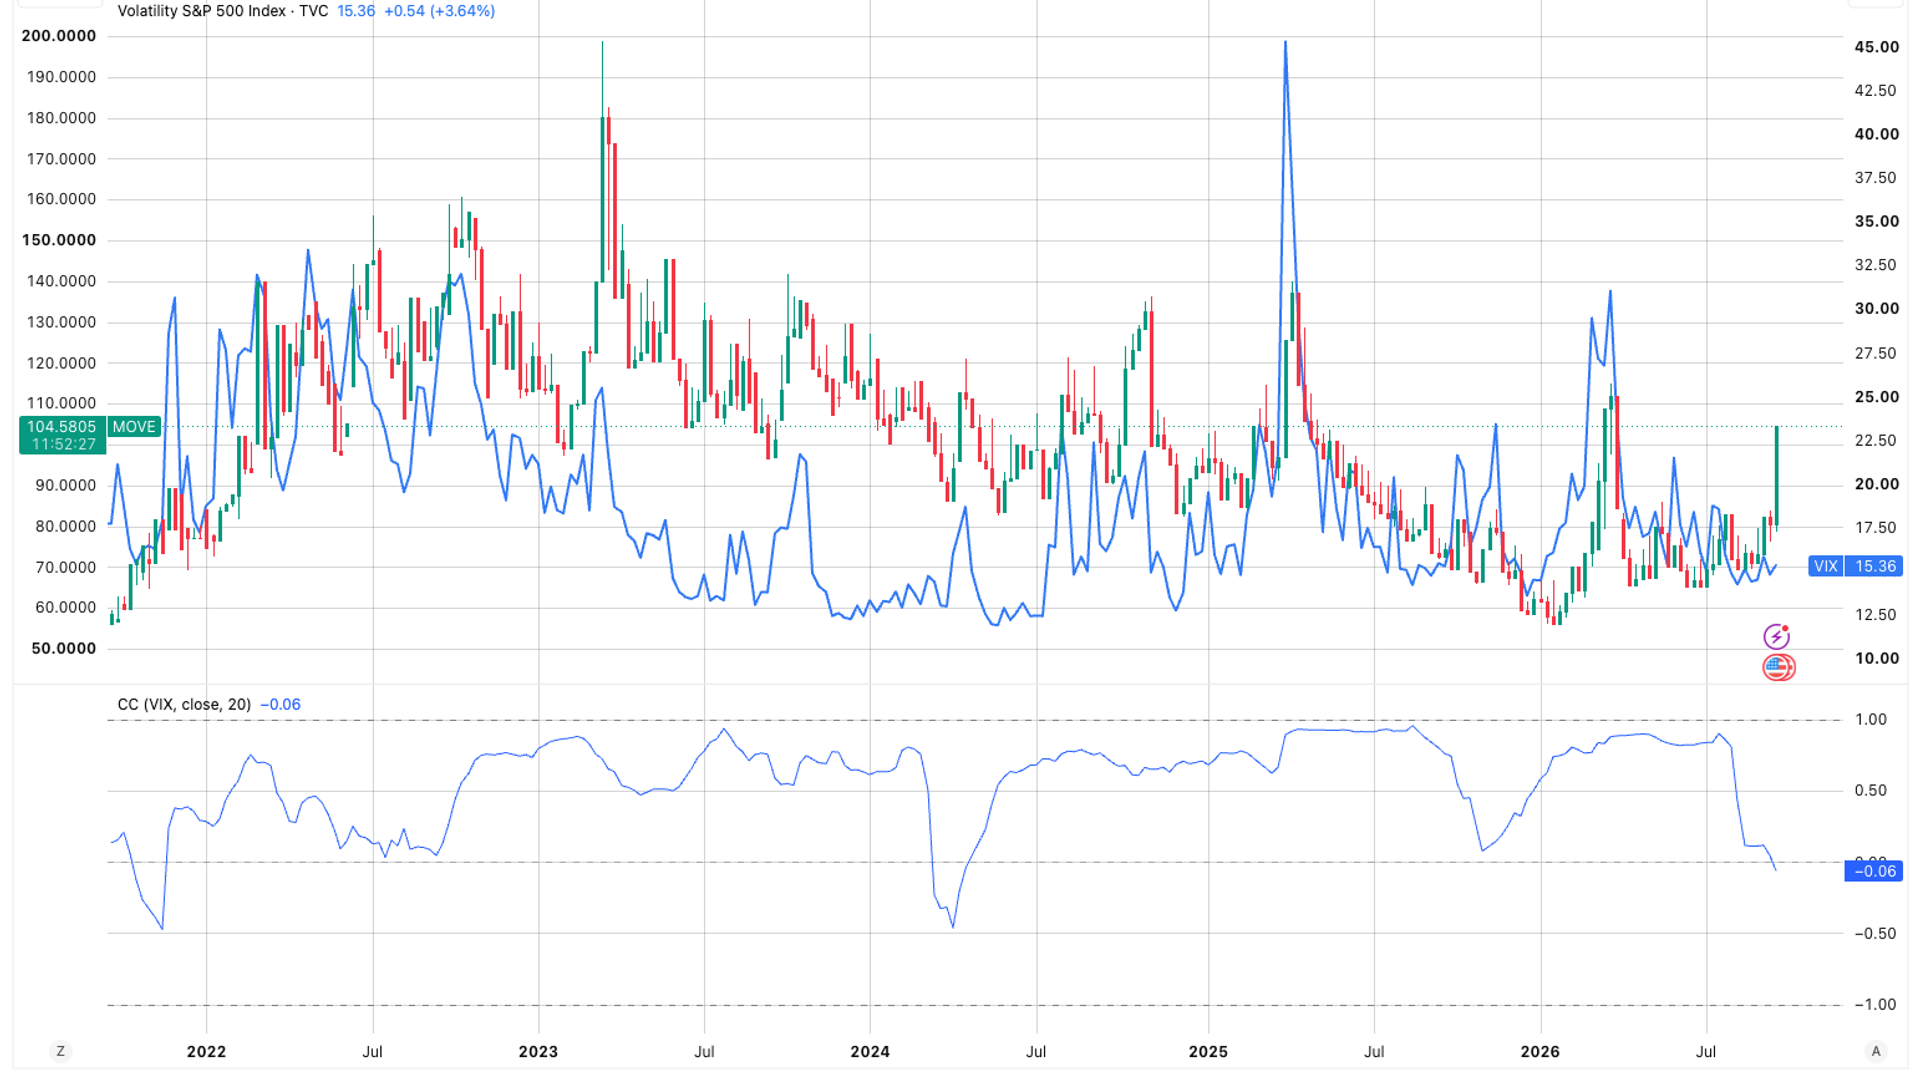
Negli ultimi giorni si è osservata una netta divergenza tra la volatilità implicita dei mercati azionari e quella dei titoli obbligazionari, in un contesto di rendimenti in crescita a livello globale.
La guerra nel Medio Oriente ha spinto al rialzo i prezzi del petrolio e del diesel, complicando le prospettive d’inflazione e ponendo interrogativi su quanto ulteriormente le banche centrali potrebbero dover irrigidire la politica monetaria.
Il rendimento del Treasury a 10 anni degli Stati Uniti ha raggiunto brevemente la soglia del 5,2% prima di stabilizzarsi intorno al 5,163%. Quando l’indicatore di volatilità dei titoli di Stato, il MOVE, si trovava su livelli simili a marzo, l’indice S&P 500 era vicino a 6.350; da allora l’azionario è salito fino a circa 7.704, registrando un incremento vicino al 21%.
Tuttavia, i trader obbligazionari stanno pagando molto di più per proteggersi dalle oscillazioni dei tassi, mentre la relazione tra la volatilità azionaria e quella obbligazionaria appare in mutamento.
Divergenze di correlazione tra indicatori di volatilità
Su una finestra mobile di 20 giorni la correlazione tra il VIX (volatilità azionaria) e il MOVE è scivolata a -0,06, assumendo per la prima volta da aprile 2024 un segno negativo, seppure il valore sia ancora molto vicino allo zero.
La correlazione tra il BVIV (volatilità implicita sulle obbligazioni societarie) e il MOVE è invece più marcatamente negativa, intorno a -0,37, uno dei livelli più bassi osservati negli ultimi anni. Ciò suggerisce che, mentre la volatilità sui bond sale, la risposta dei mercati azionari non è uniforme.
Effetti su criptovalute e attese di mercato
Nonostante l’aumento della volatilità obbligazionaria, la volatilità attesa di bitcoin è rimasta vicina ai minimi annuali, indicando che gli operatori del mercato crypto non hanno finora adeguato le loro aspettative di rischio in linea con quelle dei mercati del credito.
Numerose analisi recenti mostrano che l’aumento dei rendimenti, preso isolatamente, non mantiene una relazione stabile e prevedibile con i rendimenti di bitcoin. Questo evidenzia come asset diversi reagiscano a fattori macroeconomici e geopolitici in modi non necessariamente sincroni.
Conseguenze per investitori e policy maker
Per gli investitori istituzionali e retail la situazione impone una revisione delle strategie di copertura: la crescente domanda di protezione sui mercati obbligazionari può tradursi in costi maggiori per hedging e in una maggiore dispersione dei prezzi tra asset correlati.
Le autorità monetarie, osservando sia l’inflazione che i rendimenti a lungo termine, potrebbero trovarsi di fronte alla necessità di bilanciare interventi per stabilizzare l’inflazione senza inasprire eccessivamente le condizioni finanziarie, scenario che richiede attenzione soprattutto nei paesi dell’Eurozona esposti a scostamenti dei costi energetici.
Prospettive e fattori da monitorare
Da qui in avanti è cruciale monitorare l’evoluzione dei prezzi energetici, la traiettoria dei rendimenti nominali e reali e la reattività delle diverse classi di attivo a shock di offerta o di domanda. Anche le dinamiche di liquidità sui mercati obbligazionari meritano attenzione, perché possono amplificare movimenti di prezzo e volatilità.
Per gli investitori italiani è opportuno valutare l’impatto di rendimenti più alti sui portafogli bilanciati, la possibile erosione dei prezzi dei titoli governativi e il ruolo delle coperture sul tasso nelle allocazioni strategiche e tattiche.
In sintesi
- La crescente divergenza tra volatilità obbligazionaria e azionaria aumenta il premio per le coperture: gli investitori dovranno rivedere i costi e l’efficacia delle strategie di hedging sui portafogli misti.
- Rendimenti a lungo termine più elevati possono comprimere i prezzi dei titoli di Stato e delle obbligazioni societarie, suggerendo una rivalutazione delle duration nelle gestioni orientate al reddito fisso.
- Per il mercato italiano, l’aumento dei prezzi energetici e l’incertezza geopolitica possono tradursi in pressioni inflazionistiche e in un rischio di rallentamento economico, condizionando decisioni di investimento e politiche fiscali.
