
Ariston Holding cresce nei nove mesi e aggiorna la guidance 2026 dopo il consolidamento di Riello
- 4 Novembre 2026
- Posted by: Francesca
- Categoria: Aziende, Economia, Editoriale
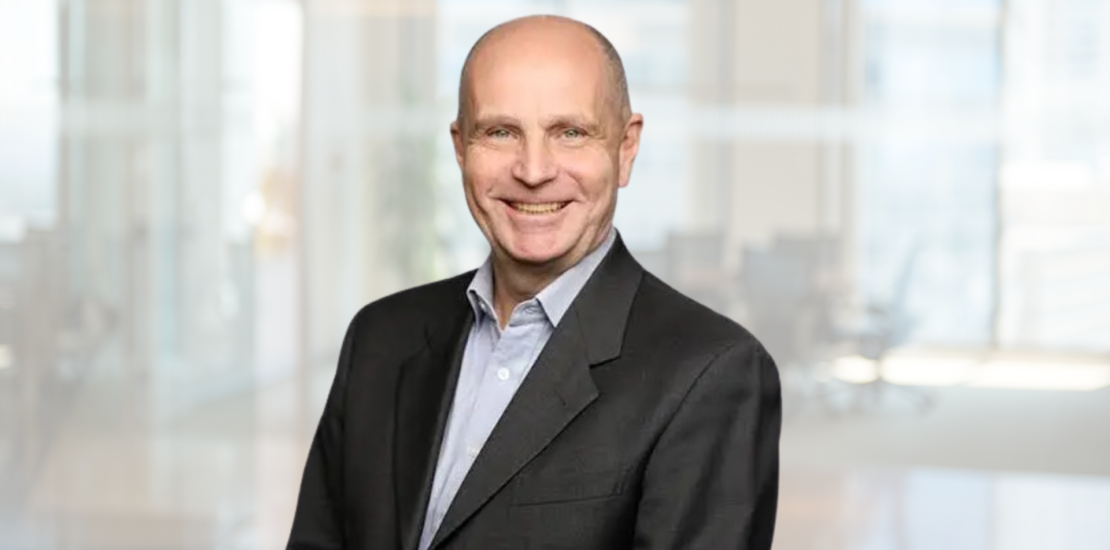
Ariston Holding — in foto, l’Amministratore delegato Maurizio Brusadelli — chiude i primi nove mesi del 2026 con ricavi netti pari a 2,125 miliardi di euro, in aumento dell’8,4% rispetto allo stesso periodo dell’anno precedente.
La crescita organica si è attestata all’1,8%, mentre l’effetto valutario ha contribuito positivamente per lo 0,2%. La variazione del perimetro ha invece inciso per il 6,4%, soprattutto in seguito all’ingresso di nuove attività nel gruppo.
Riello sostiene la crescita del perimetro
L’ampliamento del perimetro deriva principalmente dal consolidamento di Riello, avviato dal 1° luglio 2026, e dall’acquisizione di Mutosi, completata il 4 settembre.
A questi elementi si aggiungono alcune operazioni di dimensioni minori realizzate nel primo trimestre nelle divisioni Combustion Technologies e Components, oltre al riconsolidamento delle attività in Russia avvenuto alla fine di marzo 2025.
Nel solo terzo trimestre 2026, Ariston Holding ha registrato ricavi netti per 778 milioni di euro, in aumento del 16,4% su base reported, principalmente grazie all’ingresso di Riello. A livello organico, la crescita è stata dello 0,6%.
EBITDA adjusted a 220,3 milioni
Nei primi nove mesi l’EBITDA adjusted ha raggiunto 220,3 milioni di euro, rispetto ai 202,2 milioni dello stesso periodo del 2025.
Il relativo margine sui ricavi netti è salito al 10,4%, dal 10,3% dell’anno precedente.
Anche l’EBIT adjusted ha mostrato un miglioramento, passando da 114,1 milioni a 125,1 milioni di euro, con un’incidenza sui ricavi del 5,9%, rispetto al 5,8% dei primi nove mesi del 2025.
Su base like-for-like, il margine EBIT adjusted si è attestato al 6%.
Inflazione e logistica pesano sul terzo trimestre
Il miglioramento registrato nella prima metà dell’anno è stato favorito dalla leva operativa, dalle politiche di pricing e dalle iniziative di contenimento ed efficienza dei costi.
Nel terzo trimestre, tuttavia, una maggiore pressione inflazionistica sui costi degli input e della logistica ha parzialmente attenuato questi benefici.
L’EBIT adjusted del trimestre si è attestato a 52 milioni di euro, con un margine reported del 6,6% e un margine like-for-like del 6,9%, rispetto al 7,2% registrato nel terzo trimestre 2025.
La differenza tra i due indicatori è riconducibile soprattutto alla redditività di Riello, ancora inferiore rispetto a quella complessiva del gruppo prima della piena realizzazione delle sinergie previste.
I costi di integrazione incidono sui risultati reported
Tra le principali rettifiche del periodo figurano l’ammortamento legato alla Purchase Price Allocation delle acquisizioni precedenti e i costi connessi alle attività di M&A e all’integrazione di Riello.
Su base reported, l’EBITDA dei primi nove mesi è stato pari a 213,7 milioni di euro, rispetto ai 228,2 milioni dello stesso periodo del 2025.
L’EBIT si è invece attestato a 103,2 milioni, rispetto ai 124,8 milioni dei primi nove mesi dell’anno precedente.
Il confronto risente inoltre dell’effetto straordinario collegato al riconsolidamento della controllata russa, che nel secondo trimestre 2025 aveva prodotto un impatto positivo di circa 40 milioni di euro.
Indebitamento finanziario netto a 1,081 miliardi
Al 30 settembre 2026, l’indebitamento finanziario netto di Ariston Holding risultava pari a 1,081 miliardi di euro, rispetto ai 573,7 milioni registrati alla fine del 2025.
L’aumento riflette principalmente l’acquisizione di Riello, l’assorbimento di free cash flow e altre operazioni realizzate nel corso dell’esercizio.
Applicando il metodo utilizzato prima dell’introduzione delle linee guida ESMA, l’indebitamento finanziario netto sarebbe stato pari a 1,060 miliardi di euro, rispetto ai 542 milioni di fine 2025.
Le principali differenze metodologiche riguardano il trattamento delle opzioni put & call collegate alle acquisizioni e la neutralizzazione del mark-to-market positivo sui derivati.
Guidance 2026 rivista
Alla luce dell’andamento dei primi nove mesi, Ariston Holding ha aggiornato le proprie aspettative per l’intero esercizio.
La società prevede ora una crescita organica dei ricavi netti 2026 compresa tra l’1% e il 2%, rispetto alla precedente indicazione compresa fra l’1% e il 4%.
Il Margine EBIT adjusted è atteso intorno al 7% a parità di perimetro 2025, rispetto alla precedente previsione compresa tra il 7% e l’8%, “riflettendo le maggiori pressioni inflazionistiche sui costi osservate nel Q3, le persistenti condizioni avverse in Medio Oriente e il tempo necessario affinché le nuove azioni di pricing producano effetti”.
CapEx ottimizzati nel quarto trimestre
I CapEx dell’intero esercizio sono ora previsti intorno al 5% dei ricavi, rispetto alla precedente indicazione compresa fra il 5% e il 5,5%.
La società prevede inoltre un’ottimizzazione degli investimenti nel quarto trimestre, con effetti positivi sulla cassa attesi nel 2027.
La generazione di cassa dovrebbe concentrarsi soprattutto negli ultimi tre mesi dell’anno, in linea con la tradizionale stagionalità del business.
Riello contribuirà con fino a 200 milioni di ricavi nell’H2
A seguito del consolidamento di Riello dal 1° luglio, Ariston Holding prevede per la seconda metà del 2026 un contributo incrementale ai ricavi compreso tra 190 e 200 milioni di euro.
Per fine anno, la leva finanziaria pro-forma di Ariston Group è attesa intorno a 2,8-2,9 volte.
Nei prossimi trimestri il gruppo sarà quindi impegnato nell’integrazione delle attività acquisite, nella realizzazione delle sinergie previste e nella gestione delle pressioni sui costi, con particolare attenzione al recupero della redditività.