
Autotrasporto, sbloccati i fondi: scatta la corsa contro il tempo per i rimborsi sui rincari
- 28 Ottobre 2026
- Posted by: Tony
- Categoria: Economia
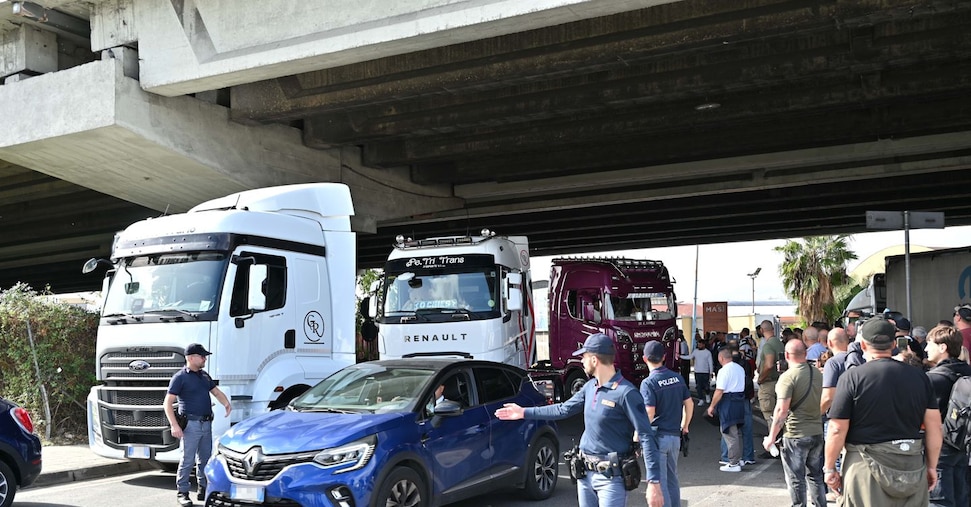
Proseguono i colloqui tra il governo e le associazioni dell’autotrasporto, in particolare con il coinvolgimento del ministro Matteo Salvini, mentre l’Agenzia delle Entrate ha pubblicato il codice tributo che permette l’utilizzo del credito d’imposta dedicato al rincaro del gasolio sostenuto tra marzo e agosto 2026.
Con la risoluzione n. 40/E è stato introdotto il codice tributo 7082, necessario per compensare in F24 il credito straordinario riconosciuto alle imprese dell’autotrasporto. L’iniziativa è il frutto di un confronto iniziato nei giorni scorsi in prefettura a Milano e proseguito al tavolo del Mit, indicato dal ministro come sede per monitorare l’avvio dei pagamenti.
Il credito d’imposta
Il credito d’imposta è stato incrementato fino a raggiungere una dotazione complessiva di circa 480 milioni di euro, dopo interventi correttivi del Governo. Tale agevolazione copre fino al 70% dell’incremento dei costi per il gasolio rispetto ai livelli di prezzo di febbraio 2026.
La misura è riservata alle imprese iscritte al Registro elettronico nazionale dell’autotrasporto che utilizzano veicoli Euro 5 ed Euro 6, con successiva estensione alla categoria del noleggio autobus con conducente. Le domande sono state presentate tramite la piattaforma predisposta dall’Agenzia delle Dogane e gestita da Sogei.
Fase operativa e modalità di utilizzo
Il credito può essere impiegato esclusivamente in compensazione e deve essere utilizzato entro il 31 dicembre 2026. La presentazione dell’F24 è ammessa soltanto tramite i servizi telematici dell’Agenzia delle Entrate, con il limite che eventuali versamenti in modalità diverse saranno rifiutati.
Ogni beneficiario può verificare l’importo disponibile nel proprio cassetto fiscale: l’ammontare fruibile è quello comunicato dal Mit e non può essere superato. Per applicare la compensazione è necessario indicare il codice tributo 7082 nella sezione “Erario”, nella colonna degli importi a credito compensati; se l’impresa deve restituire parte dell’agevolazione, questa va inserita nella colonna degli importi a debito versati.
Nel campo “anno di riferimento” occorre riportare l’anno in cui la spesa è stata sostenuta. Durante l’elaborazione dell’F24 l’Agenzia delle Entrate effettuerà controlli incrociati per verificare la presenza del contribuente nell’elenco dei beneficiari trasmesso dal ministero e per assicurare che la compensazione rientri nei limiti assegnati, considerando possibili variazioni o revoche. In caso di anomalie l’F24 sarà scartato.
Contesto operativo e raccomandazioni per le imprese
La misura rappresenta una risposta temporanea all’aumento dei costi energetici per il settore dell’autotrasporto, ma pone sfide operative: le imprese devono adeguare la contabilità per riconciliare i crediti comunicati dal Mit con le risultanze del cassetto fiscale e rispettare le procedure telematiche per evitare scarti. È consigliabile affidarsi a intermediari abilitati o a consulenti fiscali per gestire correttamente la compensazione e prevenire contestazioni.
Sul piano istituzionale, il credito d’imposta si inserisce in un quadro più ampio di politica economica mirata a sostenere i costi di produzione e a mantenere la fluidità delle filiere logistiche; tuttavia, la natura temporanea del sostegno e la dotazione finanziaria limitata richiederanno ulteriori valutazioni sulle esigenze strutturali del settore e possibili interventi futuri.
In sintesi
- Il sostegno attraverso il credito d’imposta attenua temporaneamente i margini di costo per gli autotrasportatori, ma la copertura limitata può non bastare se i prezzi dei carburanti restano elevati.
- La possibilità di usare il credito in compensazione migliora la liquidità nel breve periodo, ma impone alle imprese un onere amministrativo che potrebbe richiedere investimenti in consulenza fiscale e sistemi di gestione.
- Per gli investitori il provvedimento riduce il rischio operativo di breve termine nel comparto logistico; nel medio-lungo periodo, però, la sostenibilità degli operatori dipenderà dalla stabilità dei prezzi energetici e da eventuali misure strutturali.
- Il controllo ministeriale e i vincoli di utilizzo suggeriscono prudenza: le aziende devono monitorare aggiornamenti normativi e comunicazioni ufficiali per evitare compensazioni non conformi e possibili recuperi a posteriori.
