
Giù la produzione industriale, flessione dell’1,3%: moda e chimica frenano la ripresa
- 9 Ottobre 2026
- Posted by: Tony
- Categoria: Aziende
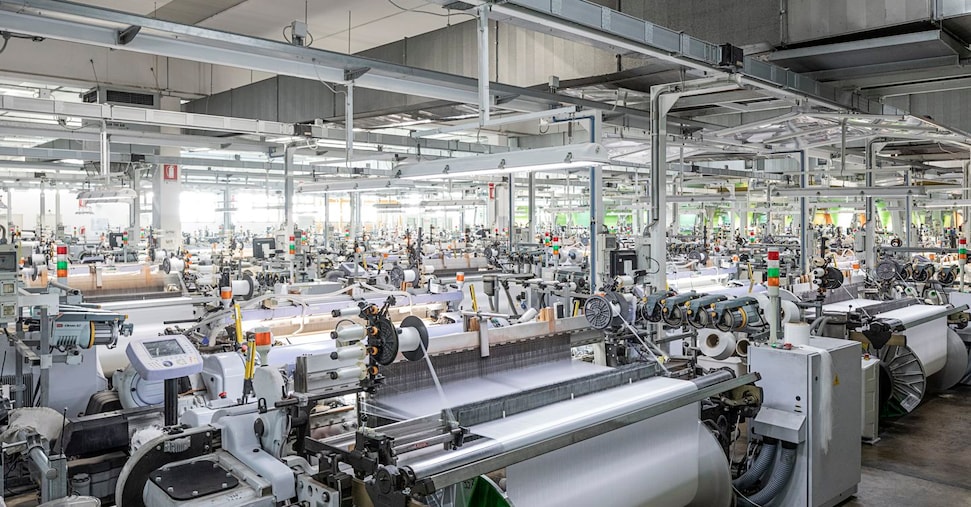
La recente rilevazione di Istat evidenzia una performance economica modesta, ma si inserisce comunque in una fase di debole ripresa che ha portato gli enti di previsione a rivedere al rialzo le stime per la crescita italiana.
Negli ultimi mesi le previsioni sono aumentate: l’Ocse ora vede il Pil italiano vicino allo 0,9%, Fitch l’ha stimato intorno all’1% e Confindustria intorno allo 0,8%, valori superiori al range 0,5-0,6% precedentemente ipotizzato.
Inflazione e potere d’acquisto
Nonostante il recupero del Pil, il fattore che pesa maggiormente sull’economia rimane l’inflazione, trainata principalmente dall’aumento dei costi legati all’energia. L’inflazione al consumo su base annua è salita al 4,2% a settembre, rispetto al 3,3% del mese precedente, segno che le pressioni sui prezzi alla produzione si stanno trasferendo con maggiore intensità sui prezzi pagati dalle famiglie.
Questo rialzo dei prezzi ha avuto ricadute sulla fiducia: l’indice di fiducia dei consumatori è diminuito a settembre, mentre il livello di fiducia tra le imprese è calato in quasi tutti i comparti, con l’eccezione del settore manifatturiero che mostra maggiore resilienza.
Quadro europeo e dinamiche industriali
In ambito europeo il quadro è eterogeneo: la Francia ha registrato una flessione di circa tre decimali, mentre la Germania ha segnato una ripresa inattesa nel mese di agosto, con la produzione industriale in crescita del 2% su base mensile e del 2,3% su base annua.
Tuttavia permangono fragilità strutturali, in particolare nel comparto automobilistico: ad agosto le vendite destinate all’estero hanno subito un calo a doppia cifra, contribuendo a un arretramento complessivo della produzione domestica del 4% nel mese, dato analogo a quello registrato nei primi otto mesi dell’anno.
A settembre si è osservata una temporanea stabilizzazione con una variazione nulla rispetto al mese precedente, ma il calo cumulato nei nove mesi resta al -4%, con la produzione poco superiore a tre milioni di unità, livello che rappresenta circa il 15% in meno rispetto allo stesso periodo del 2019, cioè prima della crisi legata alla pandemia.
Implicazioni per politica economica e mercato
La combinazione di crescita moderata e pressione inflazionistica mette in discussione le scelte di politica monetaria e fiscale: da un lato l’inflazione persistente potrebbe indurre le autorità monetarie a mantenere condizioni più restrittive a lungo, dall’altro il governo potrebbe essere chiamato ad interventi mirati per sostenere redditi e investimenti strategici, in particolare nella transizione energetica e nella modernizzazione delle filiere produttive.
Per le imprese italiane il contesto richiede attenzione su gestione dei costi e produttività: l’aumento dei prezzi energetici erode i margini e spinge verso scelte di efficientamento e diversificazione delle fonti di approvvigionamento. Gli operatori finanziari e gli investitori dovranno valutare con cura i settori più esposti all’inflazione e quelli invece potenzialmente beneficiari di politiche di sostegno e di investimenti legati alla decarbonizzazione.
Prospettive per il breve termine
Nel breve periodo è plausibile aspettarsi una fase di crescita contenuta, accompagnata da volatilità sui prezzi energetici e su alcuni comparti ciclici come l’auto. Le revisioni al rialzo delle previsioni macroscopiche indicano, tuttavia, che la traiettoria di fondo potrebbe risultare più positiva del previsto se le pressioni inflazionistiche dovessero attenuarsi e se gli investimenti pubblici e privati su infrastrutture e tecnologie proseguissero.
In sintesi
- La coesistenza di una crescita lievemente rivista al rialzo e di un’inflazione elevata crea uno scenario in cui politica monetaria e politiche pubbliche dovranno calibrare misure di contenimento dei prezzi senza frenare gli investimenti necessari alla ripresa.
- Per gli investitori italiani, settori legati all’energia e alla transizione green offrono opportunità di lungo periodo, mentre le imprese esposte all’export e al ciclo industriale richiedono strategie di copertura e diversificazione per mitigare il rischio di domanda volatile.
- Il comparto auto resta un indicatore sensibile della ripresa industriale: una stabilizzazione della domanda estera e miglioramenti nella catena di fornitura potrebbero favorire una ripresa produttiva, con effetti positivi sull’occupazione e sulle filiere.
