
Bitcoin scivola sotto 83.000 dollari mentre i rendimenti, il petrolio e il dollaro salgono
- 8 Ottobre 2026
- Posted by: Tony
- Categoria: Crypto, Mercati
Negli ultimi giorni i mercati hanno mostrato segnali di nervosismo: i rendimenti obbligazionari, i prezzi dell’energia e il dollaro sono saliti simultaneamente, erodendo il supporto per gli asset rischiosi.
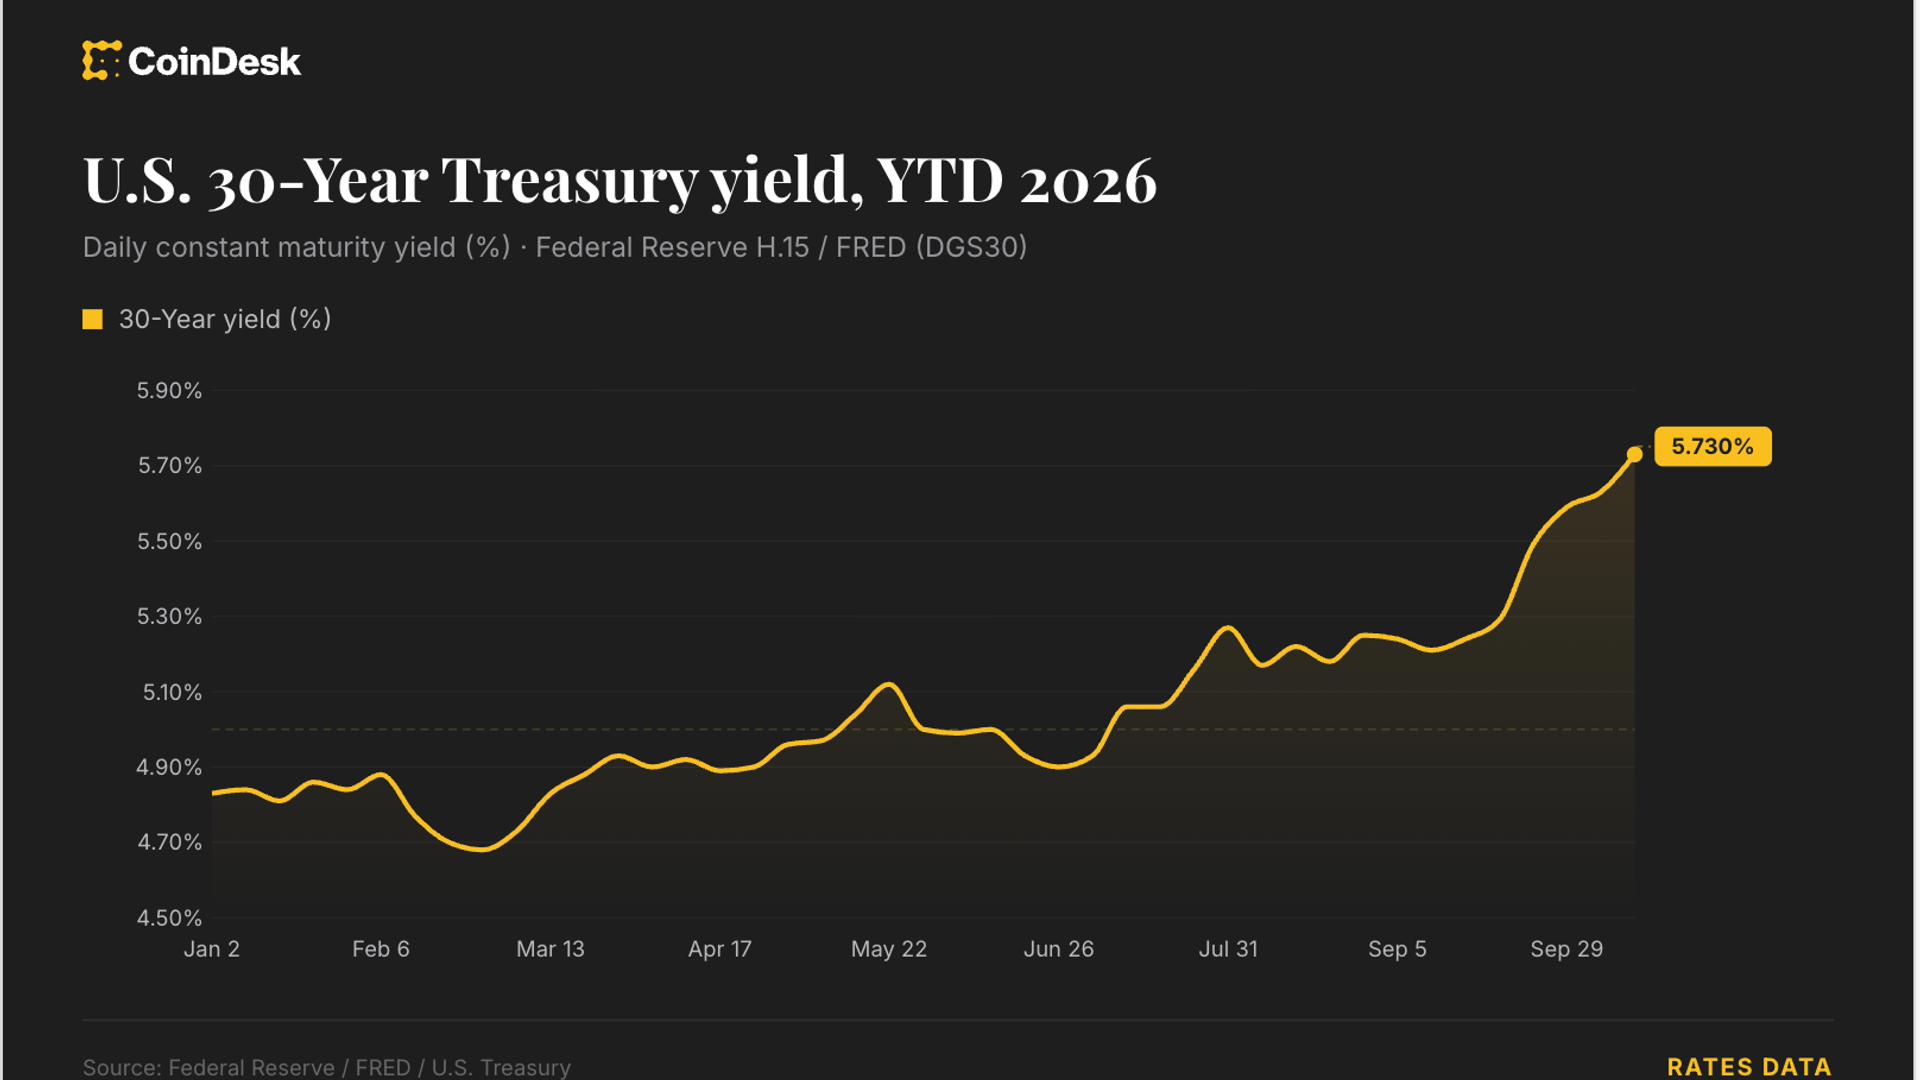
Il rendimento del Treasury a 10 anni degli Stati Uniti ha raggiunto il 5,352%, mentre il Treasury a 30 anni continua a segnare nuovi massimi sopra il 5,73%. Questi movimenti alimentano pressioni sui titoli a lunga scadenza e sulle valutazioni delle azioni sensibili ai tassi.
I prezzi del petrolio hanno registrato un forte rialzo: il WTI è salito di oltre il 4% nelle ultime 24 ore a 92,40 dollari al barile, e il Brent ha guadagnato una percentuale simile, attestandosi attorno a 105 dollari. Anche i futures sul gasolio a bassissimo tenore di zolfo per il New York Harbor (ULSD) sono avanzati circa il 4% fino a 4,80 dollari per gallone.
L’apprezzamento del Indice Dollaro (DXY) a 102,4 rappresenta un ulteriore ostacolo per gli asset rischiosi, indebolendo le valute emergenti e comprimendo i rendimenti reali per gli investitori in euro. Sul fronte delle criptovalute, Bitcoin è sceso sotto gli 83.000 dollari, attestandosi a 82.965 (-1% nelle 24 ore), mentre i metalli preziosi mostrano segnali misti: l’oro si mantiene oltre i 4.100 dollari l’oncia e l’argento è sceso sotto i 59 dollari.
I contratti futures sul Nasdaq 100 riflettono la pressione sui titoli tecnologici, con una flessione prossima all’1%. Questa dinamica rispecchia la maggiore sensibilità del settore ai tassi reali più elevati.
Fattori alla base del movimento
Più elementi stanno convergendo: dati macro statunitensi resilienti e aspettative di politica monetaria meno accomodante sostengono i rendimenti, mentre timori di offerta e tensioni geopolitiche spingono il petrolio. Inoltre, un dollaro più forte penalizza flussi di rischio e rende più onerosi gli assets denominati in valute diverse.
La Federal Reserve rimane un attore chiave: ogni segnale che riduca la probabilità di tagli dei tassi o che indichi un percorso di politica più restrittivo può incrementare i rendimenti reali e comprimere i multipli azionari, soprattutto nel comparto tecnologico.
Sul versante energetico, il rialzo del WTI e del Brent riflette elementi di offerta (decisioni degli esportatori, livelli di scorte) e domanda dovuta al ritorno delle attività economiche in alcune aree del mondo; un aumento dei prezzi del carburante ha ricadute dirette sui costi di trasporto e sulla pressione inflazionistica.
Implicazioni per investitori e mercati europei
Per gli investitori europei e italiani, la combinazione di rendimenti statunitensi in rialzo e dollaro forte impone una rivalutazione della duration nei portafogli obbligazionari e una revisione delle esposizioni valutarie. Titoli growth sensibili ai tassi potrebbero subire ulteriori pressioni, mentre settori più difensivi o legati alle commodity potrebbero beneficiare della situazione.
L’aumento dei prezzi dei carburanti e dell’energia incide sul costo del trasporto e sulla catena dei costi per molte imprese italiane, con possibili effetti su margini e prezzi al consumo nei prossimi mesi. Ciò potrebbe complicare la gestione fiscale e le politiche di sostegno all’economia, rendendo il monitoraggio dell’inflazione ancora più cruciale per le decisioni della Banca Centrale Europea e per la definizione dei rischi sovrani.
Cosa monitorare nelle prossime settimane
Gli occhi del mercato saranno puntati sui prossimi dati sull’inflazione statunitense (PCE e CPI), sui report sull’occupazione e sulle comunicazioni della Federal Reserve. Nel settore energetico, saranno rilevanti i dati sulle scorte e qualsiasi indicazione da parte dell’OPEC+ o da aree geopoliticamente sensibili.
Per gli investitori italiani conviene osservare anche l’andamento dell’euro/dollaro e i differenziali di rendimento tra titoli core e periferici, poiché variazioni significative potrebbero influenzare il costo del debito pubblico e le decisioni di investimento da parte di fondi e assicurazioni.
Strategie di posizionamento
In un contesto di tassi più alti e volatilità sui beni energetici, gli investitori potrebbero valutare un approccio bilanciato: ridurre l’esposizione alla duration lunga, incrementare coperture valutarie se esposti al dollaro, e considerare soluzioni che offrano protezione contro l’inflazione, come titoli legati ai prezzi o alcune commodity.
Per chi detiene portafogli azionari, una selezione più rigorosa dei titoli, privilegiando bilanci solidi e flussi di cassa stabili, può contribuire a mitigare l’impatto di eventuali ulteriori rialzi dei rendimenti. Gli investitori con esposizione al settore energetico dovrebbero monitorare il rischio di ampliamento dei margini e la sostenibilità dei prezzi correnti.
Considerazioni finali
La combinazione di rendimenti in aumento, energia più costosa e dollaro forte crea un quadro sfidante per gli asset rischiosi nel breve termine. La gestione del rischio, la diversificazione e il monitoraggio delle decisioni delle banche centrali resteranno elementi chiave per navigare la fase attuale dei mercati.
In sintesi
- L’aumento dei rendimenti statunitensi accresce il rischio di revisione al ribasso delle valutazioni azionarie, suggerendo per gli investitori italiani una maggiore attenzione alla duration e una preferenza per bilanci solidi.
- Il rialzo dei prezzi energetici può alimentare pressioni inflazionistiche in Europa, complicando le politiche monetarie e aumentando il rischio sui conti pubblici dei paesi più esposti alle importazioni energetiche.
- Un dollaro più forte comprime i rendimenti reali per chi è in euro e rende strategiche le coperture valutarie; per alcune imprese italiane esportatrici potrebbe invece aprire opportunità di ricavo in valuta estera.
- Per i portafogli, combinare protezioni legate all’inflazione, riduzione della duration e selezione settoriale mirata può contribuire a contenere il rischio in un contesto di elevata volatilità.
