La SEC ridefinisce la custodia delle criptovalute con una proposta che avanza la sua agenda sugli asset digitali
- 2 Ottobre 2026
- Posted by: Tony
- Categoria: Crypto, Mercati
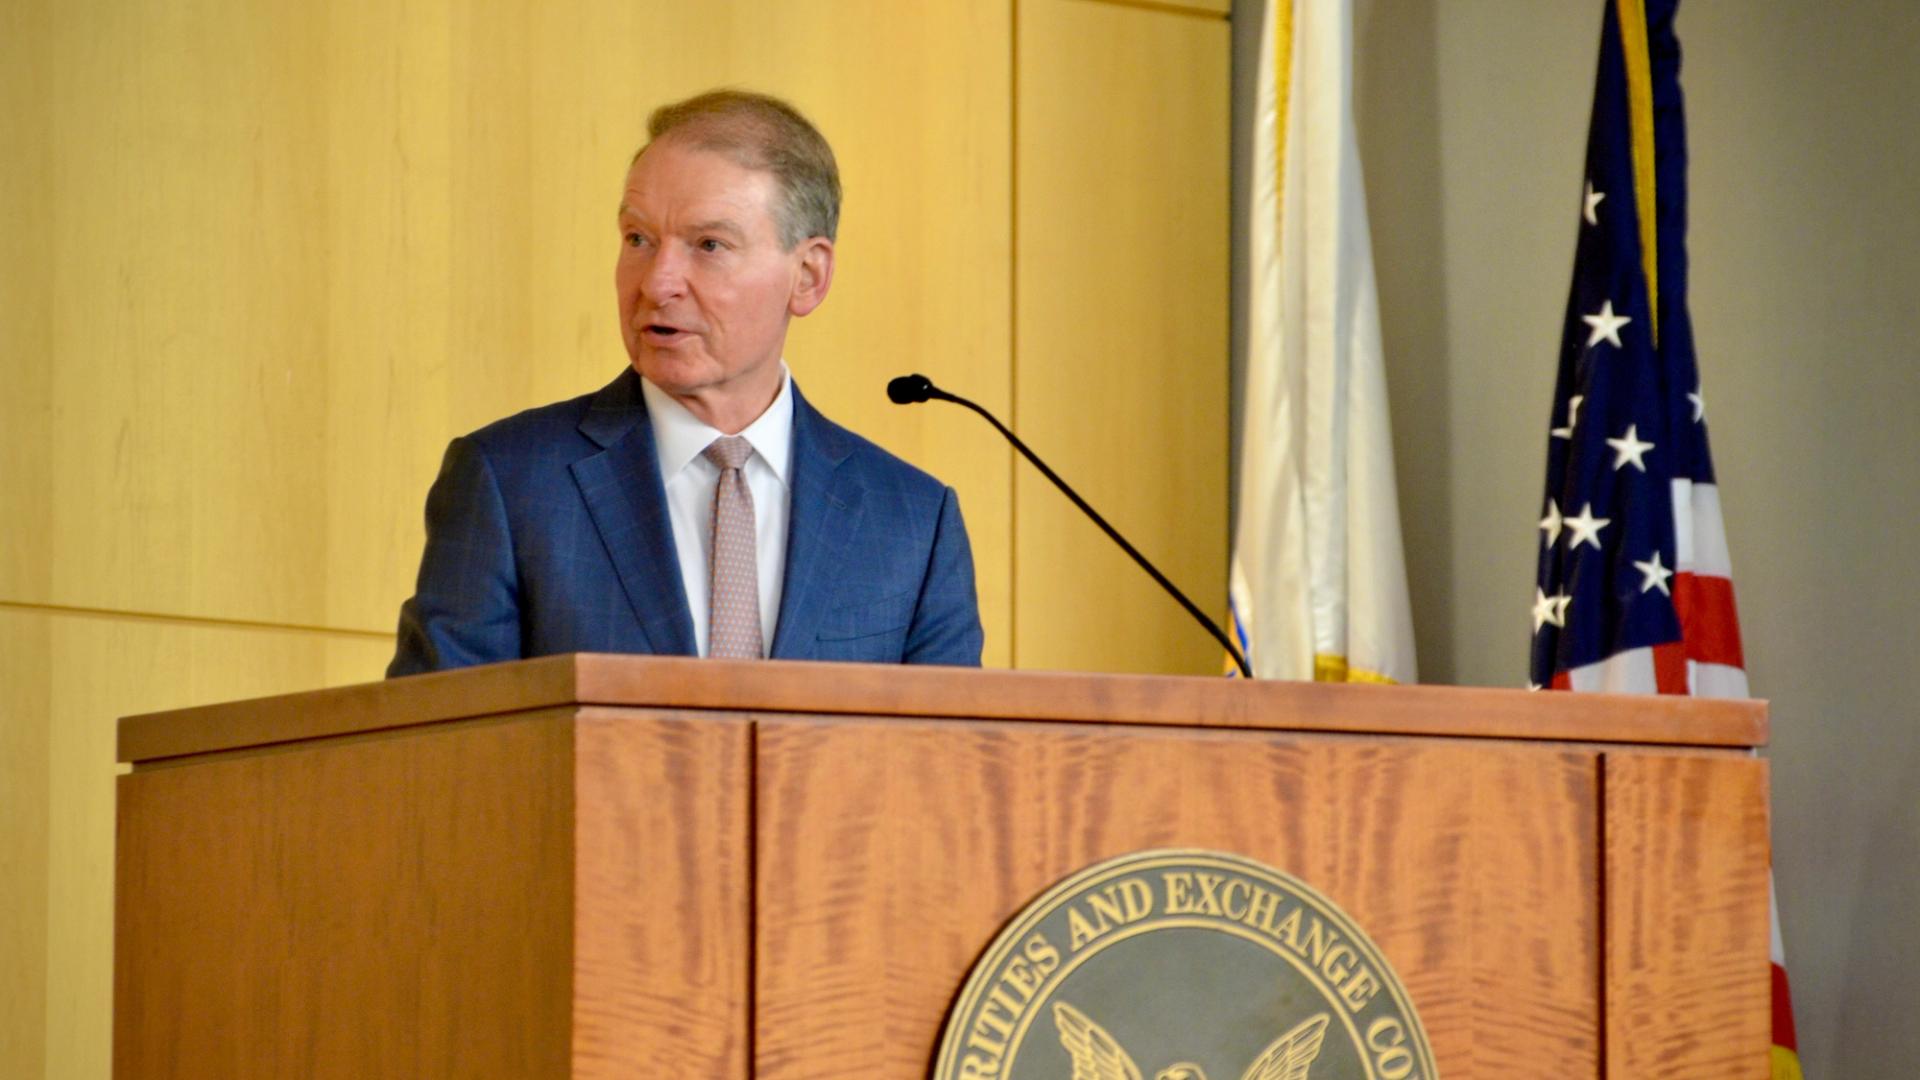
La proposta di 760 pagine della SEC introduce la possibilità per i consulenti di investimento di assumere la self-custody dei fondi dei clienti in circostanze molto specifiche, ridefinendo come le società di gestione possono detenere asset digitali senza ricorrere a un custode qualificato esterno.
Dettagli principali della norma proposta
Secondo il testo proposto, l’opzione di autocustodia non è concepita come nel lessico comune delle piattaforme cripto, ma come una pratica applicabile alle società di gestione che dimostrino competenze tecniche e procedure adeguate per custodire asset digitali. La regola mantiene come principio generale la preferenza per un custode qualificato, prevedendo l’autocustodia solo in assenza di alternative praticabili.
Requisiti e controlli periodici
Un funzionario della SEC ha dichiarato:
“L’accesso all’autocustodia richiederà che il consulente dimostri l’impossibilità di individuare un custode qualificato disponibile e che possieda le competenze tecniche necessarie per proteggere gli asset dei clienti. Questa situazione sarà sottoposta a verifica trimestrale per accertare se sia divenuto disponibile un custode.”
Il requisito della verifica ogni tre mesi impone alle società di gestione un obbligo di monitoraggio continuo del mercato dei custodi, con la conseguente necessità di procedure interne per valutare la disponibilità di servizi esterni e la sicurezza operativa. Il funzionario ha precisato che tali condizioni potrebbero verificarsi in modo raro, ad esempio per token di nuova emissione non ancora supportati dai custodi tradizionali.
Le motivazioni della riforma
Atkins ha affermato:
“Le norme di custodia vigenti sono state concepite per tutelare gli asset dei clienti dei consulenti e dei fondi regolamentati contro perdita, furto e uso improprio, ma si riferiscono principalmente agli strumenti tradizionali: tale impostazione non è più sostenibile nel XXI secolo.”
Con questa osservazione, Atkins sottolinea la necessità di aggiornare il quadro regolamentare per renderlo coerente con la natura degli asset digitali e le pratiche operative attuali, bilanciando protezione degli investitori e innovazione tecnologica.
Ampliamento dei soggetti idonei a fungere da custodi
La proposta prevede inoltre la possibilità di riconoscere come custodi anche i trust autorizzati dallo stato, ampliando così la gamma di entità che possono offrire servizi di custodia per asset digitali. Questo allineamento può favorire la creazione di infrastrutture di custodia alternative rispetto ai tradizionali istituti bancari o provider crypto.
Effetti per gestori, clienti e mercato
Permettere l’autocustodia, seppure a condizioni stringenti, introduce nuovi profili di responsabilità per i gestori: dovranno dimostrare competenze tecniche, sistemi di sicurezza robusti e procedure di controllo continuo. Ciò potrebbe ridurre i costi per alcune strategie che richiedono rapidità e controllo diretto, ma aumentare le barriere operative e i requisiti di compliance.
Per il mercato, l’effetto più probabile è una maggiore diversificazione delle soluzioni di custodia e una pressione a innovare nei servizi offerti dai custodi qualificati. Al contempo, l’obbligo di verifica trimestrale favorisce una rapida riconfigurazione delle relazioni tra consulenti e custodi tradizionali quando questi ultimi estendono il supporto a nuovi token.
Iter regolamentare e consultazione pubblica
La norma proposta resterà aperta a osservazioni pubbliche per 60 giorni, durante i quali operatori, investitori istituzionali e stakeholder tecnologici potranno presentare commenti e richieste di chiarimento. La fase di consultazione sarà determinante per definire dettagli operativi, standard di competenza e meccanismi di rendicontazione richiesti ai consulenti che optano per l’autocustodia.
In particolare, la partecipazione di case di gestione europee e italiane al processo di consultazione potrà orientare l’adozione di best practice internazionali e influenzare le aspettative degli investitori sul livello di tutela necessario per accogliere asset digitali nei portafogli gestiti.
Considerazioni per il contesto italiano
Per gli operatori italiani e per gli investitori residenti in Italia, il cambiamento della disciplina statunitense potrebbe accelerare l’adeguamento delle controparti europee e locali. I gestori italiani che operano con clienti internazionali dovranno valutare l’impatto sui servizi di custodia, sui costi di compliance e sulla struttura dei fondi che contengono asset digitali.
Infine, l’apertura prevista dalla SEC rappresenta un segnale della progressiva integrazione degli asset digitali nei servizi finanziari regolamentati, con implicazioni per la concorrenza tra fornitori di custodia, la stabilità operativa e le opportunità di investimento per gli attori istituzionali.
In sintesi
- La possibilità di autocustodia, se disciplinata, potrebbe ridurre alcuni costi operativi per strategie specifiche ma richiederà investimenti significativi in sicurezza e governance da parte dei consulenti.
- L’apertura a trust autorizzati dallo stato e la verifica trimestrale accentuano l’importanza di infrastrutture di custodia affidabili, favorendo chi può offrire servizi conformi ai nuovi standard.
- Per gli investitori italiani, il cambiamento introduce opportunità di accesso a prodotti basati su asset digitali, ma aumenta la necessità di valutare la qualità della custodia e i rischi di controparte.
- Il periodo di consultazione di 60 giorni sarà cruciale: osservazioni tecniche da parte di gestori europei e italiani possono contribuire a definire norme coerenti a livello internazionale e a mitigare oneri e rischi per il mercato locale.
