
Bitcoin crolla a $83.300: rendimenti obbligazionari ai massimi dal 2007
- 24 Settembre 2026
- Posted by: Tony
- Categoria: Crypto, Mercati
Bitcoin ha restituito i guadagni accumulati durante il primo rimbalzo di giovedì, scambiando ora a 83.344 dollari, in calo dell’1,23% da mezzanotte UTC, mentre la vendita sui titoli di Stato ha spinto il rendimento del decennale USA ai massimi dal 2007, esercitando pressione sul mercato delle criptovalute per il secondo giorno consecutivo.
L’intero mercato ha risentito della dinamica: ether segna -1,55%, XRP -2,87% e Solana (SOL) viene scambiata a 113,14 dollari con un calo dell’1,61%. I token più piccoli, che avevano guidato una parziale ripresa nella mattinata europea, stanno ora soffrendo di più: NEAR e HYPE registrano rispettivamente -3,32% e -3,94%.
Il dollaro ha guadagnato terreno: l’indice DXY ha aggiunto lo 0,13% a 101,24, il livello più alto da luglio. Nel frattempo l’oro scende dello 0,71% a 4.257 dollari e i futures azionari statunitensi riprendono a scendere, con i futures sull’S&P 500 a -0,61% e il Nasdaq 100 che perde più dell’1%.
Posizionamento nei derivati
Il flusso dei taker resta ribassista per il secondo giorno: le posizioni corte hanno rappresentato oltre il 52% del volume taker a 24 ore, che è salito del 10% raggiungendo 250 miliardi di dollari, mentre l’open interest è calato quasi del 6% a 149 miliardi. L’aumento del volume con contestuale diminuzione dell’open interest e prevalenza di flussi short indica chiusure di posizioni esistenti più che l’ingresso di nuovi short.
L’open interest sui futures di Bitcoin è sceso del 6% a fronte di un calo di prezzo del 3% nelle ultime 24 ore: poiché l’open interest qui è espresso in termini nominali, una diminuzione che supera il calo di prezzo segnala la chiusura reale di contratti, coerente con un vero deleveraging dei long più che con l’accumulazione di nuovi short.
Le balene su Binance, l’exchange con il maggior volume, non sembrano alimentare la narrativa ribassista: il rapporto long/short delle grandi posizioni è risalito sopra 1 a 1,30, mentre il rapporto delle posizioni da whale è rimasto sotto 2 per il secondo giorno consecutivo. I grandi conti appaiono quindi più inclini a restare alla finestra o a contrastare la vendita, una divergenza da monitorare.
XRP mostra un comportamento simile a BTC: il suo open interest nominale scende più velocemente del prezzo, suggerendo chiusure reali di posizioni. Al contrario, per ETH e SOL la riduzione dell’open interest si allinea al calo dei prezzi, un segnale più compatibile con la perdita di valore in dollari delle posizioni esistenti piuttosto che con un deleveraging attivo.
La CVD (cumulative volume delta) rettificata per l’open interest conferma la pressione di vendita: su 24 ore il valore è negativo per i principali asset, indicando che le vendite aggressive hanno superato gli acquisti aggressivi. XRP, SUI e AVAX mostrano i valori più negativi, focalizzando lì la pressione di vendita.
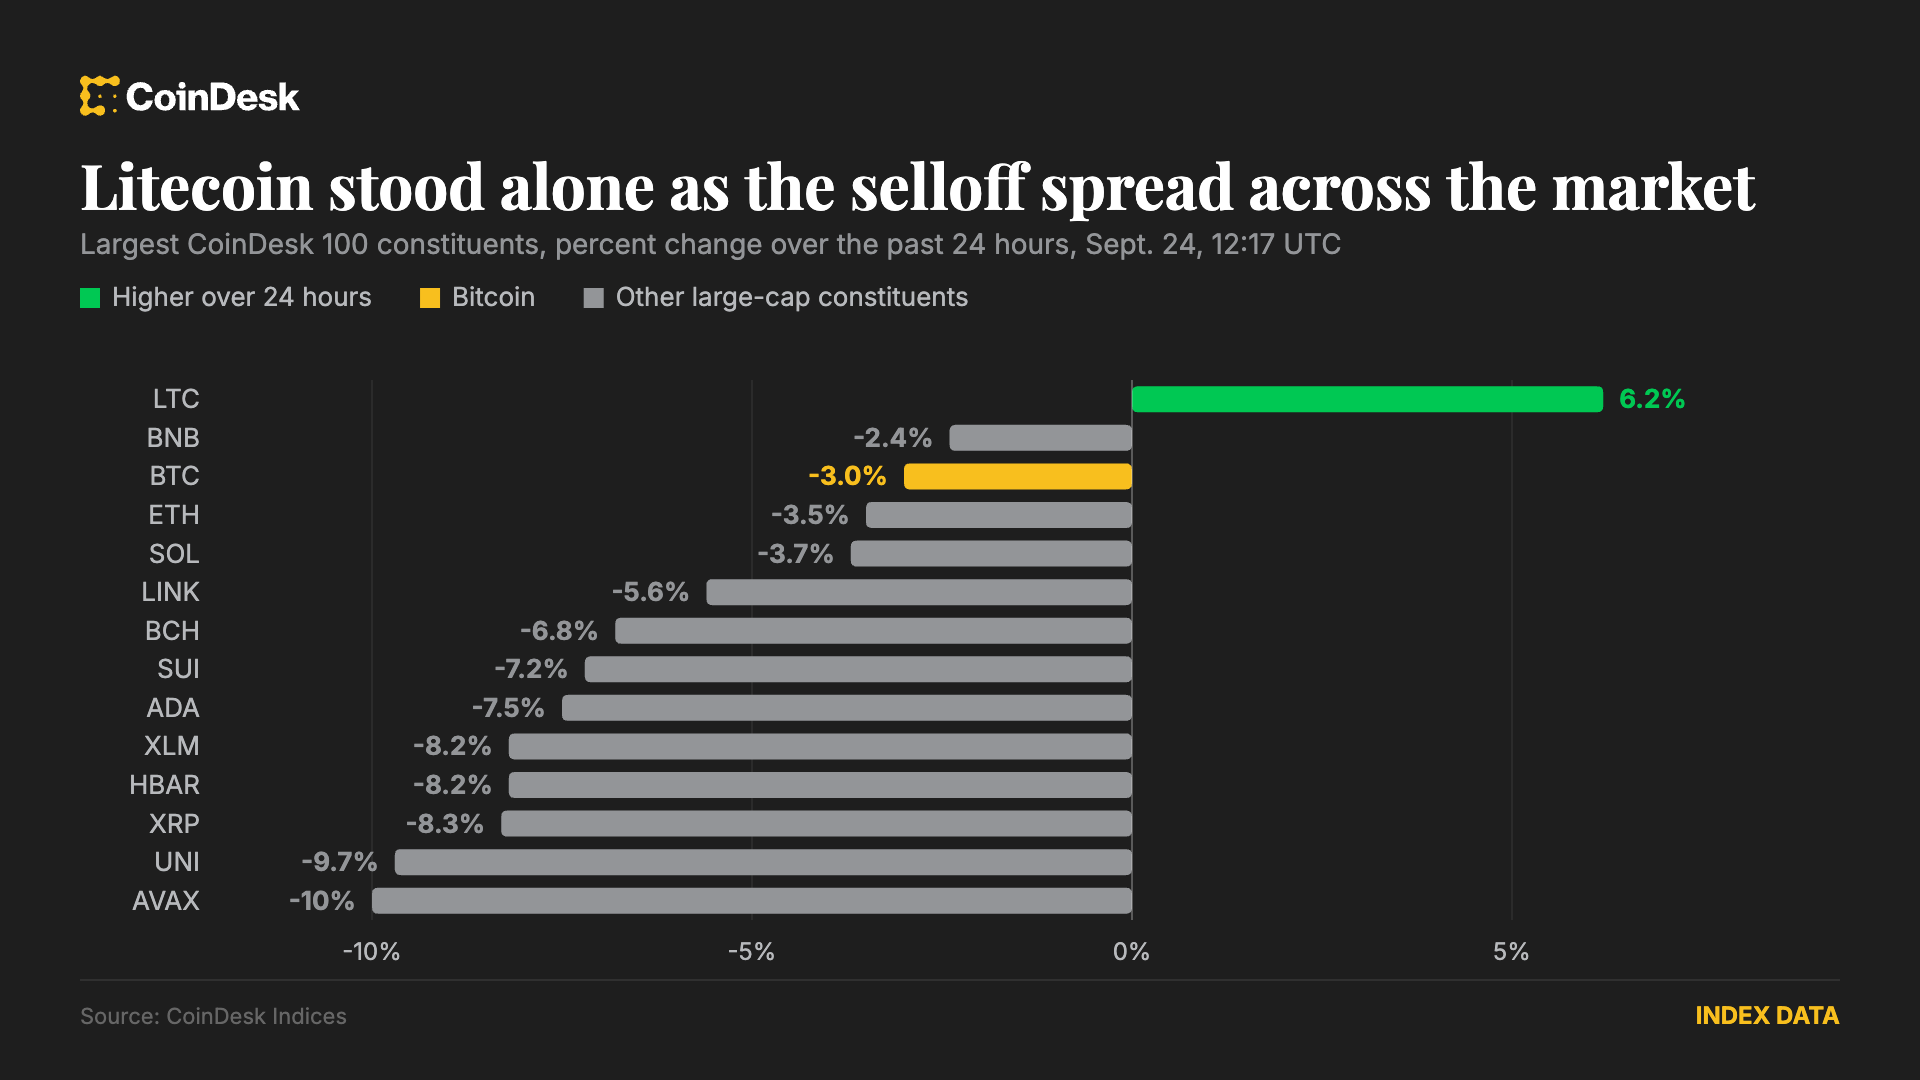
Litecoin rappresenta l’eccezione: è in rialzo di quasi l’8% nelle 24 ore e il suo open interest, misurato direttamente in token, è salito a 8,96 milioni, il livello più alto dal 18 gennaio, proseguendo una tendenza positiva iniziata lo scorso settembre. L’aumento simultaneo di prezzo e open interest in termini di coin è un segnale più netto di accumulo di nuovi long rispetto al semplice covering di short.
Volatilità implicita e scadenze
La volatilità implicita a 30 giorni per BTC e ETH rimane confinata nei range recenti: i livelli di IV a breve sono ancora economici rispetto alla volatilità realizzata, segnalando che gli operatori delle opzioni non stanno prezzando panico nonostante l’indebolimento dello spot.
Lo skew delle opzioni si è spostato in modalità difensiva: lo skew a una settimana di BTC è diventato positivo, indicando aumento della domanda di protezione al ribasso; lo stesso movimento è osservato su ETH. Questa dinamica è coerente con la debolezza diffusa del mercato.
Una scadenza importante incombe venerdì: oltre 17 miliardi di dollari in opzioni su BTC e ETH scadranno su Deribit, con la maggior parte delle posizioni attualmente in the money. La domanda aperta è se i trader rotoleranno queste posizioni verso scadenze successive o le lasceranno andare a regolamento; entrambe le opzioni possono aumentare la volatilità in avvicinamento al fine settimana.
Movimenti dei token
Litecoin ha mantenuto i guadagni durante la svendita, segnando +8,1% da mezzanotte UTC e +6,2% su base giornaliera, movimento attribuibile al posizionamento degli operatori in vista dell’halving della ricompensa per blocco previsto per luglio dell’anno prossimo, evento che storicamente anticipa i minimi di ciclo con 6-12 mesi di anticipo.
Ethereum Classic (ETC) è salito del 7,6% a 9,42 dollari e il token del protocollo di lending Morpho è cresciuto del 4,1% a 2,67 dollari. I danni maggiori si concentrano sui token che avevano avuto le performance più forti all’inizio della settimana: il token di inferenza AI Venice perde il 5,2% da mezzanotte e il 9,6% nelle 24 ore a 28,71 dollari, mentre il token dell’exchange di perpetual Lighter (LIT) cede il 4,2% e 2,1% a 5,09 dollari, e pump.fun segna -4,1% su base giornaliera e -11% nelle 24 ore.
Hyperliquid (HYPE) scende del 3,9% a 90,39 dollari e NEAR perde il 3,1% a 4,20 dollari; nonostante le buone performance settimanali, il token AI è ora 8,7% sotto nelle ultime 24 ore. Tra i maggiori, XRP e Bitcoin Cash risultano i più deboli: entrambi -2,7% da mezzanotte a 1,46 e 328,56 dollari rispettivamente, con XRP -8,3% su 24 ore e Bitcoin Cash -6,8%, quest’ultimo che restituisce parte dei guadagni legati all’annuncio sui futures CME.
Contesto macro e implicazioni per gli investitori italiani
L’aumento dei rendimenti sovrani statunitensi e la forza del dollaro rappresentano fattori di rischio per gli asset denominati in valuta estera, compresi i portafogli crypto detenuti da investitori italiani. Un rendimento decennale USA in salita tende a ridurre l’attrattiva degli asset rischiosi e può generare pressioni su equity e criptovalute, specialmente se accompagnato da un rafforzamento del DXY.
Per gli investitori italiani è utile considerare il rischio di volatilità supplementare legato alle scadenze opzioni e alla possibile rotazione tra classi di attivo: coperture tramite opzioni, diversificazione valutaria o riduzione temporanea della leva possono attenuare l’impatto di movimenti bruschi. Monitorare i segnali provenienti dall’open interest e dalle dinamiche di taker flow può offrire indicazioni tempestive su chiusure di posizioni e potenziali rimbalzi.
In sintesi
- La salita dei rendimenti USA e la forza del dollaro aumentano il rischio di pressione sui mercati crypto: per gli investitori italiani ciò significa un potenziale aumento della volatilità e un peggioramento del rendimento in euro.
- I dati sui derivati indicano soprattutto chiusure di posizioni long piuttosto che nuove aperture di short, suggerendo che la correzione potrebbe essere guidata dal deleveraging più che da un ribaltamento strutturale del sentiment.
- L’eccezione rappresentata da Litecoin mostra come alcuni asset possano attirare nuovo interesse in vista di eventi fondamentali (come l’halving): strategie basate su eventi di protocollo possono offrire opportunità, ma richiedono gestione del rischio.
- La grande scadenza di opzioni su Deribit è un potenziale catalizzatore di volatilità nel breve termine; gli investitori dovrebbero valutare l’esposizione alle scadenze imminenti e l’utilizzo di strumenti di copertura.
