
La SEC lancia l’esenzione per l’innovazione per le sedi che negoziano titoli tokenizzati
- 17 Settembre 2026
- Posted by: Tony
- Categoria: Crypto, Mercati
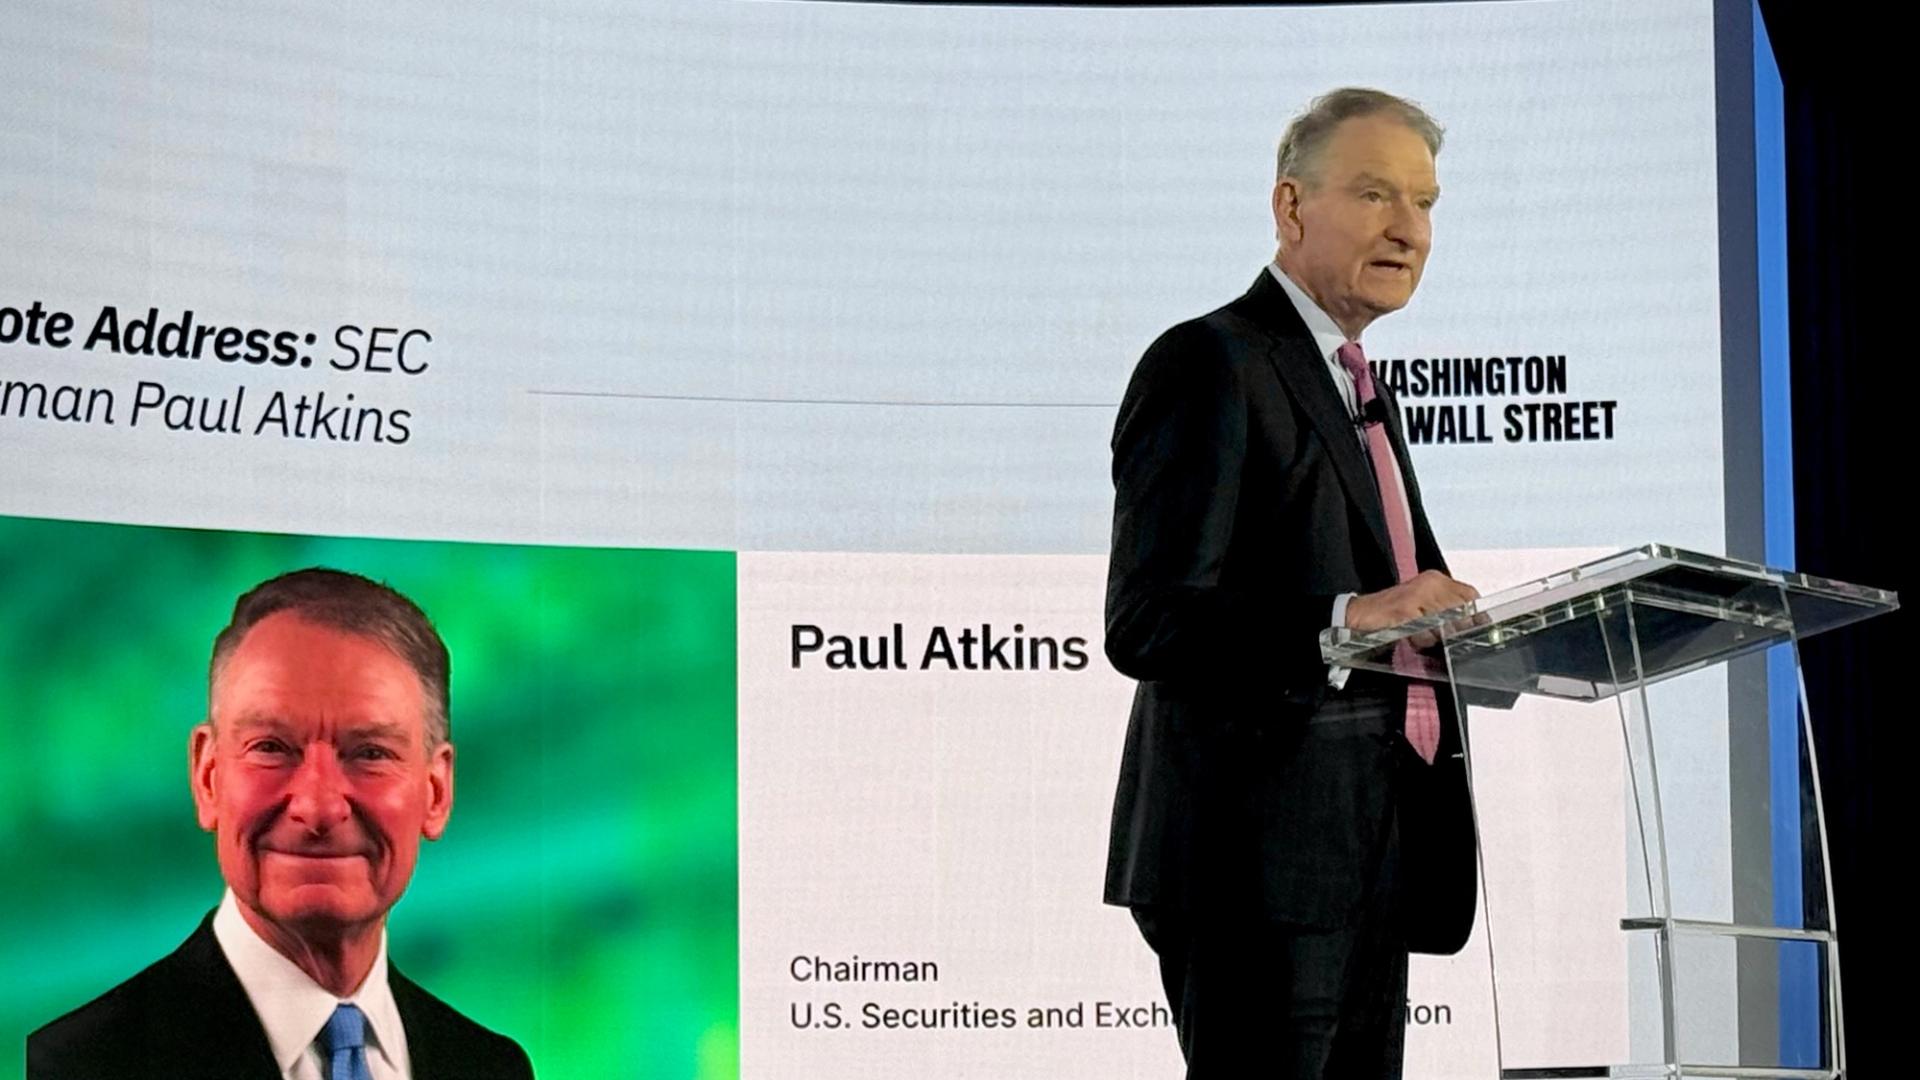
Securities and Exchange Commission ha avviato una misura volta a facilitare la negoziazione onchain di determinate azioni tokenizzate, introducendo un’esenzione temporanea denominata Innovation Exemption e agendo entro i limiti della propria autorità statutaria.
Paul Atkins ha dichiarato:
“La Securities and Exchange Commission sta compiendo un passo significativo, nell’ambito della sua autorità statutaria, per portare i mercati dei capitali americani nell’era digitale facilitando la negoziazione onchain di determinate azioni tokenizzate tramite l’«Innovation Exemption».”
Il regolatore ha escluso in modo esplicito i synthetic security tokens che funzionano come derivati e non attribuiscono la reale proprietà delle azioni sottostanti. Secondo la nuova interpretazione, sono ammissibili soltanto i token che rappresentano proprietà effettiva dell’azione.
Paul Atkins ha affermato:
“Devono conferire ai detentori gli stessi diritti e privilegi delle securities tradizionali, inclusi i diritti a ricevere dividendi ed esercitare il diritto di voto.”
Questa specificazione può escludere una serie di prodotti derivati e strumenti di debito venduti in mercati offshore o attraverso determinati servizi di intermediazione, citando tra gli esempi alcune offerte di Robinhood che non trasferiscono diritti di proprietà completi.
L’esenzione ha carattere temporaneo e non richiede alla SEC di designare formalmente le piattaforme di negoziazione: qualsiasi operatore che ritenga di soddisfare i criteri può avviare l’attività dopo aver notificato l’intenzione all’autorità, a condizione di rispettare le condizioni previste.
La misura partirà con una durata limitata, pensata come fase pilota per valutare gli sviluppi normativi futuri e i presidi necessari per garantire la protezione degli investitori.
Paul Atkins ha affermato:
“La politica è temporanea: consente alle società di operare in un ambiente permissioned oggi, mentre la commissione valuta la necessità di ulteriori azioni per facilitare la negoziazione onchain.”
Paul Atkins ha aggiunto:
“Questa misura deve essere seguita da una normativa duratura per assicurare che i mercati onchain rimangano una via percorribile man mano che i nostri mercati dei capitali continuano a evolversi.”
Dal punto di vista operativo, il passaggio verso la negoziazione onchain solleva questioni pratiche: custodia digitale, integrazione con sistemi di regolamento tradizionali, standard di interoperabilità e meccanismi di governance della blockchain. Le piattaforme dovranno garantire che i token rappresentino effettivamente i diritti economici e amministrativi collegati alle azioni.
Per gli investitori e gli operatori europei, e in particolare per quelli italiani, la novità richiederà attenzione su più fronti. Autorità nazionali come Consob e Banca d’Italia dovranno valutare l’impatto normativo e fiscale dei token azionari transfrontalieri, oltre a verificare i requisiti di adeguata verifica (KYC/AML) e la tutela della clientela nel contesto digitale.
Sul piano di mercato, l’introduzione di azioni tokenizzate che conferiscono diritti completi potrebbe favorire la frammentazione degli strumenti finanziari e l’accesso frazionale agli asset, aumentando la base di investitori retail ma generando al contempo nuove sfide di liquidità e price discovery, soprattutto nelle fasi iniziali di adozione.
Infine, la decisione della SEC apre un percorso di confronto regolatorio internazionale: la necessità di norme durevoli e armonizzate sarà centrale per evitare arbitrati normativi e per favorire l’integrazione tra mercati tradizionali e infrastrutture basate su ledger distribuiti.
In sintesi
- L’iniziativa della Securities and Exchange Commission può accelerare la tokenizzazione degli asset, ma richiede regole chiare per preservare i diritti degli azionisti e la stabilità del mercato.
- Per gli investitori italiani l’opportunità di accesso frazionale alle azioni si accompagna a nuovi rischi di custodia, fiscalità e conformità che richiederanno aggiornamenti normativi e operativi da parte di intermediari locali.
- Le piattaforme che adotteranno la negoziazione onchain dovranno bilanciare innovazione e governance, investendo in infrastrutture di sicurezza e in procedure per garantire la piena trasparenza dei diritti collegati ai token.
- Una normativa internazionale coerente sarà fondamentale per evitare frammentazione regolatoria e per permettere a mercati come quello italiano di beneficiare appieno delle ricadute positive in termini di efficienza e liquidità.
