
Tisg riceve 11 offerte d’acquisto non vincolanti
- 15 Settembre 2026
- Posted by: Tony
- Categoria: Aziende
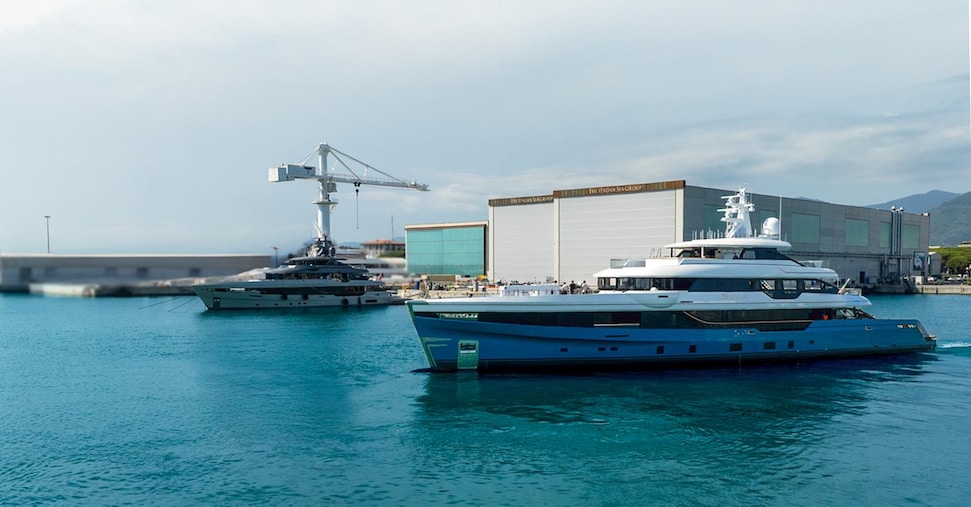
Tisg, gruppo nautico italiano specializzato nella costruzione di grandi yacht di lusso, ha ricevuto undici offerte non vincolanti nella prima fase della procedura volta a individuare potenziali investitori per il piano di ristrutturazione della società.
Tisg ha comunicato:
“Undici offerte non vincolanti relative a operazioni strutturate sia nella forma dell’asset deal sia in quella dello share deal, attualmente oggetto di valutazione da parte degli advisor della società.”
Tisg ha precisato:
“Il processo competitivo proseguirà con una seconda fase, alla quale saranno ammessi i soggetti selezionati sulla base delle offerte ricevute, e che comprenderà, tra l’altro, lo svolgimento di una due diligence più approfondita, al fine di ricevere le offerte vincolanti entro il 15 ottobre 2026.”
Tisg ha concluso:
“L’identità dei soggetti partecipanti e i contenuti delle offerte saranno mantenuti riservati per esigenze di confidenzialità e al fine di garantire il corretto svolgimento delle interlocuzioni e del procedimento in corso.”
Tra i manifestanti interesse figura il gruppo Sanlorenzo.
Massimo Perotti ha dichiarato:
“Presenteremo sicuramente un’offerta vincolante il 15 ottobre per l’intera Tisg.”
Un’altra manifestazione non vincolante per la totalità del cantiere è stata depositata da Giulio Gallazzi, attraverso Sri Global, insieme a Bernardo Vacchi tramite Finvacchi. Altri soggetti segnalati come interessati, sebbene non sia confermato che abbiano presentato un’offerta, includono Azimut Benetti, Ferretti Group, il gruppo Palumbo, Baglietto e il fondo Blackstone tramite Safe Harbor.
Prossime fasi della procedura
La seconda fase del processo selettivo comprenderà la selezione formale dei candidati ammessi alla due diligence estesa e la richiesta di offerte vincolanti con scadenza fissata al 15 ottobre 2026. In questa fase gli advisor valuteranno la sostenibilità finanziaria e industriale delle proposte, nonché l’eventuale necessità di condizioni sospensive legate ad autorizzazioni regolamentari o ai piani di ristrutturazione del debito.
La distinzione tra asset deal e share deal è strategica: la prima soluzione comporta l’acquisizione selettiva di patrimonio e attività operative, mentre la seconda implica il trasferimento della totalità delle quote societarie. Questa scelta influenzerà tempi, responsabilità su passività pregresse e l’eventuale coinvolgimento di istituti finanziari o creditori nel percorso di ristrutturazione.
Chi sono i potenziali acquirenti
La presenza di gruppi industriali italiani del settore come Sanlorenzo, Azimut Benetti, Ferretti Group, Palumbo e Baglietto segnala un interesse a consolidare competenze produttive e quote di mercato nel segmento degli yacht di lusso. L’ingresso di investitori finanziari, rappresentato in questa fase da operatori come Blackstone tramite Safe Harbor, indica invece un possibile approccio orientato al rilancio tramite capitali esterni e ristrutturazioni industriali.
La riservatezza sui nomi e le offerte è la prassi in operazioni di questo tipo per tutelare le trattative e limitare i rischi competitivi; tuttavia, il coinvolgimento di attori nazionali e internazionali metterà al centro valutazioni su sinergie industriali, integrazione di filiere produttive e accesso ai mercati di esportazione, elementi particolarmente rilevanti per il made in Italy nautico.
Contesto economico e implicazioni
L’operazione si inserisce in un contesto di consolidamento del comparto nautico di alto di gamma, dove la pressione sui margini, la necessità di investimenti in innovazione e la competizione internazionale spingono verso aggregazioni e partnership strategiche. Per i fornitori locali e per l’indotto, un eventuale salvataggio o integrazione con realtà industriali più grandi può tradursi in stabilità degli ordini e mantenimento dell’occupazione.
Dal punto di vista degli investitori, la gara offre opportunità ma anche rischi: valutare correttamente il profilo di debito, la qualità degli asset produttivi e il potenziale di integrazione commerciale sarà fondamentale per determinare il valore delle offerte vincolanti. L’eventuale ingresso di operatori finanziari potrà accelerare processi di ristrutturazione volti a rendere l’azienda più efficiente, ma potrà anche comportare scelte di razionalizzazione sul fronte dei costi.
Tempistiche e dubbi aperti
Con la scadenza delle offerte vincolanti fissata a ottobre 2026, le prossime settimane saranno dedicate alle due diligence tecniche, finanziarie e contrattuali. Resta da valutare l’eventuale intervento delle autorità antitrust in caso di aggregazioni tra concorrenti di rilievo e le condizioni che i creditori potrebbero porre per sostenere un piano industriale credibile.
In sintesi
- Il processo di vendita di Tisg apre scenari di consolidamento nel settore degli yacht di lusso: operazioni di integrazione potranno migliorare efficienza produttiva ma richiederanno investimenti mirati per mantenere la competitività internazionale.
- Per gli investitori l’elemento chiave sarà la qualità della due diligence: rischi legati a passività nascoste o a fabbisogni di capitale per innovazione influiranno significativamente sul rendimento dell’operazione.
- Un’eventuale acquisizione da parte di un concorrente industriale potrebbe rafforzare filiere locali e ordini degli supplier italiani; al contrario, l’ingresso di investitori finanziari potrebbe accelerare ristrutturazioni con impatti occupazionali differenziati.
- Monitorare l’evoluzione delle offerte vincolanti e le eventuali condizioni poste dalle autorità o dai creditori sarà essenziale per valutare le ricadute sul mercato nautico nazionale e sulle prospettive di export del comparto.
