
Crisi di liquidità per The Italian Sea Group da novembre
- 30 Ottobre 2026
- Posted by: Tony
- Categoria: Crypto, Mercati
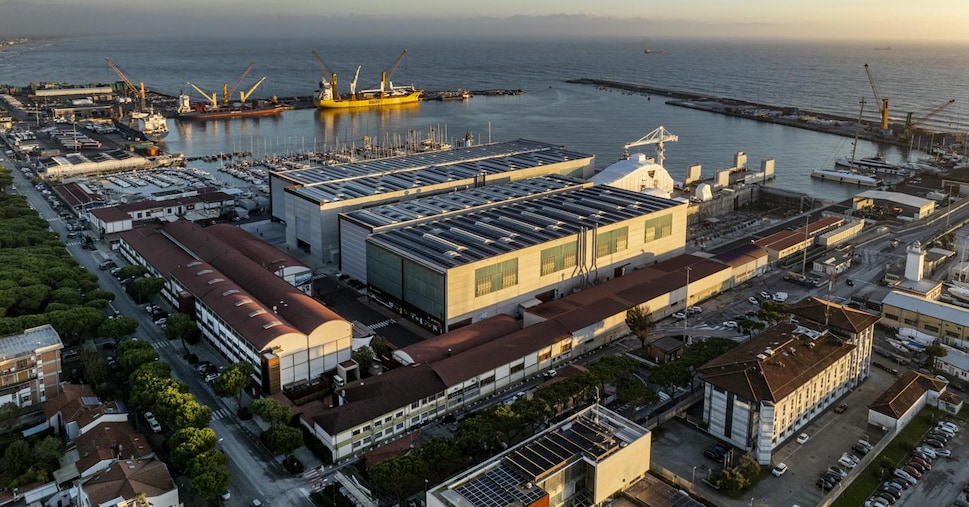
Italian Sea Group ha ammesso davanti al Tribunale fallimentare di Firenze di non disporre delle risorse necessarie per coprire la liquidità nel periodo da novembre 2026 a marzo 2027; la società, guidata da Giovanni Costantino, è da tempo in concordato in bianco con continuità.
Nel rapporto predisposto dai magistrati, relativo all’udienza del 28 ottobre, si sottolinea che «al di là della genesi della crisi e delle componenti dello sbilancio economico finanziario», la situazione è risultata chiara dalla disamina complessiva del compendio aziendale.
Il tribunale ha osservato:
«Al di là della genesi della crisi e delle componenti dello sbilancio economico-finanziario, la situazione è emersa in termini chiari dalla disamina di tutto il compendio».
Nella memoria depositata il 21 ottobre l’azienda di nautica di lusso ha descritto il proprio piano di cassa: per ottobre 2026 il cash forecast prevedeva la copertura delle esigenze correnti con risorse della gestione caratteristica; per il periodo novembre 2026–marzo 2027 la società ha invece indicato esplicitamente un fabbisogno aggiuntivo necessario per garantire la continuità operativa nella fase transitoria, in vista della possibile chiusura con un investitore.
La società ha precisato:
«Per ottobre 2026 il cash forecast prevedeva che le esigenze correnti fossero sostenute attraverso le risorse derivanti dalla gestione caratteristica; per il periodo novembre 2026-marzo 2027 la società ha invece rappresentato in maniera esplicita il fabbisogno aggiuntivo necessario per assicurare la continuità operativa nella fase interinale, proprio al fine di consentire la copertura dell’operazione con il potenziale investitore».
Offerte ricevute e strumenti proposti
Sul tavolo della procedura sono arrivate cinque offerte vincolanti per l’acquisto del gruppo; due risultano al momento in posizione più avanzata. Sri Global avrebbe formulato un’offerta per la totalità degli asset valutata in circa 260 milioni, mentre Azimut Benetti ha presentato un’offerta per la quasi totalità del perimetro (escludendo i cantieri in Turchia e la falegnameria Celi), riportata in rialzo a circa 210 milioni.
La società ha indicato le opzioni di soluzione della crisi: la proposta di un concordato preventivo in continuità aziendale oppure la presentazione di un piano di ristrutturazione soggetto ad omologazione (Pro), entrambe calibrare in funzione dell’offerta più vantaggiosa emersa dalla procedura nota come Project George, promossa dal gruppo Tisg.
Pro e share deal: la strategia per mantenere la continuità
Secondo gli atti, la scelta del Pro sarebbe finalizzata a favorire l’ingresso di un investitore tramite apporto di capitale in forma di share deal, consentendo così il risanamento diretto della società e un soddisfacimento delle ragioni creditorie che permetta la continuità operativa «diretta». Tale soluzione lascerebbe inoltre la possibilità al patron di Tisg, Giovanni Costantino, di rimanere al timone del gruppo, ipotesi che non trova spazio nelle offerte vincolanti presentate da Sri Global e Azimut Benetti.
Il tribunale ha rilevato:
«L’eventuale scelta del Pro sarebbe strumentale alla ricerca di un investitore che, attraverso un apporto di capitale (share deal) risanasse la società e, attraverso un adeguato soddisfacimento delle ragioni creditorie, consentisse una reale continuità diretta».
La posizione dei creditori
I creditori hanno espresso una contrarietà netta al Pro e preferiscono una soluzione basata su un concordato preventivo in continuità indiretta fondato sulla valorizzazione di una delle offerte d’acquisto dell’intero compendio (soluzione di tipo asset deal).
I creditori hanno dichiarato:
«Hanno manifestato in modo chiaro la propria contrarietà al Pro e il proprio favore per un concordato preventivo in continuità indiretta mediante la valorizzazione di una delle offerte di acquisto di tutto il compendio pervenute (asset deal), che consentirebbe di soddisfare le maggiori esigenze avvertite dal ceto creditorio».
Secondo i rappresentanti dei creditori, l’ipotesi dell’asset deal garantirebbe benefici immediati: la ripresa rapida dell’attività tramite contratti d’affitto, la prosecuzione delle lavorazioni nei cantieri evitando costi crescenti in prededuzione, la tutela dei livelli occupazionali e l’individuazione di un valore distribuibile in tempi contenuti.
Contesto e possibili ricadute sul settore
La vicenda riguarda un gruppo che opera nel segmento della cantieristica nautica di lusso, un comparto che ha rilevanza per l’export italiano e per il tessuto industriale locale, in particolare per fornitori specializzati e maestranze qualificate. La scelta tra share deal e asset deal non è neutra: la prima preserva la struttura societaria nel suo complesso, la seconda può velocizzare la dismissione di asset e ricollocare ordini e lavorazioni sotto nuovo controllo.
Per gli investitori potenziali la decisione offrirà segnali sul grado di rischio operativo e sulla possibilità di preservare i brand e le competenze industriali. Per i creditori e i fornitori, invece, il calendario delle procedure e la rapidità di una soluzione sono determinanti per limitare esposizioni e costi aggiuntivi.
Infine, la soluzione adottata avrà impatto anche sull’immagine internazionale del comparto: una ristrutturazione gestita con criteri che tutelino ordini, posti di lavoro e qualità produttiva può favorire la ripresa della fiducia degli operatori esteri e la stabilità delle filiere.
In sintesi
- La preferenza dei creditori per un asset deal segnala l’urgenza di soluzioni rapide: per gli investitori ciò significa potenziali opportunità di acquisizione ma anche la necessità di piani operativi immediati per limitare il rischio di interruzioni produttive.
- Un Pro finalizzato a uno share deal potrebbe preservare la governance e il valore intangibile del gruppo, ma richiede fiducia da parte dei creditori e disponibilità di capitale fresco, elementi attualmente in discussione.
- Per il settore nautico italiano, il caso sottolinea la dipendenza dalle catene globali di fornitura e l’importanza di strumenti di policy che favoriscano la continuità produttiva e la tutela delle competenze specialistiche locali.
