
Camion vecchi e aiuti che non bastano
- 25 Ottobre 2026
- Posted by: Tony
- Categoria: Economia
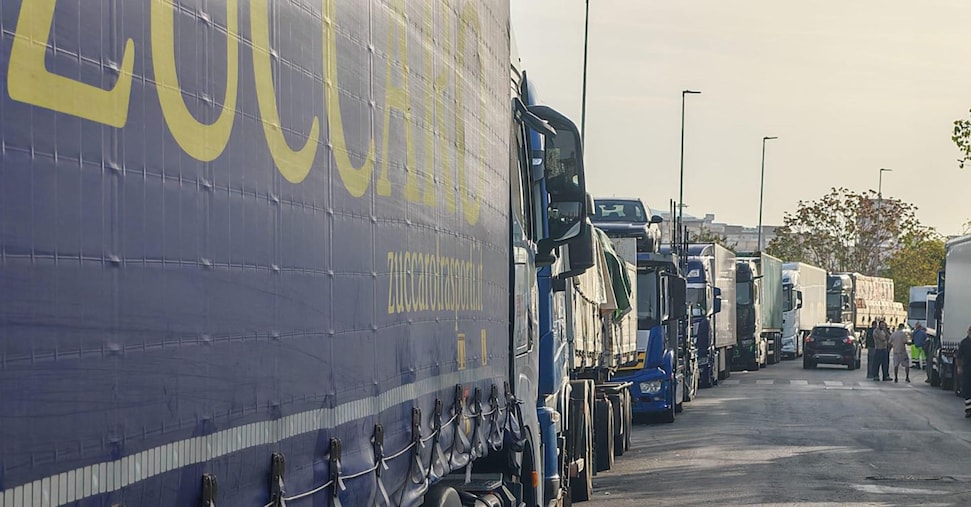
Quattro imprese su dieci risultano escluse dalle agevolazioni fiscali sul gasolio: è questo il nucleo della crisi che ha travolto gli autotrasportatori, in particolare al Sud, dopo una settimana di forti disagi che ha paralizzato parte del Paese.
La stima, elaborata dalla CGIA di Mestre e riferita all’intero territorio nazionale, mette in luce una fragilità strutturale: molti operatori sono piccoli, spesso un solo titolare al volante, e guidano mezzi che non soddisfano i requisiti per ottenere il credito d’imposta sul caro carburante.
Chi resta fuori dalle agevolazioni
Il beneficio fiscale è riservato ai veicoli di categoria Euro 5 e Euro 6 con massa a pieno carico di almeno 7,5 tonnellate. Di conseguenza, gli autisti che utilizzano camion Euro 3 o Euro 4 non possono usufruire del credito d’imposta, esponendo molte microimprese a costi di carburante insostenibili.
Matteo Salvini ha dichiarato:
“Due, tre o quattro camion non esattamente di ultima generazione, quindi Euro 3, Euro 4.”
Interventi normativi e misure di emergenza
Per evitare un blocco generalizzato del trasporto merci, il governo ha approvato un decreto sull’autotrasporto che prevede misure tampone rivolte ai più piccoli. Tra queste, la possibilità di congelare le rate di leasing in scadenza tra il 1° novembre e il 31 marzo 2027 senza revoca automatica del contratto, oltre a tutele per accordi anche di natura orale che regolano rapporti fra imprese e committenti.
Queste misure cercano di dare respiro immediato a un segmento che fatica ad accedere al credito e agli incentivi necessari per ammodernare il parco mezzi, ma restano soluzioni temporanee rispetto alla necessità di una strategia strutturale per la transizione della flotta.
Il calo delle imprese nell’ultimo decennio
Il tessuto imprenditoriale del settore si è notevolmente ridotto: tra il 2015 e il 2025 le imprese attive nell’autotrasporto sono passate da 86.590 a 67.349, una flessione del 22,2% secondo la stessa elaborazione della CGIA. Questo ridimensionamento non è omogeneo sul territorio.
Al Sud la diminuzione è stata contenuta al 13,1%, mentre il Centro ha registrato una riduzione del 30,8%. Oggi il Mezzogiorno concentra oltre un terzo delle imprese del settore, con 23.802 unità: tra le regioni, la Campania (-5,9%) e la Sicilia (-8,9%) hanno mostrato perdite più contenute rispetto ad altre aree. A livello provinciale, Napoli rimane la prima per numero di imprese (3.984), mentre Palermo, Caserta e Bolzano sono tra le poche province ad aver registrato crescita nel decennio.
La contrazione generale ha seguito anche processi di aggregazione e acquisizione: molte piccole imprese con un solo veicolo sono state assorbite, aumentando la dimensione media delle aziende e la produttività del sistema logistico nazionale.
Conseguenze economiche e spazio per le politiche
La mancata copertura delle agevolazioni per un’ampia quota di operatori crea una doppia pressione: da un lato aumenta il rischio di ulteriori chiusure e di perdita di capillarità del servizio logistico; dall’altro rallenta il ricambio tecnologico del parco veicolare, elemento cruciale per ridurre emissioni e costi operativi sul lungo periodo.
Per il sistema economico italiano, la situazione solleva questioni su due fronti: la necessità di strumenti finanziari mirati (garanzie, leasing agevolato, incentivi alla rottamazione) e l’urgenza di politiche che favoriscano l’accesso al credito per le microimprese del settore. Senza interventi calibrati, il processo di concentrazione continuerà, con possibili effetti sui prezzi del trasporto e sulla capacità delle imprese locali di competere.
Un approccio integrato dovrebbe inoltre coordinar e politiche ambientali e industriali: sostenere la sostituzione dei veicoli obsoleti con mezzi meno inquinanti e più efficienti può ridurre la dipendenza dai combustibili fossili e migliorare la resilienza della filiera logistica italiana.
Prospettive per imprese e investitori
Per le piccole imprese, la strada è complessa: modernizzare la flotta richiede investimenti significativi che spesso non sono sostenibili senza interventi pubblici o soluzioni di finanziamento dedicate. Per gli operatori finanziari e gli investitori, il settore presenta opportunità negli strumenti di leasing e nel finanziamento di progetti di ammodernamento e decarbonizzazione.
Sul fronte delle politiche locali, regioni con una presenza consistente di imprese di trasporto potrebbero promuovere piani di sviluppo mirati, combinando incentivi regionali con programmi nazionali per accelerare il rinnovo del parco veicolare e rafforzare la capacità produttiva del territorio.
In sintesi
- La limitazione delle agevolazioni ai soli veicoli Euro 5/Euro 6 accentua il divario tecnologico tra piccole e grandi imprese, aumentando il rischio di ulteriore concentrazione del mercato.
- Misure temporanee come il congelamento delle rate di leasing offrono sollievo, ma non risolvono il deficit di liquidità e l’accesso al credito necessario per la transizione della flotta.
- Per gli investitori, il settore dell’autotrasporto presenta opportunità in prodotti finanziari dedicati al rinnovo dei mezzi e a soluzioni di efficienza energetica, soprattutto nel Mezzogiorno.
- Un mix di incentivi pubblici, garanzie e strumenti di leasing agevolato potrebbe accelerare la modernizzazione, ridurre costi operativi e migliorare la resilienza delle filiere logistiche italiane.
