
Boots venduta per 8,9 miliardi: la famiglia Weston torna nel Regno Unito
- 8 Ottobre 2026
- Posted by: Tony
- Categoria: Aziende
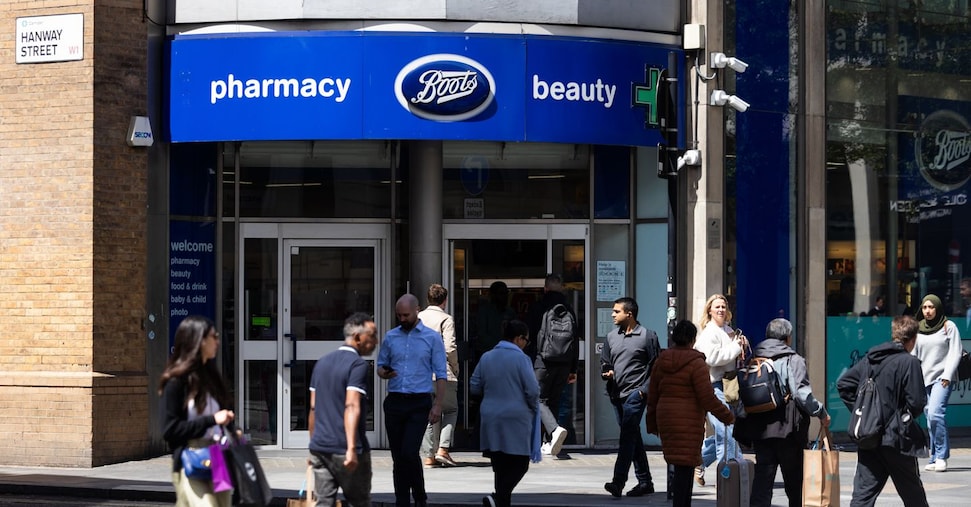
Il ramo canadese della famiglia Weston ha raggiunto un accordo per acquistare la catena di salute e bellezza Boots per 8,9 miliardi di dollari, debito incluso, segnando un nuovo cambio di proprietà per la storica insegna e un ritorno nel Regno Unito per l’ex proprietario di Selfridges. L’acquisizione sarà realizzata dalla holding Wittington Investments, proprietaria della catena di supermercati Loblaws, che rileverà l’attività da Sycamore Partners e dalla famiglia Pessina.
Dettagli dell’operazione
Wittington Investments acquisirà le attività di vendita al dettaglio di Boots nel Regno Unito e in Irlanda, nonché attività collegate alla rete commerciale e ai marchi di prodotti per la salute e la bellezza. Boots conta oltre 1.800 punti vendita e combina servizi farmaceutici con una vasta offerta di prodotti di consumo, facendo parte da decenni del panorama delle vie dello shopping britanniche.
Nell’esercizio completo concluso nell’agosto 2025 i ricavi di Boots sono cresciuti del 3,2%, arrivando a 7,5 miliardi di sterline (circa 9,9 miliardi di dollari). In passato si era ipotizzata un’offerta pubblica iniziale guidata dal nuovo amministratore delegato Alex Baldock, ma la società è stata coinvolta in più operazioni di mercato che ne hanno modificato la proprietà nel tempo.
Contesto e percorso proprietario
Nei precedenti anni Boots è stata oggetto di acquisizioni e di leveraged buyout, tra cui un’operazione condotta da KKR insieme a Stefano Pessina, seguita dall’ingresso nel gruppo Walgreens. Successivamente la capogruppo Walgreens Boots Alliance è stata acquisita da Sycamore Partners nel 2025, portando a ulteriori riposizionamenti strategici e alla cessione delle attività retail nel Regno Unito e in Irlanda.
Implicazioni strategiche e commerciali
L’operazione riflette un interesse per asset retail con presenza fisica capillare e marchi consolidati: per Wittington Investments l’acquisizione di Boots può offrire opportunità di integrazione tra format di vendita, programmi fedeltà e catene di fornitura, oltre a sinergie nella gestione immobiliare dei punti vendita.
Dal punto di vista finanziario l’importo complessivo include indebitamento, segnalando che la transazione sarà probabilmente strutturata con una combinazione di capitale proprio e leve finanziarie. È altresì probabile che l’operazione sia soggetta a verifiche regolamentari, in particolare da parte del Competition and Markets Authority del Regno Unito, che valuta l’impatto sulla concorrenza e sui consumatori.
Per i fornitori e i concorrenti britannici ed europei, l’ingresso di un gruppo con ampia esperienza nel retail alimentare e nella gestione di insegne può accelerare iniziative commerciali e digitali, ma comporta anche la possibilità di ristrutturazioni e riallocazioni di investimenti nei canali online e in negozi fisici ritenuti strategici.
Dal punto di vista occupazionale e operativo, la nuova proprietà potrebbe decidere investimenti per modernizzare la rete, rafforzare l’e‑commerce e rivedere l’offerta di servizi farmaceutici, con conseguenze su programmi di fidelizzazione, assortimenti e rapporti con i partner logistici.
Considerazioni per investitori e mercati
La cessione di Boots evidenzia come asset retail con marchi riconosciuti e footprint fisico continuino ad attrarre capitali sia industriali sia finanziari. Per gli investitori istituzionali il valore risiede non solo nei flussi di vendita ma anche negli immobili commerciali, nelle piattaforme omnicanale e nei dati di clientela.
Per gli operatori italiani e gli investitori retail interessati a esposizioni internazionali, l’operazione rappresenta un segnale sulla vitalità dei segmenti farmaceutico e health & beauty, settori tradizionalmente più difensivi in fasi di incertezza economica ma soggetti a pressioni sui margini dovute a concorrenza e trasformazione digitale.
In sintesi
- L’acquisizione di Boots da parte della famiglia Weston è indicativa dell’interesse per asset retail con marchi forti e presenza fisica estesa, elemento che può preservare valore anche in contesti di mercato incerti.
- Per gli investitori, la transazione sottolinea l’importanza di valutare non solo i ricavi operativi ma anche il valore immobiliare e le potenziali sinergie omnicanale quando si analizzano società retail in trasformazione.
- L’ingresso di un gruppo con esperienza nella distribuzione alimentare potrebbe spingere innovazioni nella gestione di assortimenti e programmi fedeltà, con effetti sui fornitori e sulla struttura dei costi nel settore farmaceutico e della bellezza.
- Dal punto di vista regolamentare e macroeconomico, la trattativa mette in evidenza i rischi legati all’approvazione antitrust e alla possibile ristrutturazione finanziaria, temi rilevanti per chi considera investimenti cross‑border nel settore retail europeo.
