
Credito bancario italiano, crescita al 3,5% nel 2026 ma rallentamento atteso dal 2027
- 18 Novembre 2026
- Posted by: Francesca
- Categoria: Aziende, Economia, Editoriale
Le prospettive per il credito bancario italiano indicano un recupero nel 2026 destinato a perdere slancio nel corso del prossimo anno. Secondo l’EY Eurozone Bank Lending Forecasts 1, l’analisi dedicata all’evoluzione del mercato del credito nell’Eurozona e nelle sue quattro maggiori economie, la crescita dei prestiti complessivi in Italia dovrebbe raggiungere il 3,5% nel 2026 – dal 2,3% registrato nel 2025 – per poi scendere al 2,2% nel 2027 e attestarsi al 2,4% nel 2028.
Anche gli investimenti privati sono in rallentamento, con la progressiva uscita dal Superbonus che pesa sulle costruzioni residenziali e condizioni di finanziamento meno favorevoli che riducono la propensione delle imprese ad avviare nuovi progetti. Il sostegno della domanda estera dovrebbe rimanere contenuto, anche per effetto delle pressioni competitive sui mercati internazionali.
Il confronto con l’Eurozona
Nell’Eurozona la dinamica del credito appare più stabile. La crescita dei prestiti è stimata al 3,3% nel 2026 e al 3,2% nel 2027, con un’accelerazione al 3,7% nel 2028, sostenuta dalla ripresa del credito immobiliare e, in una fase successiva, dei finanziamenti alle imprese. Il differenziale con l’Italia diventa quindi più evidente dal 2027. Sulle condizioni di finanziamento pesa una normalizzazione monetaria più lenta: il Deposit Facility Rate della BCE è stimato al 3% entro la fine del 2026 e su questo livello per gran parte del 2027, con una prima riduzione di 25 punti base nell’ultimo trimestre dell’anno.
Filippo Mastropietro: attenzione a potere d’acquisto e capacità di investimento
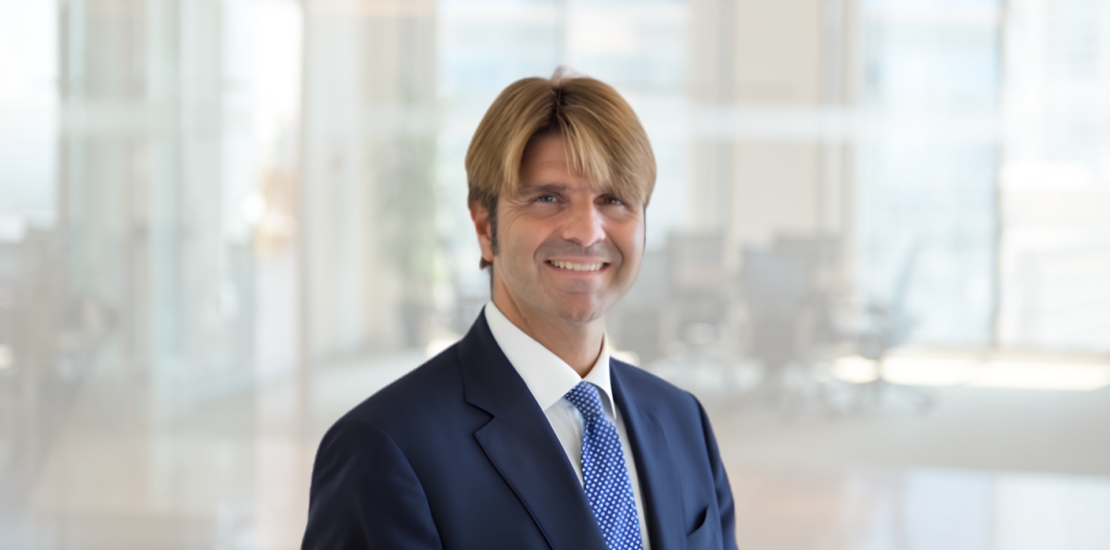
Filippo Mastropietro (in foto), Europe West & Italy Banking & Capital Markets Leader di EY: “Il rallentamento del credito va letto insieme all’evoluzione del potere d’acquisto e della capacità di investimento. I consumi hanno beneficiato della solidità del mercato del lavoro, sostenuto da livelli record di occupazione e dalla conseguente crescita del monte salari. Tuttavia, l’esaurirsi di questa spinta e l’aumento dell’inflazione stanno parzialmente erodendo i redditi delle famiglie, proprio mentre le condizioni di finanziamento restano più onerose. La tenuta del settore finanziario dipenderà quindi anche dalla capacità di accompagnare famiglie e imprese in una fase in cui la domanda di credito sarà più debole, senza compromettere la qualità degli attivi”.
Mutui e credito al consumo perdono slancio
Per le famiglie italiane, lo scenario delineato fino al 2028 indica un progressivo rallentamento sia dei mutui sia del credito al consumo. La crescita dei finanziamenti per la casa è stimata al 3,7% nel 2026, al 3,1% nel 2027 e al 2,4% nel 2028. Il mercato immobiliare italiano ha mostrato una maggiore tenuta rispetto ad alcuni Paesi europei e la debolezza della domanda di mutui è risultata meno pronunciata rispetto alle altre principali economie dell’Eurozona. Inflazione e tassi di interesse più elevati dovrebbero progressivamente raffreddare la domanda e la crescita dei prezzi delle abitazioni.
La struttura dei mutui esistenti rappresenta un ulteriore elemento da considerare. La diffusione di finanziamenti a tasso fisso limita l’impatto immediato del rialzo dei tassi sui mutui esistenti, rendendo allo stesso tempo meno conveniente rinegoziare. Si tratta di un fenomeno che interessa anche Francia e Germania e che può frenare la mobilità abitativa e la nuova domanda di mutui.
Credito al consumo in rallentamento fino al 2028
Anche il credito al consumo dovrebbe rallentare lungo l’intero orizzonte di previsione, passando dal 3,8% nel 2026 al 3,2% nel 2027, e al 2,2% nel 2028. Il graduale calo dell’inflazione nel corso del 2027 dovrebbe favorire il recupero del potere d’acquisto; la dinamica contenuta dei redditi reali e un costo del credito destinato a rimanere elevato continuerebbero a limitare la domanda di finanziamenti, soprattutto per gli acquisti di maggiore importo.
Credito alle imprese, il recupero si indebolisce nel 2027
Per le imprese italiane, la ripresa iniziata nel 2025 prosegue nel 2026, con una crescita dei finanziamenti bancari stimata al 3,2%, rispetto all’1,2% dell’anno precedente. Il quadro cambia nel 2027, quando la crescita dovrebbe scendere all’1,4%: la minore propensione agli investimenti si accompagna a costi di finanziamento più elevati e al permanere delle tensioni sui mercati energetici. Un miglioramento è atteso nel 2028: la normalizzazione dei prezzi dell’energia dovrebbe alleggerire la pressione sui margini delle imprese e sostenere una graduale ripresa degli investimenti, portando la crescita del credito alle imprese al 2,5%.
Il confronto europeo rende più marcata questa dinamica: nell’Eurozona i finanziamenti alle imprese sono stimati in crescita del 3,4% nel 2027 e del 4,1% nel 2028, rispetto all’1,4% e al 2,5% dell’Italia. L’andamento riflette differenze rilevanti tra le maggiori economie: Germania e Spagna presentano prospettive più favorevoli per la domanda di credito, mentre Italia e Francia risentono maggiormente della debolezza degli investimenti.
Antonio Altieri Pignalosa: cambia la composizione della domanda di credito
Antonio Altieri Pignalosa, Partner, Financial Services Risk di EY Italia: “La domanda di credito alle imprese sta cambiando anche nella sua composizione. A livello europeo, le stime richiamate dalla BCE indicano che circa un quarto della recente crescita del credito corporate è riconducibile a finanziamenti legati all’intelligenza artificiale. Per le banche, in una fase di rallentamento degli investimenti tradizionali, diventa quindi sempre più rilevante comprendere quali nuovi fabbisogni di capitale stanno emergendo e come accompagnare gli investimenti in tecnologia e trasformazione”.
Crediti deteriorati ancora sotto i livelli pre-pandemia
Il rallentamento del credito non si traduce, nelle previsioni, in un deterioramento altrettanto marcato della qualità degli attivi. In Italia il rapporto tra crediti deteriorati e prestiti complessivi (NPL ratio) è stimato al 2,3% nel 2026, in linea con la media dell’Eurozona. Il processo di riduzione dell’indebitamento portato avanti negli anni da famiglie e imprese ha rafforzato i bilanci del settore privato e la capacità di assorbire condizioni di finanziamento meno favorevoli.
L’NPL ratio italiano dovrebbe salire al 2,6% nel 2027 e al 2,8% nel 2028. L’incremento rimarrebbe contenuto e il rapporto continuerebbe a collocarsi al di sotto dei livelli precedenti alla pandemia. Nell’Eurozona il rapporto è invece stimato al 2,3% nel 2026 e al 2,2% sia nel 2027 sia nel 2028.