
Perché XRP non ha reso i suoi detentori ricchi come bitcoin ed ether
- 16 Ottobre 2026
- Posted by: Tony
- Categoria: Crypto, Mercati
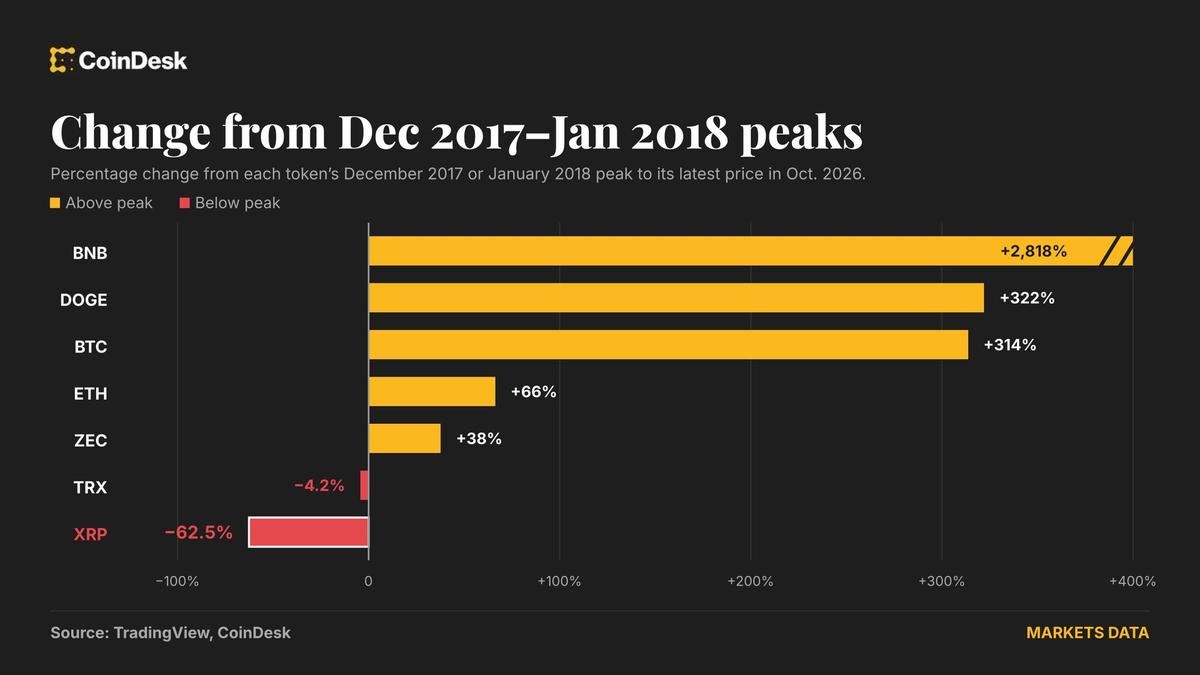
I prezzi di Bitcoin, Ether e di molte altre criptovalute si sono ritirati in modo significativo rispetto ai massimi del 2025, ma restano comunque ampiamente superiori ai livelli raggiunti nel 2017.
Offerta in eccesso e dinamiche di prezzo
Un elemento centrale nella pressione al ribasso sul prezzo di alcune monete è l’aumento dell’offerta circolante. Quando il numero di token disponibili sul mercato cresce, ogni singola unità rappresenta una quota minore del valore complessivo, comprimendo il prezzo anche se la capitalizzazione resta stabile.
Nicolai Sondergaard, analista senior presso Nansen, ha dichiarato:
“L’offerta circolante è cresciuta del 63%, da 38,7 miliardi nel 2017 a 63,1 miliardi, mentre il valore complessivo di mercato di XRP è diminuito di circa il 3%.”
In termini pratici, un aumento consistente dell’offerta rende più difficile per il prezzo recuperare i livelli precedenti, a meno che la domanda non cresca in misura uguale o superiore. Questo è particolarmente evidente nel confronto tra picchi di prezzo e variazioni nell’offerta circolante.
Oliver Carding, responsabile marketing di Tesseract Group, ha spiegato:
“Se si considera la capitalizzazione di mercato, XRP ha registrato un recupero. Poiché circa il 63% in più di token è ora in circolazione rispetto al picco, mantenendo la stessa capitalizzazione la quotazione per singolo token risulterebbe circa il 39% più bassa.”
Tesseract Group è una società di gestione istituzionale di asset digitali che oggi amministra oltre 500 milioni di dollari in asset sotto gestione, un dato che spiega perché le valutazioni su capitalizzazione e offerta siano centrali nelle analisi professionali.
Domanda più debole e ruolo degli ETF
L’apertura di fondi negoziati in borsa (ETF) quotati negli Stati Uniti ha facilitato l’accesso istituzionale alle criptovalute. Tuttavia, mentre i prodotti legati a Bitcoin e Ether hanno attratto flussi significativi, le soluzioni esposte a XRP hanno raccolto molto meno interesse.
Paul Howard, direttore senior presso Wincent, ha dichiarato:
“L’adozione degli ETF è stata contenuta rispetto a Bitcoin e Ether.”
Tra le ragioni che frenano la domanda per alcune monete vi sono questioni legali e normative, limiti nella disponibilità di prodotti d’investimento e una percezione di rischio differenziata tra gli investitori istituzionali. Questi fattori possono ridurre la capacità della domanda di assorbire l’incremento dell’offerta.
Dal punto di vista tecnico, la capitalizzazione di mercato è il prodotto del prezzo per il numero di unità in circolazione. Pertanto, un aumento rilevante dell’offerta, senza un corrispondente aumento della domanda o della capitalizzazione complessiva, si traduce inevitabilmente in una riduzione del prezzo per singolo token.
Il confronto tra il ciclo del 2017 e quello successivo evidenzia anche una differenza strutturale: nel 2017 molte criptovalute erano ancora in fase iniziale e la crescita dei prezzi è stata trainata soprattutto da speculazione retail; a partire dal 2021-2025 il mercato ha visto maggiori ingressi istituzionali e prodotti finanziari strutturati, ma questi non si distribuiscono in modo uniforme tra tutte le monete.
Implicazioni per investitori e mercato
Per gli investitori è essenziale distinguere tra capitalizzazione di mercato e prezzo unitario, valutare la tokenomics—cioè le regole sull’offerta e la distribuzione dei token—e considerare il profilo di rischio dato da vincoli normativi o da scarsa liquidità su determinati exchange.
Un approccio prudente richiede inoltre di monitorare i flussi verso prodotti istituzionali e le decisioni regolamentari che possono influenzare la possibilità di offerta di ETF o altri veicoli per gli investitori professionali, elementi che impattano direttamente sulla domanda di mercato.
In sintesi
- Un aumento significativo dell’offerta circolante può comprimere il prezzo per token anche quando la capitalizzazione complessiva resta simile; per gli investitori italiani è cruciale valutare la tokenomics prima dell’esposizione.
- La carenza di flussi istituzionali verso alcune monete suggerisce che la presenza di ETF non garantisca automaticamente domanda uniforme: i prodotti disponibili e la regolamentazione determinano l’interesse degli investitori professionali.
- La differenza tra picchi retail del 2017 e il mercato più istituzionale del 2025 richiede un’analisi più approfondita dei rischi di liquidità e delle implicazioni fiscali e normative per chi investe dall’Italia.
