
Chi è Daniele Moretti, il commercialista influencer al centro di una frode da 14 milioni di euro
- 8 Ottobre 2026
- Posted by: Tony
- Categoria: Economia
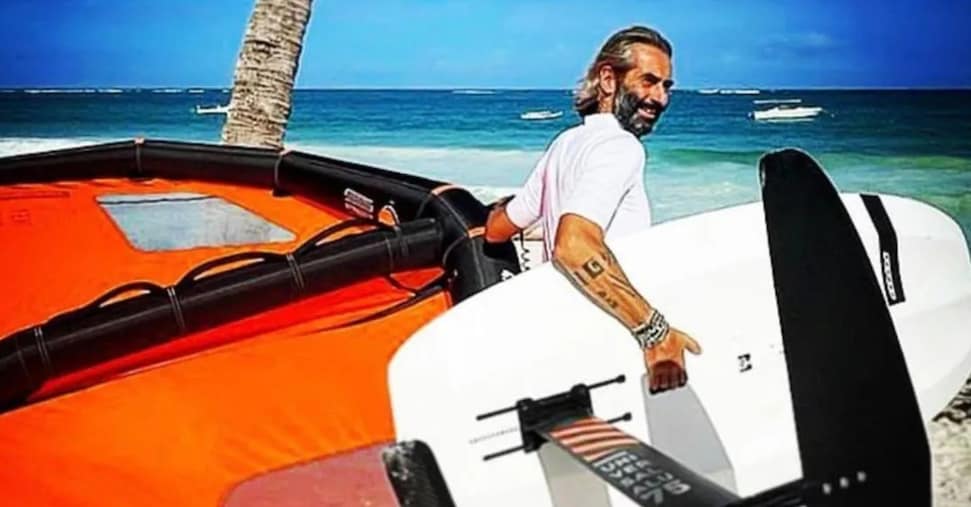
Su Instagram era il ritratto del lusso e del successo: scatti al timone di yacht a Porto Rotondo, voli in elicottero, serate da dj e tramonti dal suo resort in Kenya, condivisi con oltre 140mila follower, ma dietro quella facciata si celava un complesso sistema contabile.
Daniele Moretti, cinquantenne originario di Tarquinia e residente a Marina Velca, è stato posto agli arresti domiciliari con braccialetto elettronico nell’ambito di un’indagine che lo indica come presunta mente di una vasta frode fiscale superiore a 14 milioni di euro, accompagnata da un maxi-sequestro preventivo.
La sua formazione accademica comprende una laurea in Economia e Commercio conseguita presso la Università della Tuscia nel 1999; dal 2001 ha organizzato una rete di uffici intorno allo Studio tributario Moretti & partners, con sedi in Viale Parioli a Roma, a Viterbo e a Milano. Tuttavia l’Ordine dei dottori commercialisti ed esperti contabili di Viterbo ha negato la sua iscrizione all’albo, rilevando l’uso improprio del titolo professionale.
La figura di Moretti non era nuova alle attenzioni degli investigatori: già nel 2023 era stato coinvolto in verifiche riguardanti pacchetti di risparmio fiscale collegati alla Link Campus University. Gli accertamenti più recenti hanno evidenziato anche il rischio di fuga, associato a trasferimenti finanziari all’estero e a frequenti spostamenti in Africa tra il 2025 e il 2026.
In particolare, nell’estate 2025 a Diani Beach è stato inaugurato il Kinondo Poa Beach Resort, un segnale, secondo il gip, di una rete logistica consolidata oltre confine che avrebbe potuto agevolare l’occultamento di capitali e la sottrazione di risorse al fisco.
Il meccanismo della presunta frode
Secondo gli accertamenti, il sistema operava tramite una complessa rete di interposizioni societarie e contrattuali che ruotava attorno a quattro cooperative consorziate: Sviluppo Italia, Pmg multiservizi, Promo service e Global facility. Queste entità avrebbero funzionato come «schermi giuridici» e come contenitori di debiti tributari, consentendo la creazione di un circuito di somministrazione illecita di manodopera.
Il modello, descritto come un ciclo «usa e getta», avrebbe coinvolto 2.478 lavoratori, con fatturazioni e contratti che, secondo le autorità, non rispecchiavano la reale erogazione di prestazioni. Il risultato sarebbe stato la generazione di crediti e debiti fiscali artificiali, oltre al trasferimento di risorse finanziarie verso strutture estere.
Sequestro preventivo e misure cautelari
La misura cautelare adottata ha previsto il sequestro preventivo di beni considerati riconducibili al presunto illecito: disponibilità finanziarie, patrimoni immobiliari e altre utilità. L’adozione del sequestro preventivo mira a preservare la garanzia dei crediti erariali e a impedire la dispersione di risorse durante l’iter giudiziario.
Il collocamento ai domiciliari con braccialetto elettronico per il principale indagato è motivato dal pericolo di fuga e dalla possibilità che la presunta rete transnazionale potesse facilitare la sottrazione di capitali al patrimonio giudiziario.
Implicazioni per il mercato del lavoro e il fisco
Queste indagini mettono in luce criticità diffuse nei meccanismi di esternalizzazione del lavoro e nei controlli sulle cooperative. La possibile utilizzazione di forme contrattuali fittizie non colpisce solo l’erario, ma interessa anche la tutela dei diritti dei lavoratori, che possono ritrovarsi privi di reali garanzie contributive e previdenziali.
Per il sistema fiscale, casi di questa natura richiedono un rafforzamento degli strumenti di verifica e una maggiore cooperazione internazionale, soprattutto quando i flussi finanziari si dirigono verso giurisdizioni extraeuropee. Dal punto di vista normativo, le autorità potrebbero intensificare i controlli su trust, società veicolo e su operazioni transfrontaliere sospette.
Contesto istituzionale e conseguenze professionali
Il caso solleva interrogativi sul ruolo degli studi professionali che operano come fulcro di strutture complesse. L’uso improprio del titolo professionale è stato esplicitamente segnalato dall’Ordine dei dottori commercialisti ed esperti contabili di Viterbo, con possibili ripercussioni disciplinari e, in caso di accertamenti penalmente rilevanti, effetti sulla responsabilità personale degli operatori coinvolti.
Dal punto di vista reputazionale, indagini di tale portata possono erodere la fiducia dei clienti e dei partner commerciali, generando un effetto di contagio che tocca l’intero settore dei servizi tributari e di consulenza.
Prospettive processuali e cooperazione internazionale
Le indagini successive si concentreranno sul ricostruire il flusso dei fondi, sulle responsabilità amministrative e penali degli enti coinvolti e sul coinvolgimento di controparti estere. Operazioni di recupero crediti e di cooperazione giudiziaria con paesi terzi potrebbero risultare decisive per la definizione dell’attivo sequestrabile.
Per gli operatori economici e per gli investitori, la vicenda sottolinea l’importanza di diligence rafforzata e di trasparenza nelle relazioni con società di servizi e intermediari, soprattutto quando queste gestiscono rapporti con economie extraeuropee.
In sintesi
- L’operazione evidenzia come schemi di interposizione e cooperative “schermo” possano contaminare mercati di servizi e lavoro, aumentando il rischio regolatorio per le imprese italiane che operano con partner poco trasparenti.
- Il coinvolgimento di patrimoni e attività esteriori sottolinea la necessità di rafforzare gli strumenti di contrasto alla fuoriuscita illecita di capitali e di migliorare gli accordi internazionali di recupero crediti.
- Per gli investitori istituzionali e privati emerge l’importanza di procedure di due diligence avanzate: l’esposizione a strutture opache può tradursi in rischi reputazionali e perdite economiche significative.
