
Stellantis: produzione in crescita in Italia, ma Mirafiori rallenta e Cassino resta in rosso
- 6 Ottobre 2026
- Posted by: Tony
- Categoria: Aziende
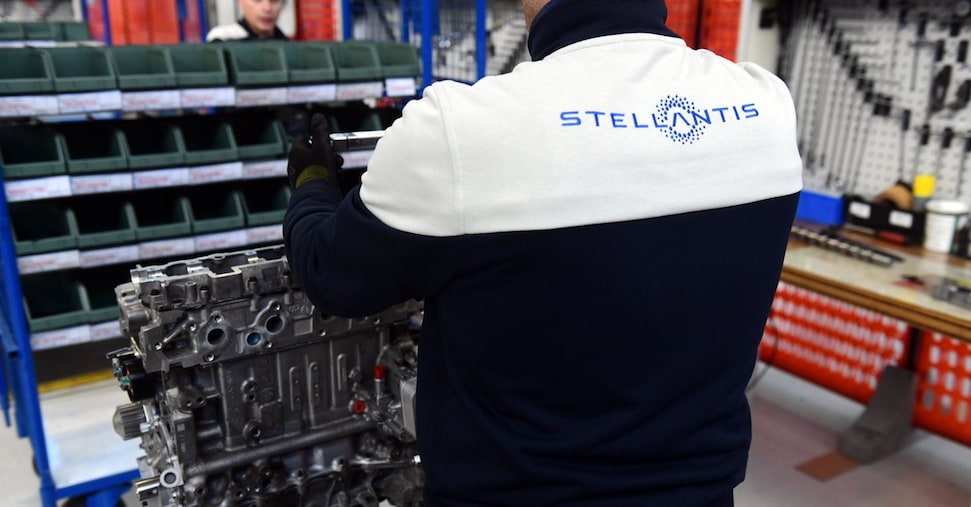
La produzione della Fiat 500 ibrida a Mirafiori, affiancata alla variante full electric, mostra una crescita dei volumi rispetto al 2025, ma rimane al di sotto delle aspettative iniziali: nella seconda metà del mese è previsto il ripristino della cassa integrazione alle Carrozzerie, dopo otto mesi senza l’utilizzo degli ammortizzatori sociali.
Lo stabilimento di Pomigliano d’Arco registra un incremento dei volumi nel terzo trimestre rispetto ai primi nove mesi del 2025, pur mantenendo ancora il ricorso ai contratti di solidarietà. Al contrario, Cassino ha subito una contrazione produttiva superiore a un terzo rispetto a un 2025 già segnato da risultati deboli.
Lo stabilimento di Atessa (Abruzzo), dedicato ai veicoli commerciali, rimane il sito con i maggiori volumi produttivi: circa 133.800 unità, pari al 39,3% della produzione nazionale, e segna una crescita del 17,3% sull’anno precedente, interrotti gli ammortizzatori sociali nel sito.
Melfi mostra un recupero di volumi grazie alle nuove produzioni, ma resta distante dai livelli storici. L’obiettivo industriale è raggiungere il pieno regime operativo nel corso del 2027, quando tutte le nuove linee produttive saranno stabilizzate; a queste si affiancherà la nuova Alfa Romeo annunciata da Stellantis.
Prospettive produttive per il 2026
Il 2026 è delineato come un anno di inversione di tendenza rispetto al biennio 2024-2025, ma secondo le valutazioni della Fim non sarà possibile raggiungere l’obiettivo di mezzo milione di veicoli prodotti in Italia. L’ultimo anno con oltre un milione di veicoli (auto e commerciali) rimane il 2017, e non si intravedono a breve condizioni per tornare a quelle soglie.
Nel corso del 2026 si attende il beneficio della produzione per l’intero anno della 500 ibrida, oltre all’avvio delle nuove linee per la Jeep Compass e la DS8. Nell’ultimo trimestre sono previste anche le produzioni di DS7 e Lancia Gamma. La stima complessiva della produzione automobilistica per l’anno dovrebbe superare le 250.000 unità, un livello che riporta l’industria italiana indietro di decenni e che resta inferiore alle attese, soprattutto a causa di fermi produttivi dovuti a carenze di materiale e a ordinativi inferiori che hanno determinato due settimane di Cig in ottobre.
Impatto occupazionale e relazioni industriali
Il ritorno parziale degli ammortizzatori e il persistere di contratti di solidarietà evidenziano come la transizione verso l’elettrificazione e la riorganizzazione delle linee produttive stiano incidendo sul mercato del lavoro del settore automobilistico. Le oscillazioni produttive hanno ripercussioni non solo sui siti principali, ma anche sull’indotto di fornitori e servizi collegati, con effetti differenziati tra aree geografiche.
Le scelte aziendali di Stellantis e le tempistiche di avvio delle nuove produzioni saranno determinanti per la stabilità occupazionale. Contestualmente, le politiche industriali nazionali ed europee in materia di incentivi alle auto elettriche, filiere dei materiali critici e formazione professionale influiranno sulla capacità di riconvertire competenze e sostenere investimenti produttivi nel medio termine.
Per le realtà locali, come Pomigliano d’Arco, Cassino, Mirafiori, Melfi e Atessa, la tenuta occupazionale dipende sempre più dalla velocità con cui si completeranno le nuove produzioni e dalla capacità delle istituzioni di accompagnare il cambiamento con misure di sostegno all’innovazione e alla riqualificazione della manodopera.
Considerazioni economiche e di mercato
Il settore auto in Italia sta vivendo una fase di ristrutturazione industriale: la progressiva elettrificazione richiede ingenti investimenti in impianti, tecnologie e forniture specifiche, mentre la domanda globale e le dinamiche dei mercati influenzano le decisioni di produzione. Le interruzioni per carenza di componenti e la variabilità degli ordinativi segnalano una catena del valore ancora vulnerabile alle oscillazioni internazionali.
Dal punto di vista degli investimenti, la capacità dei poli produttivi italiani di attrarre capitale dipenderà dalla chiarezza delle roadmap industriali, dalla stabilità degli ordini e dalla qualità delle infrastrutture locali, oltre che dalle politiche pubbliche che incentivano l’adozione di tecnologie verdi e la formazione specialistica.
In sintesi
- La ripresa produttiva del 2026 rimane parziale: per gli investitori, questo implica attenzione a settori dell’indotto con maggiore resilienza e a progetti legati all’elettrificazione della filiera.
- Il ricorso a strumenti come la cassa integrazione e i contratti di solidarietà segnala rischi occupazionali; politiche attive e programmi di re-skilling saranno essenziali per mitigare impatti sociali e preservare capitale umano.
- Per il mercato domestico, la riduzione dei volumi produttivi rispetto ai picchi storici accentua la necessità di strategie di valore (design, tecnologia, servizi connessi) per mantenere la competitività delle produzioni italiane.
- Le decisioni industriali di aziende come Stellantis e gli sviluppi delle nuove gamme (elettriche e ibride) determineranno opportunità di investimento localizzate: chi finanzia tecnologie abilitanti potrebbe beneficiare di ritorni nel medio termine.
