
Italia leader mondiale nella costruzione di navi da crociera
- 6 Ottobre 2026
- Posted by: Tony
- Categoria: Aziende
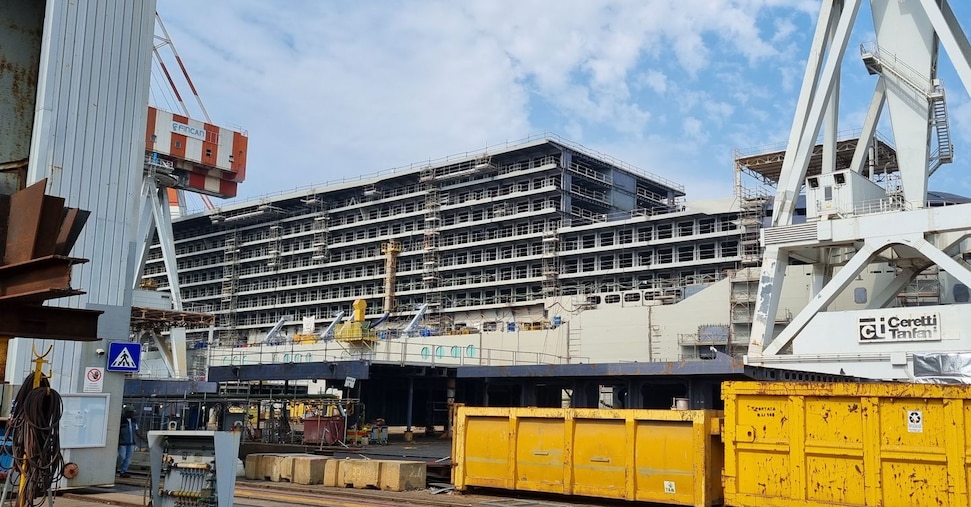
Italia è leader mondiale nella costruzione di navi da crociera e detiene la prima posizione in Europa: per il periodo 2026-2039 assorbirà il 57% degli ordini globali e il 54,4% del valore delle unità ordinate. Il dato emerge da uno studio della Cdp (Cassa depositi e prestiti) che analizza il panorama produttivo del settore navale italiano e internazionale.
Il rapporto segnala inoltre che sul territorio nazionale operano circa 451 imprese attive nella cantieristica e nella produzione navalmeccanica (esclusa la nautica da diporto), con un fatturato complessivo vicino a 7,9 miliardi di euro, cifra che sottolinea l’importanza industriale del comparto per l’economia italiana.
Produzione mondiale e ruolo dell’Asia
Cdp ha dichiarato:
“La produzione mondiale di navi è dominata dall’Asia: a partire dagli anni Duemila la Cina ha progressivamente aumentato la sua quota fino a rappresentare oggi oltre la metà della produzione globale e circa il 60% degli ordini. Corea del Sud e Giappone seguono rispettivamente al secondo e terzo posto per volumi. In questo contesto l’Europa mantiene una quota più contenuta, attorno al 3% della produzione totale (dato aggiornato al 2025).”
Lo studio evidenzia come la concentrazione produttiva in Asia sia il risultato di decenni di investimenti in scala produttiva, integrazione delle filiere e specializzazione nei segmenti più standardizzati per il trasporto merci.
Segmenti produttivi e dinamiche di mercato
I segmenti più standardizzati, destinati al trasporto di merci, rappresentano la quota preponderante dell’offerta globale. Nel 2024 i portacontainer hanno coperto circa il 41% dei volumi prodotti e i portarinfuse il 27%, mentre le navi cisterna, tra cui gasiere e petroliere, pesano attorno al 17% e hanno beneficiato del boom del mercato del GNL (gas naturale liquefatto). Il comparto passeggeri, che include le navi da crociera e i traghetti, incide complessivamente poco più del 2% dei volumi mondiali.
Questa composizione spiega perché paesi con grandi capacità produttive puntino sui segmenti standardizzati, mentre l’Europa ricerca nicchie ad alto valore aggiunto per conservare competitività.
Specializzazione dei paesi e posizionamento europeo
Cina, Corea del Sud e Giappone hanno consolidato una forte specializzazione nei segmenti a elevata standardizzazione: le navi per il trasporto merci incidono per circa il 60% nell’export navalmeccanico cinese, oltre il 40% in quello coreano e più del 70% in quello giapponese. Le navi cisterna, caratterizzate da maggiore complessità tecnologica, rimangono un elemento significativo nei portafogli produttivi asiatici.
L’Europa, e in particolare Italia e Francia, presidiano invece i segmenti passeggeri ad alto contenuto tecnologico e di design: per l’Italia il settore passeggeri rappresenta circa il 75% dell’export settoriale e per la Francia il 64%, con una quota combinata significativa sul mercato globale (intorno al 20% per l’Italia e al 12% per la Francia). La Germania presenta invece un portafoglio più diversificato, con una presenza netta anche nel segmento dei cargo di piccole dimensioni.
Implicazioni industriali e politiche
La forte specializzazione italiana nelle navi da crociera crea vantaggi competitivi ma impone anche scelte strategiche: occorrono investimenti continui in progettazione, tecnologie green (propulsione a basse emissioni, utilizzo di combustibili alternativi) e capacità di personalizzazione per mantenere la leadership nei segmenti ad alto valore aggiunto.
Dal punto di vista delle politiche industriali, l’intervento pubblico e gli strumenti finanziari possono essere decisivi per sostenere la ricerca, la riqualificazione della forza lavoro e l’adeguamento degli impianti produttivi. In questo senso, il ruolo della Cdp come soggetto in grado di facilitare finanziamenti e supporto strategico assume particolare rilievo per la competitività internazionale dei cantieri italiani.
Allo stesso tempo la concentrazione della produzione in Asia rappresenta un rischio per la resilienza delle catene del valore: le autorità europee e le imprese italiane potrebbero valutare misure di sostegno mirate per rafforzare forniture critiche e capacità di assemblaggio nazionale, oltre a promuovere partnership industriali internazionali.
Infine, la transizione verso navi più efficienti e meno inquinanti apre spazi per fornitori italiani di tecnologie navali, sistemi energetici e componentistica avanzata, creando opportunità di export e di attrazione di investimenti industriali nel settore.
In sintesi
- La leadership italiana nelle navi da crociera garantisce vantaggi competitivi, ma richiede continui investimenti in innovazione e decarbonizzazione per mantenere margini di valore elevati.
- La predominanza produttiva asiatica sottolinea la necessità per l’Europa di proteggere filiere strategiche e incentivare capacità produttive avanzate per ridurre la dipendenza da fornitori esterni.
- Per gli investitori, il settore navale italiano rappresenta un’opportunità in segmenti ad alto valore (progettazione, tecnologie green e componentistica specialistica) con potenziali ritorni legati a commesse a lungo termine.
- Politiche pubbliche mirate e strumenti finanziari, inclusi quelli gestiti da Cdp, possono accelerare la modernizzazione dei cantieri e favorire la transizione verso modelli produttivi sostenibili.
