
L’alta velocità festeggia 45 anni: ora la sfida corre sui binari d’Europa
- 21 Settembre 2026
- Posted by: Tony
- Categoria: Economia
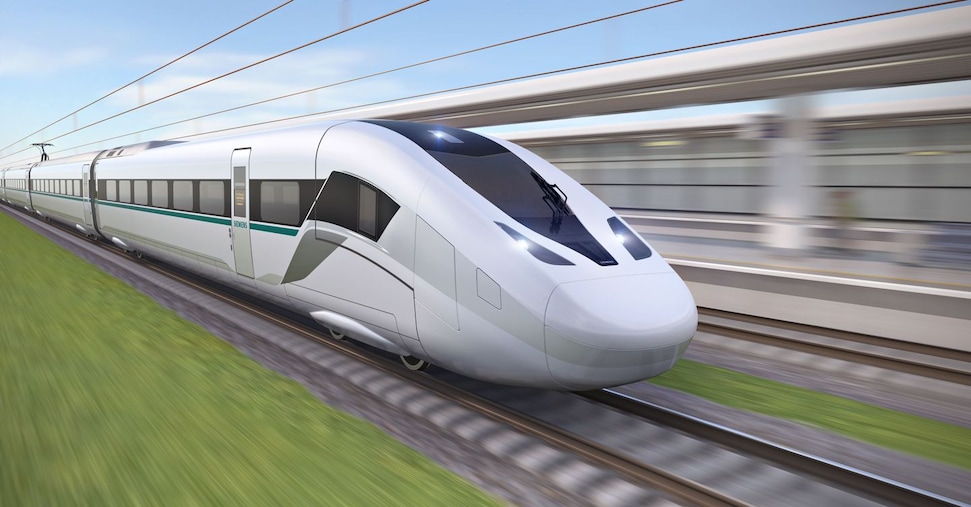
Correva il 22 settembre 1981 quando François Mitterrand scese dal primo treno Tgv, accolto dalla banda e dall’entusiasmo popolare: la nuova LGV Sud-Est prometteva di collegare Parigi e Lione in appena due ore e quaranta minuti, riducendo i tempi di percorrenza di un’ora e venti minuti e portando per la prima volta in Europa un servizio commerciale a 260 km/h.
L’origine e il modello francese
La Francia trasformò l’idea del treno ultraveloce in un modello industriale e commerciale replicabile: alla nuova infrastruttura ad alta velocità si affiancarono convogli capaci di proseguire sulle linee convenzionali, estendendo così i benefici della velocità anche alle aree non direttamente servite dalla LGV. Questo approccio integrato fece scuola e contagió altri Paesi europei, accelerando una diffusione che avrebbe cambiato la mobilità sul continente.
Va ricordato però che la Francia non fu la prima a sperimentare servizi ad alta velocità: il Giappone aveva già lanciato lo Shinkansen tra Tokyo e Osaka nel 1964, e anche Italia vantava un proprio primato con l’apertura nel 1977 del primo tratto della Direttissima Roma-Firenze. Nonostante ciò, l’esperienza francese rese la alta velocità un vero modello di riferimento per il resto d’Europa.
Liberalizzazione in Italia e la spinta della concorrenza
Un’altra svolta importante avvenne in Italia nel 2012, quando l’ingresso di Italo ruppe il monopolio di Trenitalia e introdusse, per la prima volta su scala nazionale, una vera concorrenza commerciale nell’ambito dell’alta velocità. Quel cambiamento innescò una dinamica di mercato che avrebbe riformulato domanda, prezzi e offerta nei successivi anni.
Andrea Giuricin ha dichiarato:
“Il primo a essere liberalizzato nell’Av in Europa e nel mondo è stato il mercato italiano nel 2012.”
Nei primi otto anni di concorrenza la domanda italiana più che raddoppiò: prendendo come riferimento il 2011 a indice 100, il valore arrivò a 218 nel 2019, mentre i ricavi medi per passeggero-chilometro calarono significativamente. Questi movimenti riflettono sia una maggiore accessibilità per i viaggiatori sia una pressione sui prezzi che ha richiesto strategie di efficienza ai vettori.
La normativa comunitaria, tuttavia, si rese pienamente operativa soltanto più tardi: il quarto pacchetto ferroviario ha aperto i mercati nazionali dei servizi commerciali a partire dal dicembre 2020 e dal 2021 la concorrenza ha cominciato a manifestarsi anche in Spagna e Francia. Operatori come Ouigo (gruppo SNCF), Iryo (partecipata da Trenitalia) e l’espansione di altri soggetti stranieri hanno modificato gli equilibri di mercato.
Andrea Giuricin ha aggiunto:
“Inesorabilmente il mercato sta diventando europeo e non più nazionale.”
Nuovi ingressi e scenari per il 2028
La fase attuale è di forte accelerazione: molte compagnie guardano oltre i confini nazionali e pianificano ingressi su mercati storicamente dominati da vettori pubblici. Italo ha annunciato l’intenzione di entrare in Germania nel 2028, con un piano da circa 3,6 miliardi di euro e rotte che collegherebbero Monaco a Colonia, Dortmund, Berlino e Amburgo; l’operatore ha ordinato a Siemens 26 treni ad alta velocità con opzione per altri 14.
In Francia il privato Velvet (nato come Proxima) punta a partire nel 2028 sulla linea Parigi-Bordeaux, estendendo poi l’offerta verso città come Rennes, Nantes e Angers, e ha ordinato 12 convogli Avelia Horizon ad Alstom. Nel frattempo SNCF, Renfe e altri operatori continuano a competere su rotte transfrontaliere, compresa la direttrice sotto la Manica.
Questi movimenti indicano come la competizione non sia più confinata a singoli Stati ma si stia organizzando a livello paneuropeo, generando nuove sfide regolamentari, industriali e logistiche per la capacità di integrazione delle reti nazionali.
I numeri e la geografia della rete
Secondo un rapporto della Commissione europea di luglio 2025, nel 2022 l’Unione europea contava 12.015 chilometri di linee ad alta velocità, pari al 6% della rete ferroviaria totale. Su queste linee si concentrava circa un terzo dei 402,2 miliardi di passeggeri-chilometro registrati nell’UE, con Italia, Francia e Spagna a riunire il 63% della rete e circa due terzi del traffico ad alta velocità.
La mappa europea rimane quindi caratterizzata da reti infrastrutturali ancora molto nazionali, mentre i servizi e i soggetti che li operano diventano sempre più transnazionali: sulla storica Parigi-Lione oggi viaggiano fianco a fianco TGV e Frecciarossa, simbolo di una competizione che non rispetta più i confini statali.
Infrastrutture, investimenti e ostacoli
Nonostante l’apertura dei mercati, la realizzazione delle grandi opere infrastrutturali europee resta una sfida. La Ten-T, la rete di corridoi transeuropei, progredisce lentamente e progetti strategici come la linea Torino-Lione mostrano quanto siano complesse le questioni tecniche, politiche e ambientali da affrontare. Per l’Italia questo significa che la competitività dei propri operatori dipenderà non solo dalla capacità commerciale ma anche dalla qualità e dalla rapidità degli investimenti infrastrutturali.
Per gli investitori e per le imprese del comparto ferroviario la fase attuale apre margini di crescita, ma richiede anche forti capacità di coordinamento europeo, investimenti su materia rotabile e innovazione digitale, oltre a una gestione più efficiente delle stazioni e dei servizi di scambio tra reti diverse.
Prospettive per il sistema paese
Per Italia e operatori nazionali la sfida è duplice: consolidare le posizioni sui mercati domestici e competere efficacemente all’estero. L’esperienza degli ultimi anni dimostra che la concorrenza può ampliare la domanda e rendere i servizi più accessibili, ma impone anche la necessità di politiche industriali e infrastrutturali coerenti, capaci di attrarre capitali e favorire collaborazioni cross-border.
In definitiva, mentre i treni superano le frontiere, la rete fisica continua a richiedere interventi e investimenti per sostenere una mobilità europea davvero integrata.
In sintesi
- L’apertura dei mercati ferroviari crea opportunità per gli operatori italiani di espandersi all’estero, ma richiede investimenti significativi in materiale rotabile e capacità gestionale per competere sui prezzi e sui servizi.
- Per gli investitori del settore, il potenziale di crescita è legato alla capacità degli Stati membri di accelerare le infrastrutture Ten-T; ritardi come quelli della Torino-Lione aumentano il rischio regolamentare e operativo.
- La concorrenza transnazionale tende a comprimere i ricavi unitari, spingendo verso modelli basati su efficienza, integrazione tariffaria e offerte combinate (alta velocità+servizi regionali) per mantenere la redditività.
- Per l’economia italiana la sfida è trasformare la competizione in opportunità industriale, sfruttando expertise nelle costruzioni, nella manutenzione e nell’innovazione tecnologica per diventare fornitore strategico a livello europeo.
