
Italia più vicina all’Europa sul digitale: Pmi al 79,5%. Deloitte: AI e identità digitale cambiano la lotta alle frodi
- 14 Settembre 2026
- Posted by: Francesca
- Categoria: Aziende, Economia, Editoriale
L’Italia riduce il divario con l’Europa sul fronte della maturità digitale, mentre identità digitale e intelligenza artificiale assumono un ruolo sempre più rilevante nella sicurezza, nella valutazione del rischio e nella prevenzione delle frodi. È quanto emerge dallo studio “Identità Digitale, Intelligenza Artificiale e Fiducia by Design”, terzo report realizzato da Deloitte come Knowledge Partner della prima edizione di WeSec – Il Salone della Sicurezza, promosso da ABI e in programma a Milano il 22 e 23 settembre.
Il quadro mostra progressi importanti soprattutto nella digitalizzazione delle imprese e nella connettività, mentre resta ancora ampio il ritardo italiano nell’utilizzo dei servizi pubblici digitali.
Parallelamente, la crescente diffusione di pagamenti online, mobile commerce e identità digitali rende sempre più centrale la capacità di riconoscere in tempo reale comportamenti anomali e tentativi di frode.
Il 79,5% delle Pmi italiane ha raggiunto un livello base di digitalizzazione
Secondo i dati Eurostat richiamati dal report, nel 2025 il 79,5% delle Pmi italiane ha raggiunto almeno un livello base di intensità digitale, superando il 72,8% della media EU20.
La diffusione di internet tra la popolazione italiana ha inoltre registrato negli ultimi dieci anni un tasso medio annuo di crescita del 3,3%, quasi doppio rispetto all’1,7% registrato mediamente nell’EU20.
Il risultato è una forte riduzione della distanza con il resto d’Europa: il gap nell’utilizzo della rete è passato da circa 14 punti percentuali a meno di quattro.
Sul fronte della connettività domestica, il divario è ormai quasi azzerato: dispone di una connessione il 94,1% delle famiglie italiane, contro il 94,5% della media EU20.
Servizi pubblici digitali, l’Italia resta indietro
Il quadro cambia quando si analizza il rapporto dei cittadini con la Pubblica Amministrazione digitale.
In Italia utilizza i servizi pubblici online il 43,5% della popolazione, a fronte del 66,7% della media EU20.
È quindi questo uno degli ambiti nei quali rimane maggiore il margine di recupero, nonostante la crescente diffusione degli strumenti di identificazione digitale.
Secondo il report, circa 12 milioni di utenti hanno utilizzato la Carta d’Identità Elettronica almeno una volta per accedere online negli ultimi dodici mesi.
La diffusione dell’identità digitale diventa così uno degli elementi abilitanti non soltanto dei servizi pubblici, ma anche di processi finanziari, bancari e commerciali nei quali è necessario stabilire con certezza l’identità dell’utente.
Pagamenti digitali a 518 miliardi
Il cambiamento emerge anche dai comportamenti di pagamento e di acquisto degli italiani.
Secondo i dati dell’Osservatorio del Politecnico di Milano citati nello studio, nel 2025 i pagamenti digitali hanno raggiunto 518 miliardi di euro, con una crescita del 7% rispetto all’anno precedente.
Gli acquisti tramite e-commerce sono invece arrivati a 62,8 miliardi di euro, in aumento dell’8%.
Particolarmente marcata l’espansione dei pagamenti effettuati attraverso dispositivi mobili: 14 milioni di italiani hanno utilizzato smartphone o wearable per pagare, con un incremento del 40% rispetto al 2024.
Una diffusione che amplia le opportunità del sistema digitale ma aumenta parallelamente la superficie potenziale degli attacchi e la necessità di strumenti di sicurezza più evoluti.
L’AI porta dalla verifica dell’identità alla valutazione continua del rischio
È proprio su questo fronte che, secondo Deloitte, l’intelligenza artificiale può modificare radicalmente il modello tradizionale di gestione dell’identità.
La logica tende a spostarsi da una verifica effettuata in un singolo momento a una valutazione continua della fiducia e del rischio, basata sull’analisi dinamica dei comportamenti e delle transazioni.
Un’analisi richiamata dal report, condotta su oltre 1,85 milioni di transazioni bancarie, ha evidenziato una riduzione del 54% dei falsi positivi rispetto a sistemi fondati su regole statiche.
Per le banche, questo significa la possibilità di individuare operazioni sospette con maggiore precisione, riducendo al tempo stesso il numero di transazioni legittime erroneamente segnalate come fraudolente.
Dalla fraud detection al digital onboarding
Le applicazioni indicate da Deloitte coprono diversi momenti del rapporto tra cliente e organizzazione.
Tra gli ambiti principali figurano la fraud detection in tempo reale, i processi di digital onboarding con verifiche KYC e AML, l’autenticazione continua e la personalizzazione dei servizi.
L’AI può infatti analizzare simultaneamente un numero molto elevato di segnali e aggiornare la valutazione del rischio mentre l’utente interagisce con il servizio.
La conseguenza è un passaggio da sistemi basati prevalentemente su credenziali e controlli predeterminati a modelli in grado di valutare continuamente se il comportamento osservato sia coerente con l’identità dichiarata.
Deepfake e identità sintetiche sono le nuove minacce
La stessa intelligenza artificiale che rafforza gli strumenti di difesa può però essere utilizzata anche dagli attaccanti.
Tra i nuovi rischi individuati dal report figurano deepfake, synthetic identity fraud e phishing potenziato dall’intelligenza artificiale.
La capacità di creare immagini, video, voci e identità artificiali sempre più credibili rende quindi più difficile affidarsi a sistemi tradizionali di verifica.
Per il sistema bancario e finanziario diventa fondamentale integrare tecnologie di identificazione, analisi comportamentale, dati e modelli di governance capaci di evolvere con la minaccia.
Capitanio: “Dalla verifica alla valutazione dinamica del rischio”
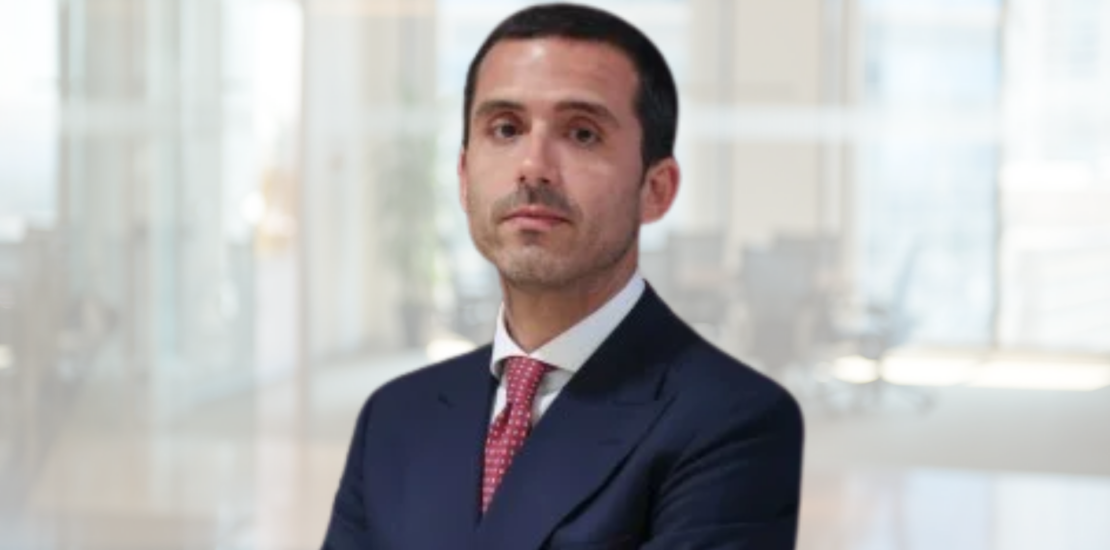
“Identità digitale e intelligenza artificiale si configurano come architetture sempre più complementari e interdipendenti”, ha affermato Luigi Capitanio (in foto), Strategy and Business Design Leader di Deloitte Emea.
“La prima garantisce fiducia, sicurezza e interoperabilità in linea con l’evoluzione normativa mentre la seconda ne amplifica il valore, abilitando il passaggio da una logica di semplice verifica a una valutazione dinamica del rischio in tempo reale”.
Secondo Capitanio, “le organizzazioni che sapranno integrare tecnologie, dati e modelli di governance efficaci potranno non solo rafforzare la sicurezza, ma trasformarla in un reale vantaggio competitivo”.
La prossima frontiera è l’EUDI Wallet
Tra le prossime evoluzioni del sistema europeo dell’identità digitale figura l’EUDI Wallet, previsto dal regolamento eIDAS 2.0.
Uno degli elementi centrali sarà il principio della selective disclosure, che permetterà all’utente di condividere soltanto le informazioni strettamente necessarie per una determinata operazione, senza dover comunicare l’intero insieme dei propri dati identificativi.
Il modello punta quindi a conciliare maggiore sicurezza, semplicità di utilizzo e tutela della privacy.
Pincetti: “La fiducia è il prerequisito dei mercati digitali”
“La fiducia nelle interazioni è il prerequisito fondamentale per garantire la stabilità e lo sviluppo responsabile dei mercati digitali, soprattutto al fine di valorizzare gli investimenti in innovazione realizzati negli ultimi anni”, ha dichiarato Manuel Pincetti, Managing Partner di Monitor Deloitte.
Secondo Pincetti, sostenere questa evoluzione significa coordinare “diversi fattori abilitanti come infrastrutture digitali resilienti, gestione efficace dei dati, interoperabilità e sicurezza”.
L’obiettivo è permettere all’Italia di accompagnare comportamenti di consumo sempre più orientati al digitale, nel settore bancario e non solo.
Il quadro delineato da Deloitte mostra quindi un Paese che ha recuperato una parte significativa del proprio ritardo digitale, soprattutto sul fronte di imprese, connettività e pagamenti, ma nel quale la prossima fase della trasformazione passa sempre più dalla capacità di costruire fiducia: non soltanto verificando chi si trova dall’altra parte dello schermo, ma valutando continuamente il rischio attraverso identità digitale, dati e intelligenza artificiale.