
AirAsia corre ai ripari: cerca finanziatori esteri per sopravvivere
- 16 Settembre 2026
- Posted by: Tony
- Categoria: Crypto, Mercati
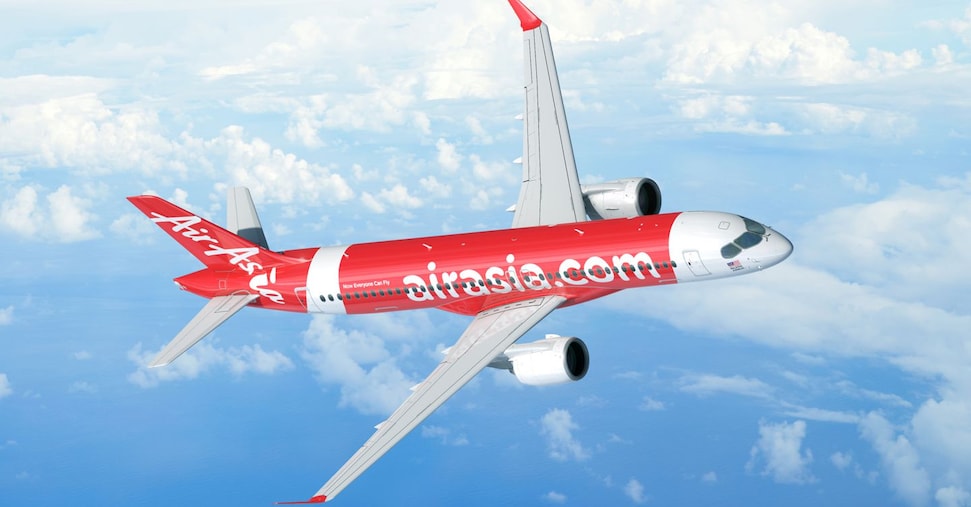
La pressione sui costi del carburante aereo sta mettendo sotto stress non solo i vettori europei e statunitensi, ma anche le grandi compagnie low cost dell’Asia: AirAsia, con base a Kuala Lumpur in Malesia, è alla ricerca di nuove linee di finanziamento per sostenere un indebitamento cresciuto a causa del rialzo del prezzo del jet fuel.
Contestualmente, il tribunale di New York ha autorizzato la procedura di Chapter 11 per AirBaltic, una misura che offre protezione mentre il vettore riorganizza il proprio debito e il piano operativo. Questo episodio sottolinea come l’aumento dei costi energetici stia ridisegnando l’assetto competitivo del trasporto aereo a livello globale.
Secondo fonti vicine al dossier, il governo della Malesia ha avviato colloqui con i principali operatori domestici — tra cui Malaysia Airlines e Batik Air — per valutare la capacità di assorbire quote di mercato qualora AirAsia fosse costretta a ridimensionare i propri voli nazionali. Le interlocuzioni coinvolgono anche il ministero delle Finanze e il gestore aeroportuale Malaysia Airports Holdings Berhad.
Perché il carburante pesa tanto sui conti
Il modello low cost si basa su volumi elevati e margini unitari molto contenuti: quando il prezzo del carburante aumenta, l’impatto sui costi operativi è immediato e significativo. Nel secondo trimestre il costo medio del jet fuel per il gruppo è salito a circa 183 dollari al barile, registrando un +66% rispetto al trimestre precedente, una dinamica che ha eroso i margini e aggravato la posizione finanziaria.
Per mitigare queste pressioni alcune compagnie ricorrono a strategie di copertura (hedging), aggiustamenti della capacità e riallineamento delle tariffe; tuttavia, per vettori che operano con tariffe basse e forte concorrenza, la capacità di trasferire l’aumento dei costi sui passeggeri è limitata.
Lo stato della flotta e gli ordini
Il gruppo AirAsia gestisce una flotta di 243 aeromobili interamente Airbus e ha confermato quest’anno un ordine per 150 esemplari del modello Airbus A220. L’impegno sugli ordini e gli obblighi contrattuali con i costruttori rappresentano però ulteriori voci di costo e impegni finanziari rilevanti in un contesto di liquidità sotto pressione.
Le case costruttrici europee, le società di leasing e i fornitori collegati potrebbero risentire a catena di eventuali riduzioni operative o rinegoziazioni degli ordini, con possibili effetti sul mercato dei ricambi e sui tempi di consegna.
Impatto sui conti e perdite valutarie
Nel trimestre chiuso il 30 giugno la compagnia ha riportato una perdita netta di 205 milioni di dollari. A pesare sul risultato sono state anche perdite legate ai cambi, pari a 81 milioni di dollari: esposizioni valutarie e fluttuazioni delle monete locali rispetto al dollaro statunitense hanno amplificato gli effetti negativi dei costi energetici.
La combinazione di costi operativi in risalita e perdite valutarie mette sotto pressione la liquidità e la capacità di servizio del debito, spingendo le società a cercare rifinanziamenti, ristrutturazioni o interventi pubblici mirati per garantire la continuità del servizio.
Ruolo dello Stato e scenari regolatori
L’intervento del governo malese, nell’ipotesi di supporto indiretto attraverso interlocuzioni con altri vettori e il gestore aeroportuale, richiama la funzione dello Stato nel preservare la connettività nazionale e la stabilità occupazionale. Analoghe misure possono includere incentivi temporanei, facilitazioni per ricapitalizzazioni o supporti alla rinegoziazione dei contratti aeroportuali.
Qualsiasi intervento pubblico dovrà però confrontarsi con vincoli di normativa sugli aiuti di Stato e con la necessità di non falsare la concorrenza sul lungo periodo: il bilanciamento tra sostegno e condizioni di mercato sarà cruciale.
Conseguenze sul mercato internazionale
L’eventuale riduzione dell’offerta di voli domestici o regionali in Malesia potrebbe avere ripercussioni sul turismo e sulle catene di fornitura locali, oltre a creare opportunità per concorrenti esteri. Per gli operatori europei e per gli investitori nel settore aeronautico, la situazione costituisce un indicatore delle vulnerabilità legate ai costi energetici e alle esposizioni valutarie.
Inoltre, la pressione sui bilanci delle compagnie low cost potrebbe accelerare processi di consolidamento nel settore, influenzando dinamiche di prezzo e capacità disponibili sulle rotte internazionali che collegano l’Europa all’Asia.
Che cosa monitorare nelle prossime settimane
Gli elementi chiave da osservare sono l’evoluzione del prezzo del petrolio e del jet fuel, le decisioni di copertura finanziaria adottate dai vettori, le negoziazioni tra governo e compagnie e le eventuali mosse dei principali creditori e lessor. Anche i segnali di domanda del mercato passeggeri, legati a stagionalità e fiducia dei consumatori, determineranno la sostenibilità delle capacità operative.
Per gli investitori italiani interessati al settore aereo o alle società collegate (produttori, aeroporti, lessor), diventa importante valutare l’esposizione al rischio di prezzo del carburante, la qualità della gestione finanziaria delle compagnie e l’eventuale rischio di contagio nei segmenti più esposti del mercato.
In sintesi
- La compressione dei margini dei vettori low cost amplifica il rischio di ristrutturazioni: per gli investitori è essenziale valutare la qualità del management e la presenza di piani di copertura sui prezzi del carburante.
- Il coinvolgimento dello Stato nella gestione delle capacità domestiche può stabilizzare la connettività, ma introduce incertezza regolatoria che influisce sul valore delle compagnie e degli asset aeroportuali.
- I produttori europei di aeromobili e le società di leasing potrebbero subire effetti indiretti attraverso ritardi o rinegoziazioni degli ordini; questo rappresenta un fattore da monitorare per chi detiene esposizioni nei titoli industriali legati all’aviazione.
- Per il mercato italiano, una possibile contrazione dei collegamenti internazionali con l’Asia comporterebbe impatti sul turismo e sulle filiere commerciali, richiedendo attenzione alle strategie di diversificazione delle rotte e alla resilienza del settore turistico.
