
Recordati, Palliser boccia l’offerta a 51,29 euro e chiede almeno 60 euro per azione
- 14 Settembre 2026
- Posted by: Francesca
- Categoria: Aziende, Economia, Editoriale
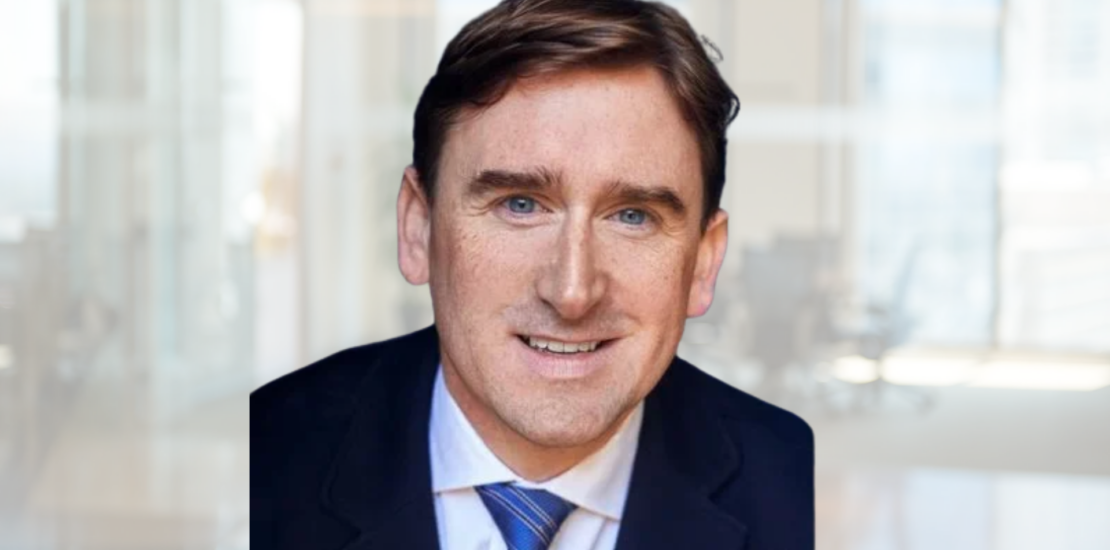
Palliser Capital — in foto, il Founder e CEO James Smith — apre il fronte contro l’offerta su Recordati e chiede al Consiglio di amministrazione della società farmaceutica di ritirare il proprio sostegno all’operazione a 51,29 euro per azione, giudicando il prezzo fortemente penalizzante per gli azionisti di minoranza.
L’investitore, azionista di Recordati, ha reso pubblica una lettera inviata al cda lo scorso 1° settembre, nella quale sollecita anche il consorzio formato da CVC e GBL ad aumentare il corrispettivo dell’offerta promossa attraverso Respighi BidCo ad almeno 60 euro per azione.
Secondo Palliser, il prezzo attualmente sul tavolo non rifletterebbe adeguatamente il valore della società e l’intera operazione presenterebbe criticità sia sul fronte della valutazione sia su quello della governance e della tutela degli azionisti di minoranza.
Palliser: 51,29 euro sottovalutano Recordati
Il primo punto contestato dall’investitore riguarda il prezzo di 51,29 euro per azione.
Secondo Palliser, la valutazione alla base dell’offerta sarebbe costruita attraverso criteri che tenderebbero a comprimere il valore effettivo di Recordati e risulterebbe significativamente inferiore rispetto alle evidenze ricavabili dal mercato.
L’azionista richiama inoltre una fairness opinion commissionata dagli amministratori indipendenti, che, secondo quanto riferito da Palliser, avrebbe evidenziato l’inadeguatezza della valutazione proposta.
Su queste basi, il fondo sostiene che un corrispettivo equo dovrebbe essere fissato non al di sotto di 60 euro per azione, oltre il 16% in più rispetto ai 51,29 euro oggi offerti.
Lo scontro all’interno del consiglio
Palliser solleva anche una questione di governance e contesta il processo attraverso il quale Recordati è arrivata a sostenere l’offerta.
Secondo la ricostruzione dell’investitore, l’operazione non avrebbe ottenuto il sostegno di alcun amministratore indipendente: i quattro consiglieri indipendenti si sarebbero espressi all’unanimità contro l’offerta.
A prevalere sarebbero stati invece i voti di sei amministratori non indipendenti, che Palliser considera legati al consorzio offerente o portatori di interessi finanziari nell’operazione.
Per il fondo, questa situazione configurerebbe un problema sostanziale nel processo decisionale e renderebbe necessario un cambio di posizione da parte del board.
Palliser chiede al cda di ritirare il sostegno all’offerta
Nella lettera, Palliser sostiene che il Consiglio di amministrazione debba agire nell’interesse di tutti gli azionisti e quindi ritirare il proprio appoggio all’offerta di Respighi BidCo.
La richiesta è accompagnata dall’invito rivolto a CVC e GBL a rivedere le condizioni economiche dell’operazione e riconoscere agli azionisti un corrispettivo che Palliser definisce “fair and equitable”.
La soglia indicata è, appunto, almeno 60 euro per azione.
L’azione dell’investitore porta così direttamente al centro del confronto il trattamento degli azionisti di minoranza, chiamati a decidere se aderire o meno all’offerta.
Il nodo del delisting e delle minoranze
La terza critica riguarda infatti la struttura stessa dell’operazione.
Palliser sostiene che gli azionisti di minoranza sarebbero sottoposti a una forte pressione ad aderire all’offerta, perché chi decidesse di mantenere le azioni potrebbe successivamente trovarsi in possesso di titoli non più quotati e quindi molto meno liquidi, con minori tutele.
Il fondo contesta in particolare il possibile ricorso a una successiva fusione finalizzata al delisting, sostenendo che tale meccanismo renderebbe meno efficace anche il diritto di recesso degli azionisti rimasti fuori dall’offerta.
È questo l’elemento che Palliser definisce sostanzialmente coercitivo: a suo giudizio, gli investitori sarebbero messi davanti alla scelta tra accettare ora un prezzo ritenuto inadeguato oppure correre il rischio di rimanere azionisti di una società non più quotata.
Sale la pressione su CVC e GBL
La lettera pubblica di Palliser apre quindi un nuovo fronte nell’operazione che coinvolge Recordati, spostando l’attenzione dal semplice livello del prezzo alle modalità attraverso cui l’offerta è stata valutata e approvata.
La posizione del fondo è netta: 51,29 euro non rappresenterebbero un prezzo sufficiente e il cda dovrebbe smettere di sostenere l’operazione alle condizioni attuali.
Con la richiesta di portare il corrispettivo ad almeno 60 euro per azione, Palliser aumenta ora la pressione su CVC e GBL, mentre il confronto sul futuro di Recordati entra direttamente sul terreno della tutela delle minoranze e della governance societaria.