
Bce, lo spagnolo De Cos e l’olandese Knot in corsa per la successione di Lagarde: chi sono i due sfidanti
- 6 Novembre 2026
- Posted by: Tony
- Categoria: Economia
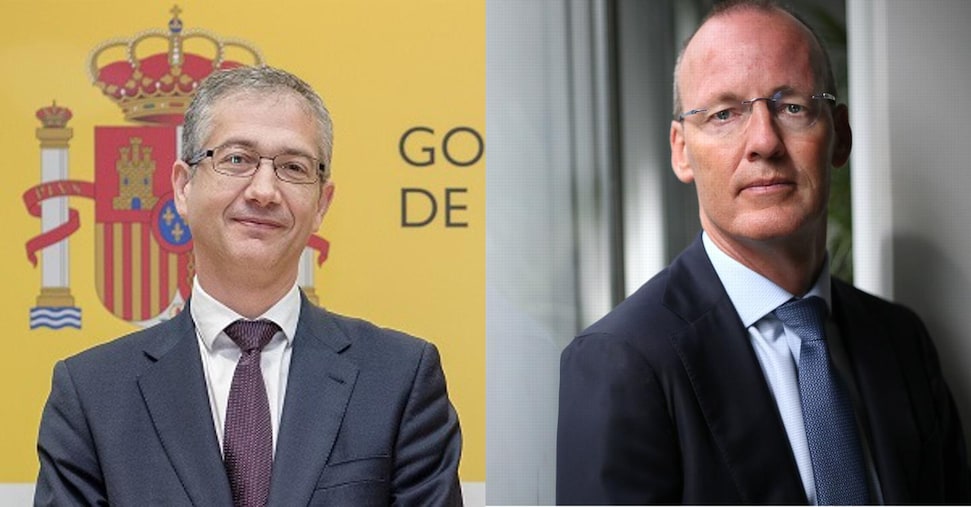
La successione alla guida della Banca centrale europea è diventata un tema centrale per i mercati e per i governi dell’eurozona, dopo l’annuncio dell’uscita anticipata di Christine Lagarde prevista per il 7 febbraio 2027. Tra i nomi che emergono con maggiore forza figurano due profili contrapposti: Fernando de Cos, legato a una linea più accomodante, e Klaas Knot, noto per posizioni più restrittive in materia di politica monetaria.
Il profilo e la visione di Fernando de Cos
Fernando de Cos ha costruito la sua reputazione alla guida della Banca di Spagna e presiedendo il Comitato di Basilea. È percepito come una figura propensa a una politica monetaria più espansiva, con una particolare attenzione agli effetti delle decisioni di politica monetaria sulla crescita economica e sull’occupazione.
La sua posizione, spesso definita da “colomba” moderata, lo avvicina alle richieste dei Paesi del sud Europa per una maggiore flessibilità fiscale e per misure che salvaguardino l’economia reale oltre il controllo dell’inflazione a breve termine. Al contempo, De Cos dà grande importanza alla stabilità finanziaria e alla salute del sistema bancario.
Carlos Cuerpo ha dichiarato:
“De Cos unisce una profonda conoscenza di politica economica, fiscale e monetaria a una solida esperienza nel settore bancario internazionale e nella stabilità finanziaria. Si è guadagnato una reputazione di rigore tecnico e la capacità di unire le squadre e costruire il consenso.”
Dal punto di vista pratico, la possibile elezione di De Cos potrebbe significare un atteggiamento più disponibile verso misure che favoriscano la crescita, come una comunicazione monetaria più accomodante o una maggiore tolleranza verso scostamenti temporanei dall’obiettivo d’inflazione, con evidenti ripercussioni sui titoli di Stato dei Paesi più indebitati.
Il profilo e la linea di Klaas Knot
Klaas Knot, classe 1967, è un economista con una lunga esperienza nella regolamentazione finanziaria: per 14 anni ha guidato la Banca centrale olandese, ha presieduto il Financial Stability Board e ha fatto parte del Consiglio direttivo della Bce. I Paesi Bassi lo indicano come il loro candidato ufficiale per la successione.
Knot è noto per un approccio tecnico rigoroso e per una forte attenzione alla gestione del rischio e alla stabilità del sistema finanziario. Questo profilo lo colloca tra i cosiddetti “falchi”, favorevoli a politiche monetarie restrittive per contrastare le pressioni inflazionistiche e a un rigoroso controllo della spesa pubblica.
La sua elezione potrebbe tradursi in un orientamento della Bce verso tassi più elevati o a una minore propensione a ritoccare le condizioni monetarie finché l’inflazione non scenderà in modo sostenuto. Ciò inciderebbe sui rendimenti dei titoli di Stato, sulle condizioni di finanziamento per imprese e famiglie e, più in generale, sulla crescita nell’area dell’euro.
Procedura di nomina e dinamiche politiche
L’elezione del presidente della Banca centrale europea (Bce) è un processo politico-amministrativo che coinvolge gli Stati membri e le istituzioni europee: la nomina finale spetta al Consiglio europeo, previa consultazione del Parlamento europeo e del Consiglio direttivo della Bce. Le preferenze nazionali spesso riflettono equilibri politici regionali, con il nord Europa tendenzialmente più orientato al rigore fiscale e il sud più attento a misure favorevoli alla crescita.
Per l’Italia e per gli investitori sul mercato domestico, la scelta avrà impatti pratici: un presidente che privilegia la flessibilità potrebbe allentare le pressioni sui rendimenti e migliorare le condizioni di indebitamento pubblico, mentre un approccio più severo potrebbe portare a un rialzo degli yield e a un’attenta valutazione delle politiche di bilancio nazionali.
Implicazioni per mercati e istituzioni finanziarie
Sul fronte bancario e dei mercati obbligazionari, la leadership della Bce influenza aspettative, tassi a lungo termine e la struttura dei rischi. Una Presidenza più accomodante potrebbe migliorare i margini di manovra per le politiche fiscali nazionali e sostenere una ripresa degli investimenti, ma aumenterebbe il rischio di pressioni inflazionistiche se gli stimoli fossero prolungati.
Al contrario, una guida orientata al rigore comporterebbe maggiore attenzione ai tassi e ai bilanci pubblici, con possibili reflussi su costi di finanziamento per imprese, famiglie e per gli Stati con debito elevato, tra cui l’Italia. Le banche italiane, sensibili allo spread e alla curva dei rendimenti, dovranno valutare scenari di profilo rischio-rendimento differenti.
Tempistica e passaggi successivi
Dopo la manifestazione di interesse dei singoli Stati, la candidatura verrà discussa a livello europeo. Il processo include audizioni e consultazioni che mirano a verificare competenze tecniche e visione strategica dei candidati, prima della decisione formale del Consiglio europeo. Il periodo che precede la nomina sarà determinante per definire la traiettoria di politica monetaria percepita dai mercati.
Considerazioni per l’Italia
Per l’Italia la scelta del successore di Lagarde rappresenta uno snodo politico ed economico: una presidenza più flessibile potrebbe favorire misure di sostegno alla crescita e facilitare la gestione del debito; una presidenza rigorosa, invece, imporrebbe maggior disciplina fiscale e un’attenzione più stringente ai conti pubblici.
Gli operatori finanziari italiani dovranno monitorare attentamente segnali come dichiarazioni pubbliche dei candidati, adesioni politiche dei governi europei e l’evoluzione dei dati macroeconomici, per adeguare posizioni su obbligazioni, azioni e settori bancari sensibili alle dinamiche dei tassi.
In sintesi
- La nomina alla presidenza della Bce determinerà le aspettative sui tassi: una scelta più accomodante favorirebbe il calo degli yield sovrani, mentre una scelta più rigorosa potrebbe spingere i rendimenti al rialzo.
- Per gli investitori italiani, il profilo del futuro presidente influenzerà la valutazione di rischio-paese e la convenienza relativa dei titoli di Stato rispetto ad altre classi di attivo.
- Le banche e le imprese dovranno rivedere l’asset allocation e le strategie di copertura in funzione della maggiore o minore volatilità dei tassi a lungo termine e delle condizioni di finanziamento.
- Dal punto di vista politico, la scelta rifletterà gli equilibri nord-sud in Europa e potrà condizionare il dialogo su flessibilità fiscale e strumenti comuni per la crescita.
