
Borse europee in avvio incerto: cresce l’attesa per l’inflazione Usa
- 14 Ottobre 2026
- Posted by: Tony
- Categoria: Aziende
Avvio poco mosso per i mercati finanziari europei: il future sull’EuroStoxx mostra un rialzo dello 0,1% mentre quello sul Ftse Mib è in lieve calo dello 0,1%. L’attenzione degli operatori è concentrata sul dato statunitense sull’inflazione di settembre, la cui pubblicazione è prevista nel primo pomeriggio, elemento cruciale per le decisioni della Federal Reserve sul costo del denaro.
Gli economisti si aspettano che la Federal Reserve possa decidere di prendersi altro tempo prima di un nuovo rialzo dei tassi, soprattutto alla luce dei segnali di debolezza recentemente emersi dal mercato del lavoro statunitense. Una scelta di rinvio verso dicembre sarebbe letta come una misura di cautela che potrebbe influenzare i flussi verso asset a rischio e la curva dei rendimenti sui titoli di Stato europei, con potenziali riflessi anche sui BTP italiani.
Dati dalla Cina e dinamica delle esportazioni
Nel frattempo, i dati from Cina mostrano una ripresa della pressione sui prezzi a monte: i prezzi alla produzione (PPI) sono aumentati del 5% a settembre, un livello che non si registrava dal 2022. Pechino ha comunicato anche un avanzo commerciale mensile ai massimi da gennaio 2025, sostenuto da una robusta crescita delle esportazioni, elemento che può impattare le catene di approvvigionamento globali e la redditività delle imprese esportatrici.
Stagione delle trimestrali e settore finanziario
Prosegue la stagione degli utili: oggi sono attesi i risultati di tre grandi istituti statunitensi, Bank of America, Morgan Stanley e BlackRock, i cui conti offriranno indicazioni sull’andamento della redditività bancaria e sulla domanda di servizi di gestione patrimoniale nel contesto attuale.
Asml e il comparto tecnologico
In Europa, il gruppo tecnologico olandese Asml ha riportato ricavi record e una forte crescita dell’utile netto nel terzo trimestre: il risultato netto è salito a 5 miliardi di euro, +138% rispetto ai 2,1 miliardi dello stesso periodo dell’anno precedente e +38% rispetto ai 2,9 miliardi del trimestre precedente. La società ha inoltre rivisto al rialzo le stime di fatturato, notizia che potrebbe sostenere l’intero settore tech.
A Piazza Affari, gli occhi restano puntati su Stmicroelectronics, che ha subito pressioni per i timori legati a un possibile ingresso più aggressivo della Cina nel segmento delle memorie DRAM avanzate, scenario che potrebbe alterare dinamiche competitive e piani di investimento delle aziende europee del settore.
Dichiarazioni dal settore semiconduttori
Hock Tan ha dichiarato:
“Molti investitori non sono consapevoli di cosa stiano effettivamente comprando. Si generano aspettative estremamente alte, per poi scoprire che la situazione può somigliare a un casinò.”
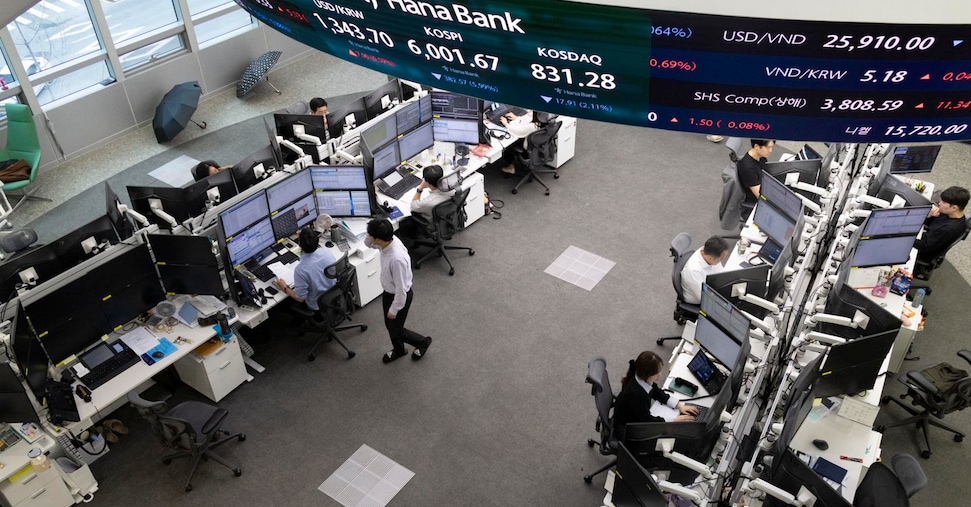
Le parole dell’amministratore delegato di Broadcom hanno alimentato incertezza sui titoli del settore semiconduttori, contribuendo al ritracciamento dei mercati asiatici; il Kospi sudcoreano ha però limitato le perdite allo 0,6% dopo il forte calo registrato nella seduta precedente.
Nel complesso, il comparto tecnologico resta sensibile a valutazioni elevate e a possibili prese di beneficio, mentre gli investitori valutano il rapporto tra potenziale crescita legata all’intelligenza artificiale e i rischi di eccessivo surriscaldamento delle aspettative.
Settore bancario e prospettive italiane
Su Piazza Affari rimane alta l’attenzione sui titoli bancari; le ipotesi di consolidamento nel settore bancario europeo continuano a circolare e potrebbero avere conseguenze sulla struttura del credito e sui costi di finanziamento per imprese e famiglie in Italia. La visibilità sugli utili e sui rischi di credito sarà determinante per i prossimi mesi.
Materie prime e mercato dei cambi
Il petrolio si mantiene relativamente stabile: il Brent del Mare del Nord sale dello 0,5% a 106,30 dollari al barile, mentre il Wti avanza dello 0,4% a 94,54 dollari. Il gas europeo è salito a 87,60 euro al megawattora, +1,6%, una dinamica che può pesare sulle prospettive inflazionistiche nell’area euro e sui costi per le aziende energivore.
Sul fronte valutario l’euro quota 1,12 rispetto al dollaro (era 1,1193 nella seduta precedente) e 177,3 rispetto al yen. Il cambio dollaro-yen si attesta a 158,25, lieve variazione rispetto alla chiusura precedente.
Prospettive per gli investitori
Con il contesto ancora condizionato dalle attese sulle mosse della Federal Reserve e dall’evoluzione macro globale, gli investitori dovrebbero monitorare la qualità degli utili societari e la tenuta della domanda estera, in particolare dalla Cina, oltre che valutare la resilienza dei portafogli a fronte di possibili scossoni sui semiconduttori e sui settori ciclici.
In sintesi
- Un possibile rinvio della Federal Reserve nel rialzo dei tassi ridurrebbe la pressione sui rendimenti globali, offrendo temporaneo supporto ai titoli europei e ai BTP, ma aumenterebbe l’importanza della selezione nei portafogli azionari.
- La ripresa dei prezzi alla produzione in Cina e il boom delle esportazioni suggeriscono un miglioramento della domanda estera, ma rimangono rischi per le catene di valore e per la marginalità delle imprese europee esposte ai mercati asiatici.
- I risultati record di Asml confermano la robustezza della domanda legata all’innovazione tecnologica, tuttavia la cautela sul comparto semiconduttori impone una gestione attenta delle valutazioni e una diversificazione settoriale.
- L’aumento dei prezzi energetici e la volatilità valutaria possono amplificare le pressioni inflazionistiche in Europa, con impatti sui costi industriali italiani e sulla redditività delle imprese più esposte all’energia.
