Spazio, boom di brevetti per le pmi: +113% tra tute e materiali
- 3 Ottobre 2026
- Posted by: Tony
- Categoria: Aziende
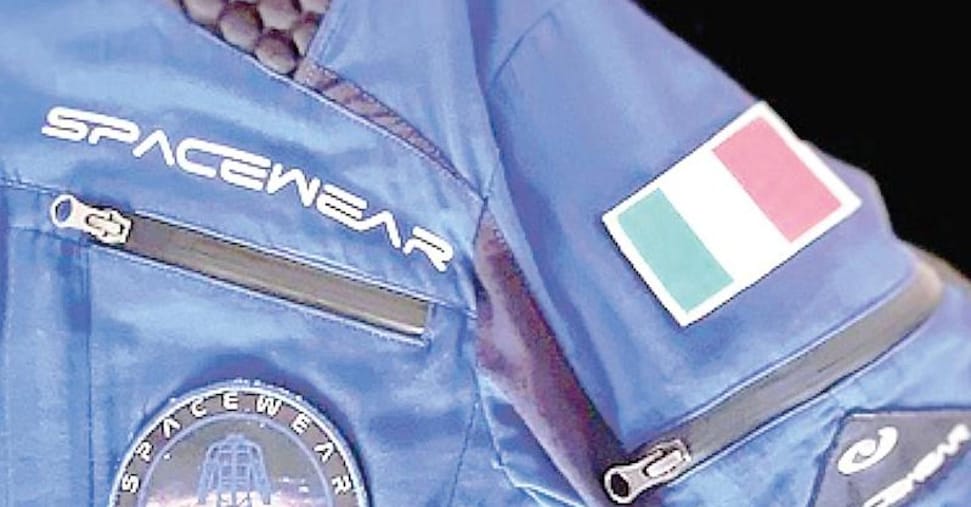
La convergenza tra moda, motorsport e industria spaziale sta aprendo nuove traiettorie per le imprese italiane: da Spacewear, nata a Fano nelle Marche e specializzata in tute e tessuti per missioni spaziali, a Dallara, che ha trasformato l’esperienza nei circuiti — inclusa la 500 miglia di Indianapolis — in competenze applicabili alla space economy.
Convergenza fra manifattura e spazio
Il rapporto fra settori tradizionali e New Space Economy mostra come competenze consolidate nella meccanica, nel tessile tecnico e nell’elettronica possano essere riadattate per applicazioni spaziali. Questa transizione richiede però capacità di integrazione con attori già presenti nel settore e la comprensione di nuovi vincoli normativi, logistici e commerciali.
Opportunità per le Pmi e sfide competitive
Le piccole e medie imprese italiane, soprattutto quelle di nicchia ad alta specializzazione, possono accedere a commesse e partnership nello spazio, ma si trovano a competere in un mercato internazionale molto selettivo. È essenziale affiancarsi a partner maggiori già operativi nella New Space Economy e predisporre modelli di commercializzazione che funzionino sia sulla Terra sia, quando richiesto, nello spazio.
In particolare, i settori che mostrano maggiore interesse per la diversificazione spaziale sono la meccanica e la meccatronica, l’elettronica e l’elettro‑ottica, la chimica e le aziende che producono componentistica eterogenea. Queste competenze possono essere integrate in filiere più ampie per rispondere alle esigenze di progettazione, testing e certificazione richieste dalle missioni spaziali.
Le osservazioni degli analisti
Gli esperti di EY sottolineano che il comparto Aerospace & Defense in Italia è fortemente frammentato, con molte realtà di piccole dimensioni e ricavi contenuti. Allo stesso tempo, la redditività e la capacità di creare valore tendono a concentrarsi nelle aziende più strutturate, in grado di investire e di gestire complessità industriali maggiori.
Gli esperti di EY hanno spiegato:
“A&D non è un mercato ‘fai da te’. Regolamentazione, istituzioni ed ecosistema richiedono competenze, tempo e continuità. Senza partner esperti e relazioni consolidate, l’ingresso è più lento e meno credibile. Aggregazioni e partnership sono un acceleratore strategico. La massa critica è sempre più determinante per competere, essere visibili e resilienti. Operazioni di M&A e alleanze facilitano scala, competenze e accesso ai finanziamenti.”
Il caso Dallara e il trasferimento tecnologico
Il percorso di Dallara illustra come l’esperienza accumulata nel motorsport possa diventare leva per l’aerospazio. Fondata nel 1972 e nota per lo sviluppo di vetture da competizione, l’azienda ha istituito nel 2021 una Aerospace & Defense Business Unit per offrire componentistica in materiali avanzati anche agli operatori spaziali.
Alessio Grasso ha dichiarato:
“Nel motorsport, e in particolare in una gara come la 500 Miglia di Indianapolis, i tempi dell’innovazione sono estremamente rapidi. È in questo contesto che partner internazionali di primo piano nel settore spaziale hanno potuto osservare da vicino i nostri materiali avanzati e le nostre componenti innovative: da lì è nato il nostro primo contatto con lo spazio.”
Collaborazioni con grandi operatori, incluse realtà industriali e centri di ricerca esteri, consentono a imprese come Dallara di testare soluzioni in ambienti estremi e trasferire know‑how verso applicazioni spaziali, accelerando così la maturazione tecnologica e la credibilità commerciale.
Implicazioni industriali e strumenti di supporto
Per favorire la crescita del comparto occorrono politiche di sostegno e strumenti finanziari adeguati: programmi europei come ESA e Horizon Europe, fondi nazionali dedicati, incentivi fiscali e strumenti di credito per l’innovazione possono ridurre il rischio d’ingresso. Anche gli investimenti di private equity e venture capital stanno iniziando a interessarsi alla space economy, rendendo più accessibili le risorse per scale‑up.
Sul piano industriale, le aggregazioni e le alleanze strategiche migliorano la capacità di competere sui contract internazionali, favoriscono l’accesso ai bandi e rendono più efficiente l’impiego di laboratori e infrastrutture comuni per testing e certificazione.
Infine, la formazione di competenze interdisciplinari — che unisca progettazione, materiali avanzati, elettronica e gestione della supply chain spaziale — diventerà cruciale per sostenere progetti complessi e per consentire alle imprese italiane di occupare posti di rilievo nelle filiere globali.
In sintesi
- La diversificazione verso la space economy può aumentare i margini per le imprese italiane specializzate, ma richiede investimenti in certificazione, testing e relazioni internazionali.
- Per gli investitori, il settore presenta opportunità di rendimento a medio‑lungo termine legate a consolidamento e M&A: le aziende con scala e governance solide saranno più appetibili.
- Politiche pubbliche mirate e strumenti finanziari dedicati possono ridurre il rischio tecnologico e incentivare aggregazioni, fondamentali per competere a livello globale.
- Per le Pmi italiane, la strategia più efficace passa da partnership industriali e progetti congiunti che traducano competenze di nicchia in offerte integrate e certificabili per il mercato spaziale.
