Nuova stablecoin Open USD lanciata: Coinbase, Mastercard, Stripe e Visa impegnano 1 miliardo di dollari per la liquidità
- 30 Settembre 2026
- Posted by: Tony
- Categoria: Crypto, Mercati
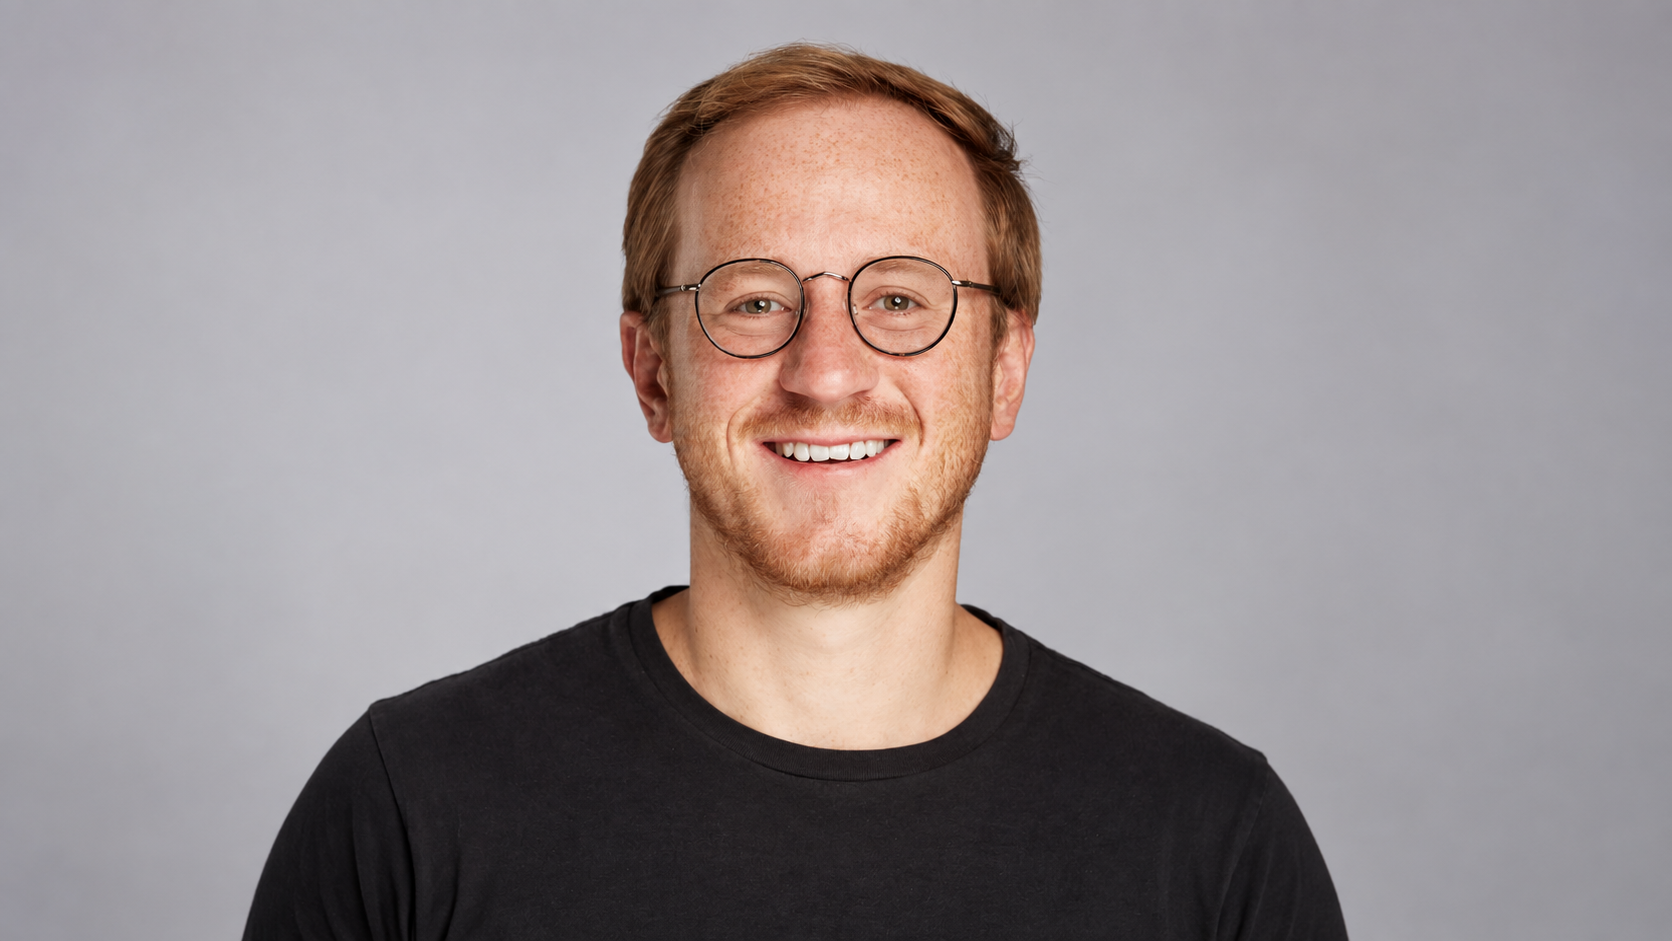
Abrams individua un’opportunità nella creazione di una stablecoin aperta che possa essere integrata direttamente nei servizi bancari e nei sistemi di pagamento internazionali.
Open USD è stata pensata per usi concreti come l’interoperabilità bancaria, i pagamenti transfrontalieri, il regolamento delle carte, il trading istituzionale e le attività di prestito, con un modello economico che incentiva le imprese che ne sostengono la liquidità e l’attività.
Abrams ha dichiarato:
“Le stablecoin centrano il loro scopo quando diventano talmente diffuse da fondersi con i conti correnti della gente comune; quando scompaiono sullo sfondo e diventano un elemento fondamentale del servizio bancario quotidiano.”
Origine del progetto e primi sostenitori
Open Standard è emersa a giugno come iniziativa di settore, annunciando inizialmente oltre 140 partner lungo l’intera filiera dei pagamenti, del banking, della cripto e della tecnologia, tra cui BlackRock, BNY e Standard Chartered.
Questa dichiarazione ha innescato timori tra gli osservatori di mercato: si è valutato che partner storici di altre stablecoin, come Coinbase, Visa e Mastercard, potessero affiancarsi a un progetto concorrente al USDC, con possibili effetti sulle quote di mercato e sulla liquidità delle varie valute digitali ancorate al dollaro.
La questione del consorzio e la governance
Alcuni analisti hanno sollevato dubbi sull’efficacia decisionale di una struttura che sembra somigliare a un consorzio con centinaia di partecipanti, specialmente quando questi possono essere anche tra loro concorrenti.
Abrams respinge l’etichetta di consorzio: ha spiegato che, pur essendoci investitori corporate, la gestione operativa è nelle mani del management della società e non di un comitato esteso composto da centinaia di membri.
Secondo il progetto, un ristretto gruppo di partner fondatori detiene ruoli di proprietà e governance, mentre la rete più ampia resta allineata attraverso meccanismi di ricompensa collegati al contributo di ciascuno alla liquidità e all’attività dell’asset, indicato come OUSD.
I primi investitori e l’impegno finanziario
I primi cinque partner fondatori che hanno assunto un ruolo proprietario sono Coinbase, Mastercard, Shopify, Stripe e Visa. Ognuno ha acquisito una quota di capitale iniziale di pari valore.
Nel complesso, questi investitori hanno impegnato oltre 1 miliardo di dollari per costituire la liquidità iniziale di OUSD nei prossimi mesi, con l’obiettivo di favorire l’adozione e la stabilità degli scambi su scala istituzionale.
Implicazioni regolamentari e di mercato
La nascita di una stablecoin con un forte sostegno istituzionale solleva questioni regolamentari sia negli Stati Uniti che in Unione Europea. Autorità di vigilanza e banche centrali, come la Banca Centrale Europea, osservano con attenzione la diffusione di strumenti digitali che potrebbero influenzare i canali tradizionali di pagamento e la trasmissione della politica monetaria.
Per gli operatori italiani del settore finanziario e per le fintech, l’arrivo di Open USD e OUSD rappresenta sia un’opportunità di integrazione nei circuiti globali sia una sfida competitiva, soprattutto per quanto riguarda l’offerta di servizi di pagamento transfrontalieri e il mercato dei servizi per merchant.
Inoltre, la struttura che premia la partecipazione attiva alla rete potrebbe incentivare banche e operatori di pagamento a collaborare per mantenere quote di mercato e rilevanza tecnologica, con possibili accordi commerciali e tecnici per l’integrazione dei sistemi.
Prospettive per investitori e istituzioni
Dal punto di vista degli investimenti, la mobilitazione di capitali da parte di grandi operatori segnala fiducia nell’adozione delle stablecoin come infrastruttura di mercato. Tuttavia, la performance futura dipenderà dalla solidità dei meccanismi di governance, dalla capacità di mantenere la parità con il dollaro e dalla reazione delle autorità nazionali e sovranazionali.
Per le istituzioni italiane interessate a partecipare o a interfacciarsi con questi sviluppi, sarà cruciale monitorare i requisiti regolatori emergenti, valutare i rischi operativi e di compliance e considerare partnership tecnologiche che consentano una migrazione sicura verso nuove forme di pagamento digitale.
Scenari futuri e punti critici
Tra i fattori che determineranno il successo di Open USD e di OUSD ci sono la trasparenza delle riserve, i modelli di incentivazione per i provider di liquidità, la interoperabilità con sistemi bancari esistenti e la capacità di contenere rischi di concentrazione o di governance che possano indebolire la fiducia degli utenti.
Un altro aspetto chiave sarà il dialogo con i regolatori: norme chiare e standard condivisi possono favorire l’adozione su larga scala, mentre approcci regolatori frammentati potrebbero rallentare l’espansione e creare barriere per gli operatori europei che vogliano partecipare competitivamente.
Conclusione
L’iniziativa guidata dai grandi attori del settore dei pagamenti e degli asset digitali mira a creare un’infrastruttura stabile e utilizzabile a livello istituzionale e retail. La combinazione di ingenti risorse finanziarie e di partner strategici aumenta le probabilità di diffusione, ma la fattibilità dipenderà dall’equilibrio tra governance efficiente, requisiti normativi e accettazione del mercato.
In sintesi
- La formazione di Open Standard e l’impegno di oltre 1 miliardo di dollari indicano una possibile accelerazione nell’adozione di stablecoin istituzionali, con impatti sui flussi di liquidità e sulle infrastrutture di pagamento tradizionali.
- Per gli investitori italiani, l’attenzione va posta su rischi di governance e conformità: le opportunità di rendimento derivanti da nuovi mercati dei pagamenti potrebbero essere accompagnate da requisiti normativi stringenti.
- Le banche e le fintech nazionali dovrebbero valutare partnership tecnologiche e modelli di integrazione per non restare escluse dalle reti globali di regolamento digitale, bilanciando innovazione e controllo del rischio operativo.
